
株の「信用取引」、FXの「最大25倍」、仮想通貨の「レバレッジ取引」、投資信託の商品一覧で見かける「レバナス」や「ブル2倍」。投資を始めると、あちこちで「レバレッジ」という言葉に出会います。
「借金をして何倍も賭けること?」「積立をしているだけの自分には関係ない?」と、言葉の意味がつかめないまま、なんとなく身構えてしまう方も多いのではないでしょうか。
先に答えを言うと、レバレッジは「預けたお金(証拠金)の何倍もの金額で取引できる仕組み」です。そして、利益も損失も同じ倍率で大きくなります。
この記事では、FP2級と証券外務員1種の知識をもとに、次の4つを順に整理します。
- レバレッジの意味と、倍率の計算方法
- 同じ10万円で、倍率ごとに損益がどう変わるか
- 株・FX・仮想通貨・投資信託の最大倍率の比較
- 「レバレッジは借金になるのか」という疑問への答え
この記事を書いた人
- ファイナンシャルプランナー
- 証券外務員1種
- DCプランナー2級
- 宅地建物取引士(宅建)
- 仮想通貨: 約1,100万円
- 株式・投資信託: 1,270万円
- 金・プラチナ: 121万円
投資スタイルはドルコスト平均法をメインでコツコツ派です。無理なく継続出来る投資が好きです。
記事内容は投資初心者の頃の気持ちを忘れずに執筆しています。
お仕事の依頼・ご相談はお問い合わせからお待ちしております。
レバレッジとは「少ない資金で大きな取引をする仕組み」
「てこの原理」と投資での意味
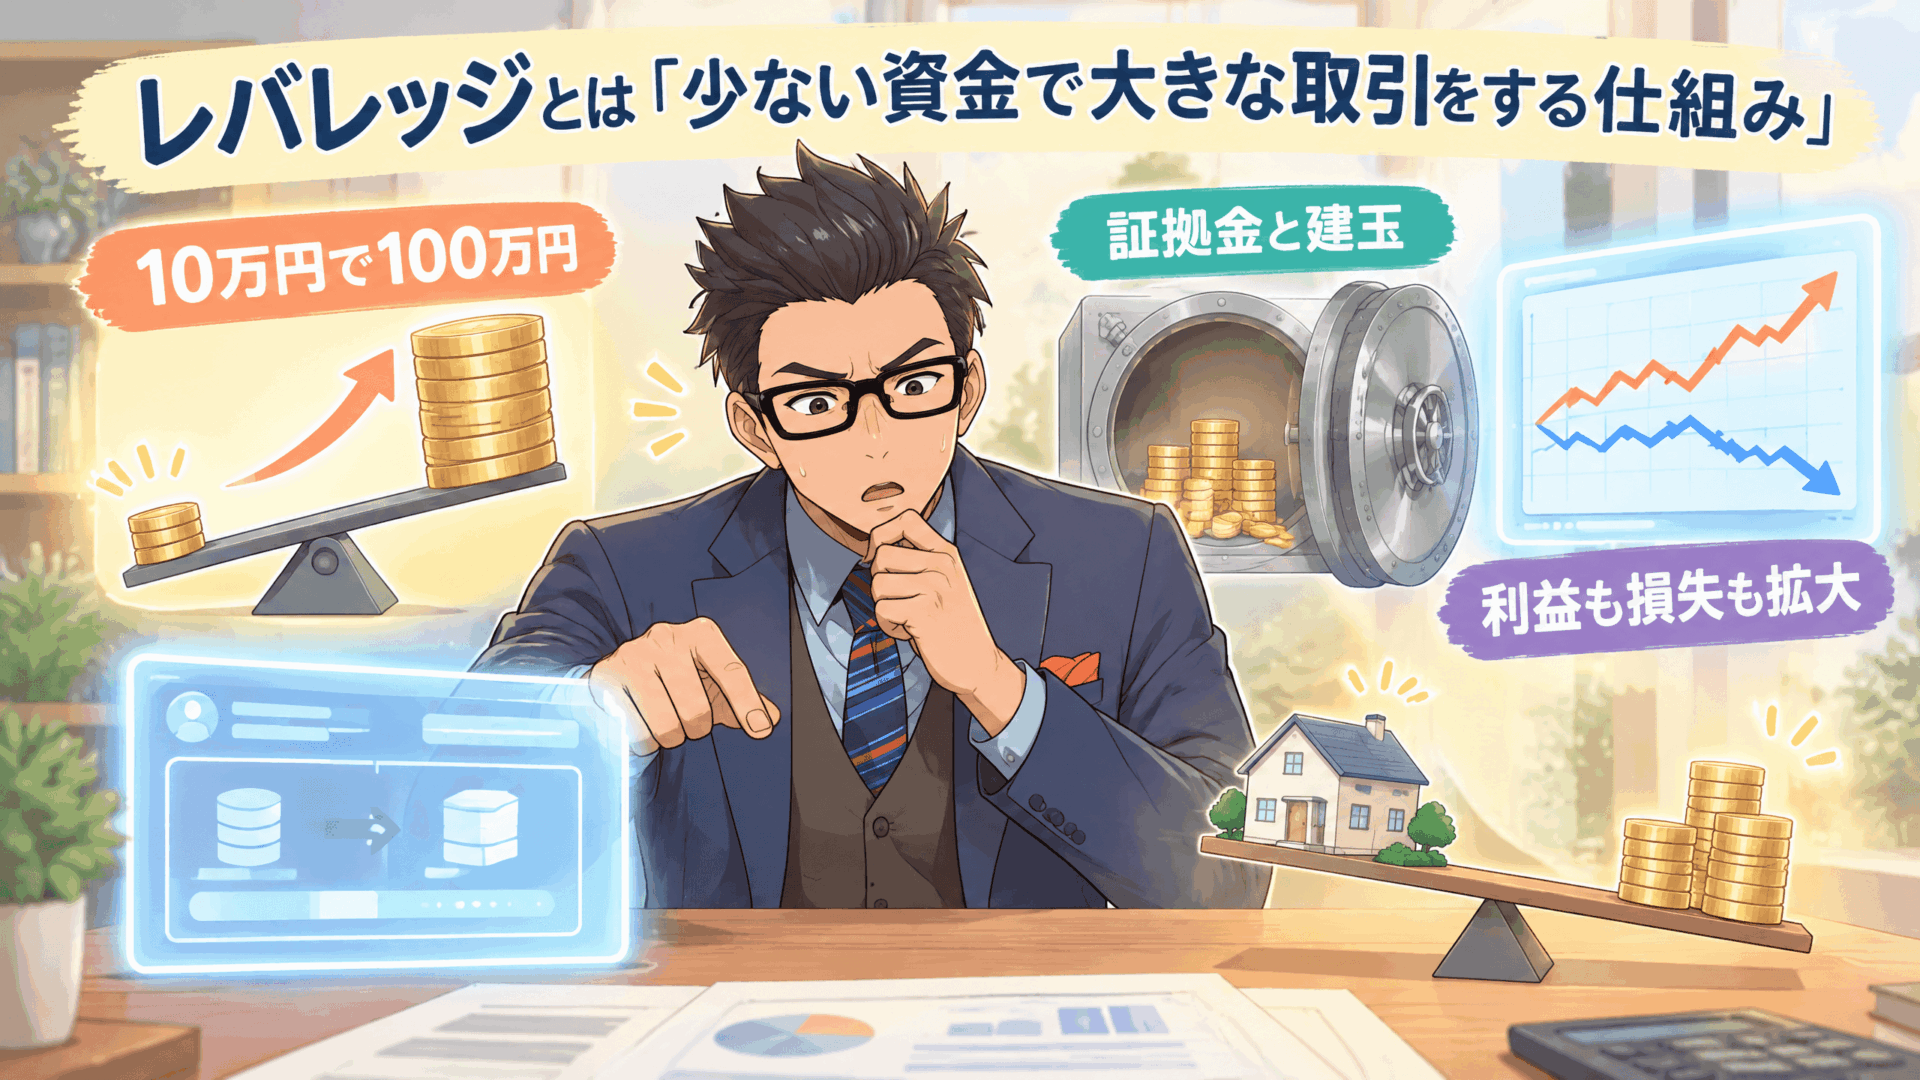
レバレッジ(leverage)は、英語で「てこ」のことです。てこを使えば、小さな力で重い石を持ち上げられますよね。この考え方をお金に当てはめたのが、投資でいうレバレッジです。
投資では、手元のお金を担保として預け、その何倍もの金額で取引することを指します。たとえば10万円を預けて、100万円分の株や通貨を売り買いするイメージです。
10万円で100万円分の取引ができる、と聞くとどう感じますか?「うまくいけば10倍の利益」と考える方もいれば、「失敗したら10倍の損」と考える方もいるはずです。実はどちらも正しく、この両面を持っているのがレバレッジです。
株やFXのほかに、不動産投資でローンを組んで物件を買うのも、レバレッジの一種です。手元のお金に借りたお金を合わせて、手元のお金より大きな金額の物件を買うからです。ただし、借りたお金には金利がかかります。物件から得られる利回りが借入金利を下回ると、借りた分だけ収支が悪くなります。これを「逆レバレッジ」と呼びます。この記事では、個人が証券会社や取引所で使う、株・FX・仮想通貨・投資信託のレバレッジを中心に整理します。
証拠金と建玉
レバレッジの話には、2つの言葉がよく出てきます。
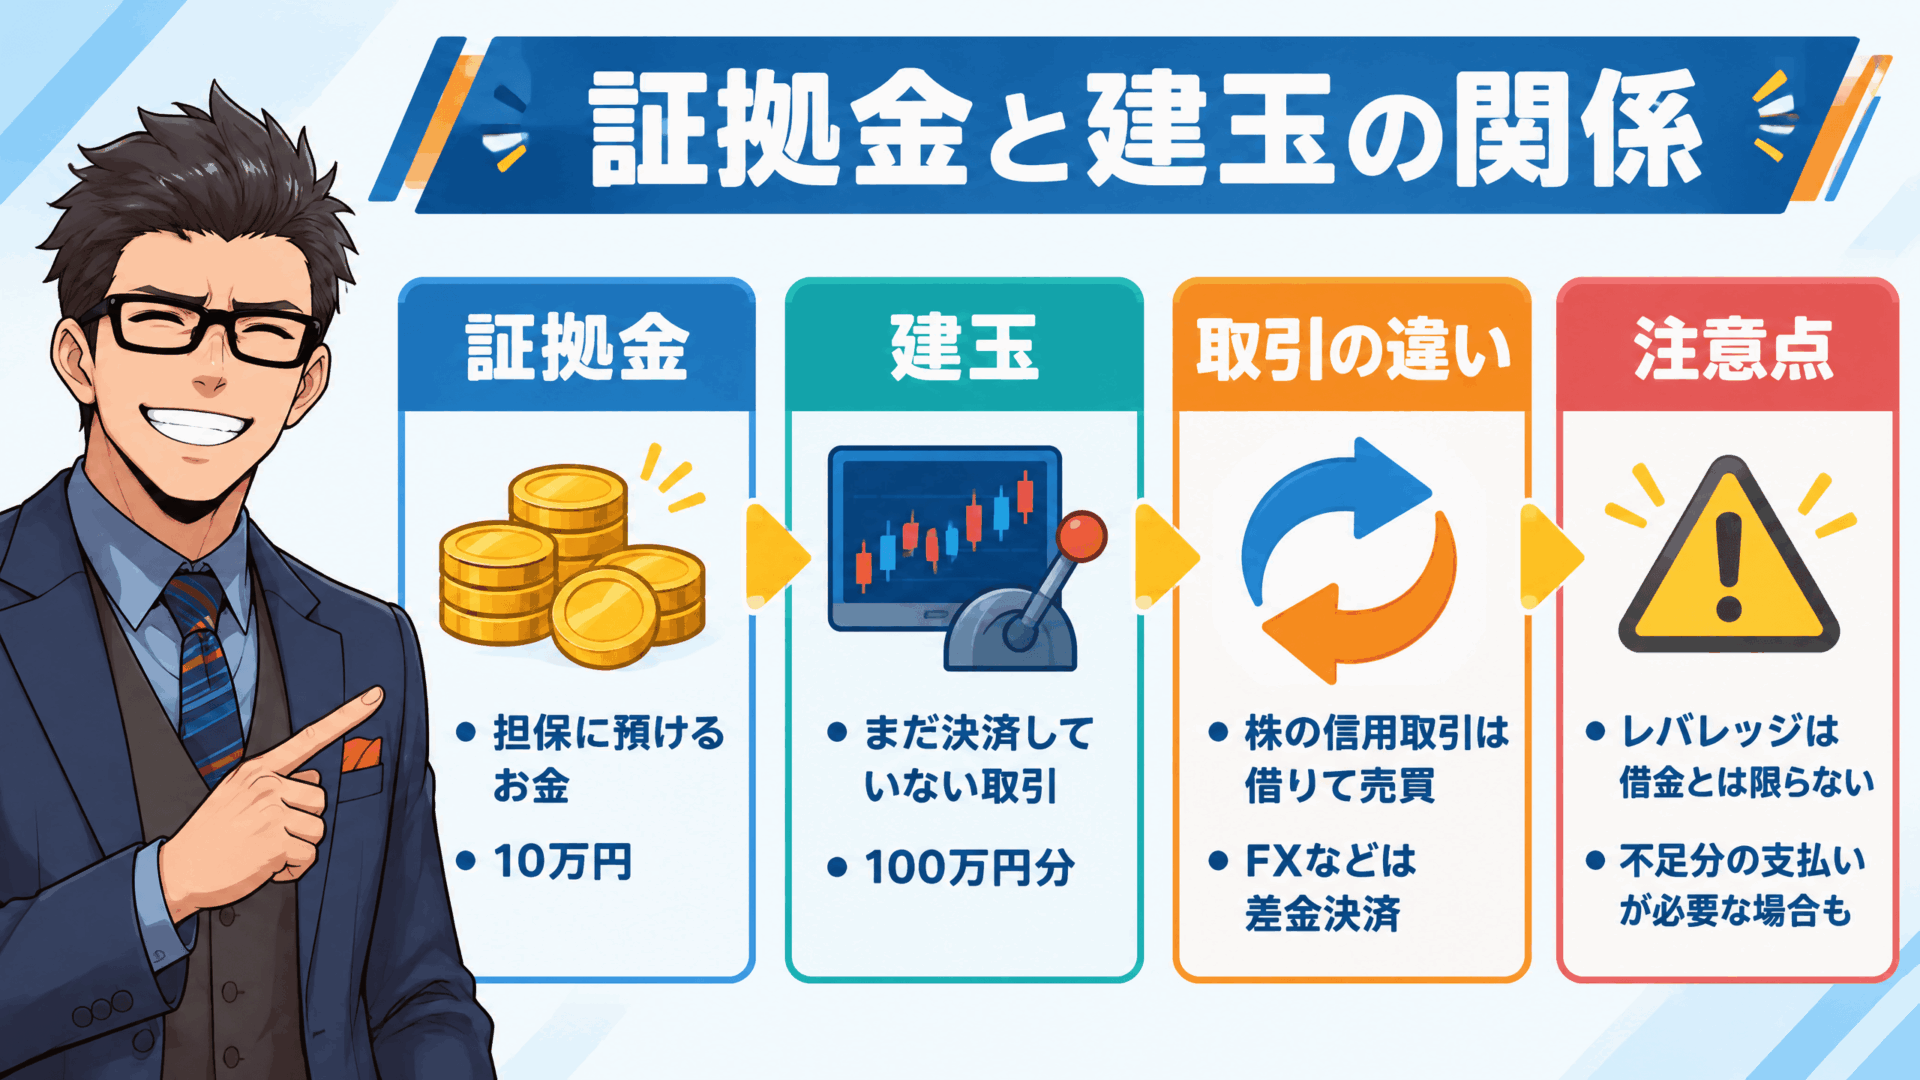
- 証拠金:取引の担保として預けるお金。株の信用取引では「委託保証金」と呼びます
- 建玉(たてぎょく):まだ決済していない取引(ポジション)。利益や損失は、預けた証拠金ではなく建玉の金額に対して出ます
取引の形は商品によって違います。株の信用取引は、証券会社からお金や株を借りて売り買いする取引です。一方、FXや仮想通貨のレバレッジ取引(CFD)は、商品そのものを受け渡すのではなく、売り買いの差額だけをやり取りする取引(差金決済)です。
ですから「レバレッジ=借金」とひとくくりにはできません。ただし、損失の出方によっては不足分の支払いが必要になる場面もあります。この点は、注意点の章でくわしく説明します。
 ナビゲーター
証拠金は「担保に預けるお金」、建玉は「まだ終わっていない取引」と覚えておけば、この先の話はついてこられますよ。
レバレッジの計算方法と、損益の変わり方
倍率の計算式
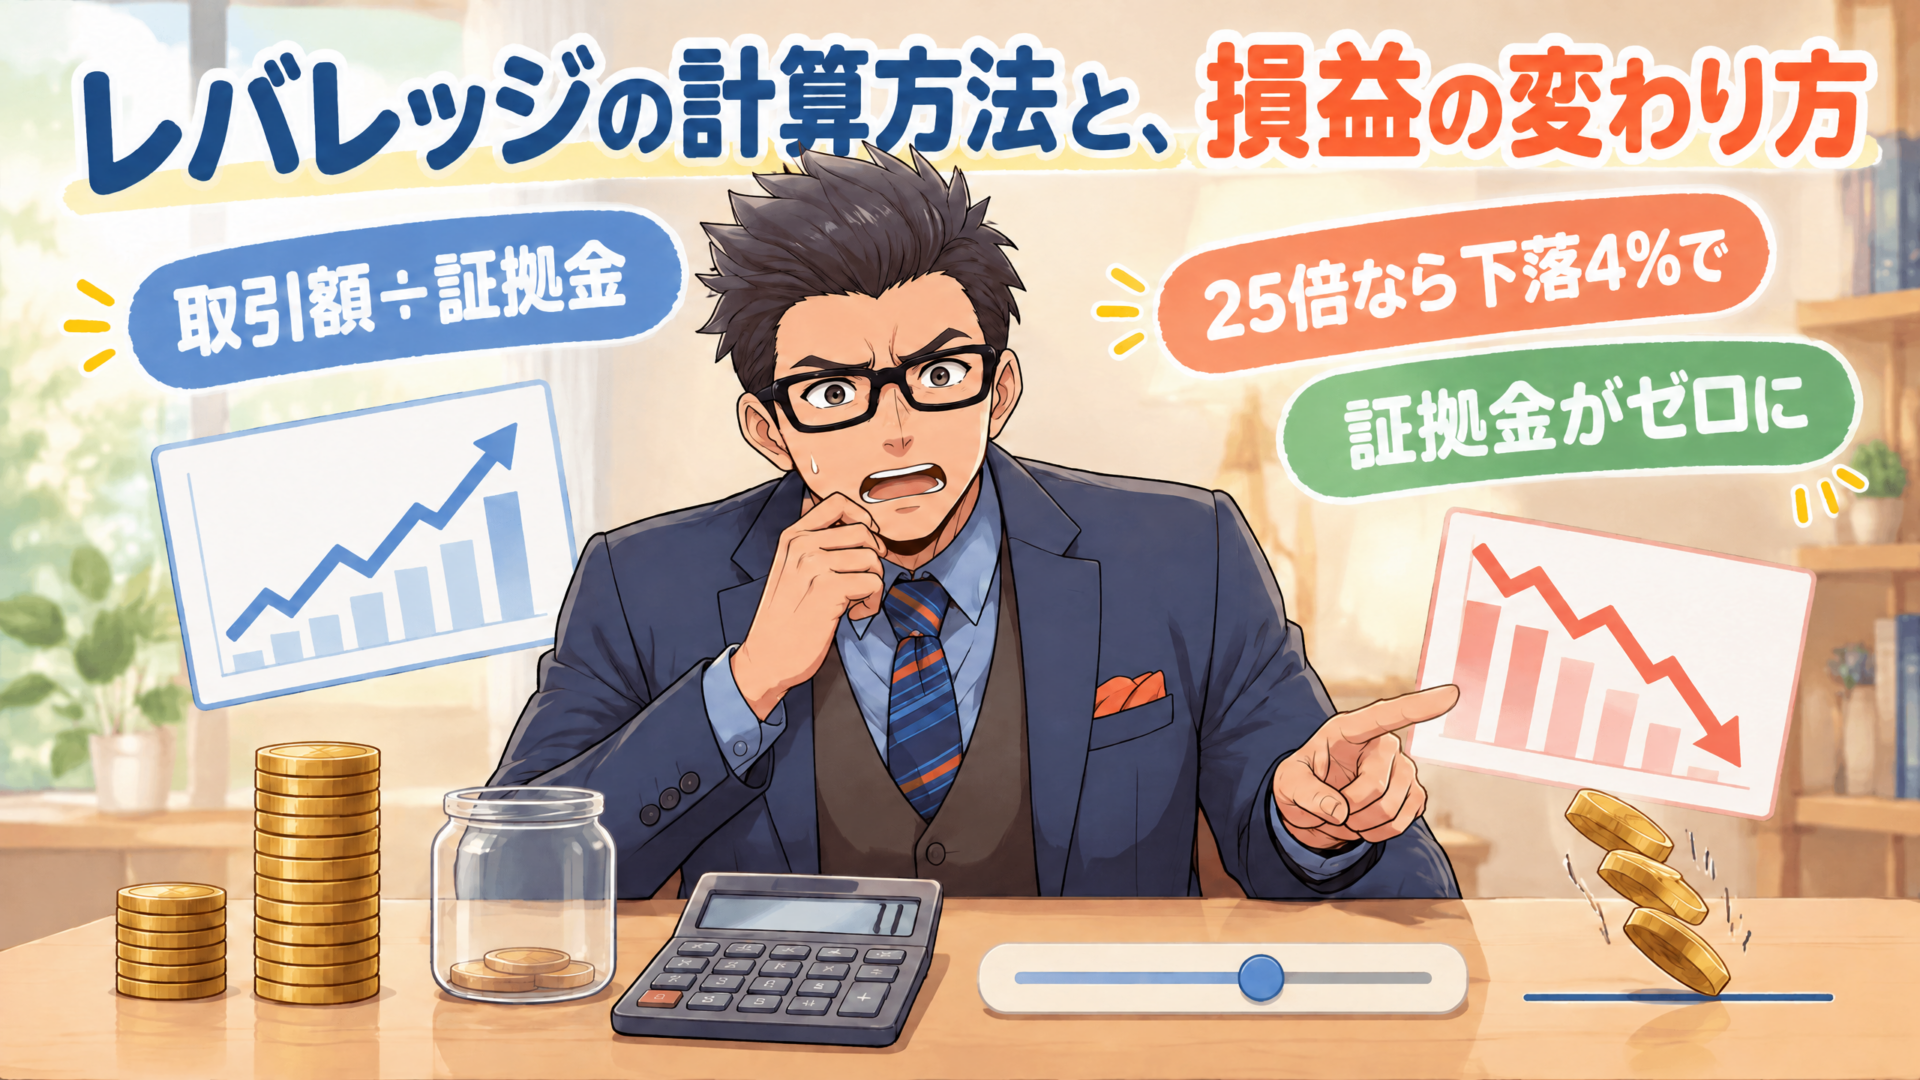
レバレッジの倍率は、次の式で計算します。
- 倍率 = 取引金額 ÷ 証拠金
- 損益 = 取引金額 × 値動きの率(= 証拠金 × 倍率 × 値動きの率)
たとえば証拠金10万円で50万円分の取引をすれば、50万円 ÷ 10万円 = 5倍です。価格が2%動けば、50万円 × 2% = 1万円の損益になります。預けた10万円から見ると、10%の増減です。
ここで押さえておきたいのは、「最大○倍」はあくまで上限だということです。実際にかける倍率は、取引金額を自分で決めることで低くできます。FXでは、実際にかけている倍率のことを「実効レバレッジ」と呼びます。
10万円で試算(1倍・2倍・約3.3倍・25倍)
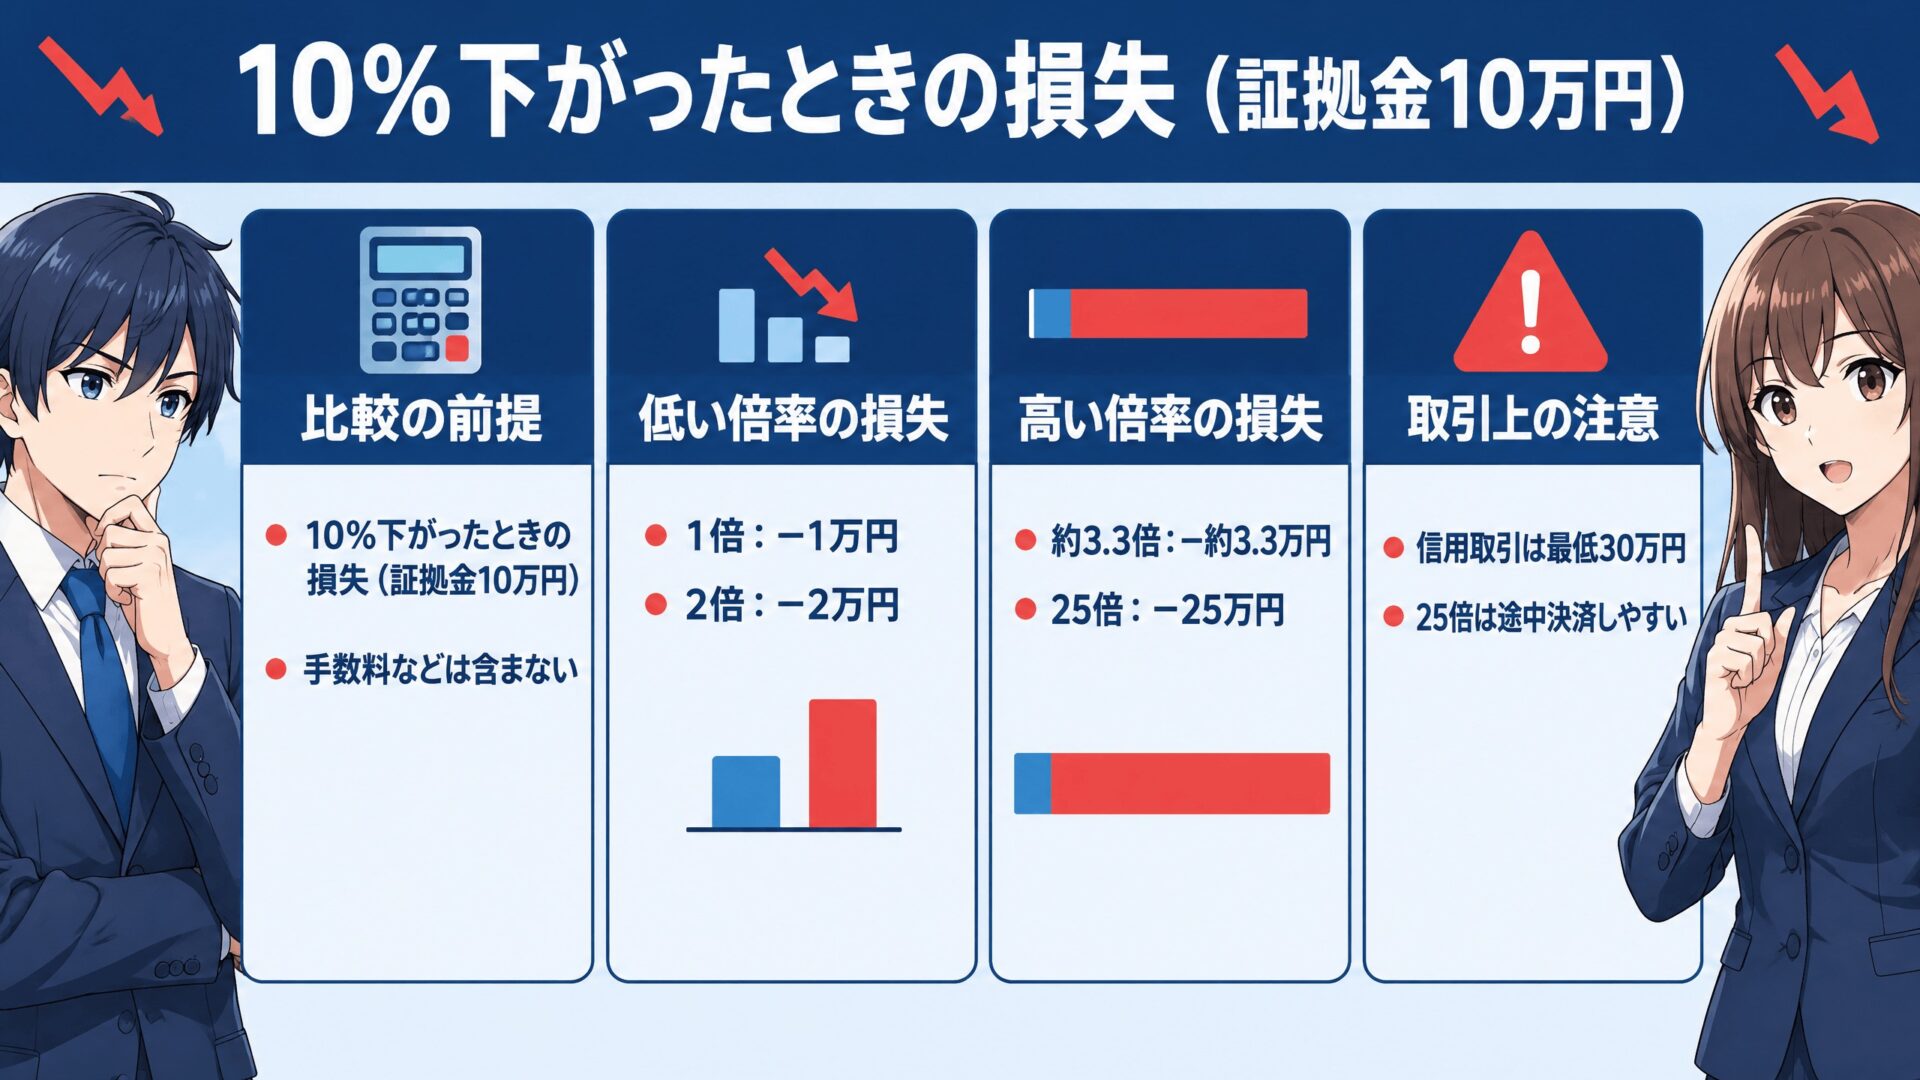
倍率によって損益がどれだけ変わるのか、同じ10万円で比べてみます。前提は、証拠金10万円、価格が10%上がった場合と10%下がった場合です。
| 倍率 | 取引金額 | 価格が10%上がった | 価格が10%下がった | 10%下がったときに残るお金 | 証拠金がゼロになる値下がり |
| 1倍 | 10万円 | +1万円(+10%) | −1万円(−10%) | 9万円 | −100% |
| 2倍 | 20万円 | +2万円(+20%) | −2万円(−20%) | 8万円 | −50% |
| 約3.3倍 | 約33.3万円 | +約3.3万円(+約33%) | −約3.3万円(−約33%) | 約6.7万円 | −30% |
| 25倍 | 250万円 | +25万円(+250%) | −25万円(−250%) | −15万円(計算上。預けた10万円を15万円上回る損失) | −4% |
- 手数料・金利・スプレッド(売値と買値の差)は含めていません。損益は計算上の値です
- 約3.3倍と25倍は、株の信用取引の委託保証金(30%以上)とFXの証拠金(4%以上)の最低の率から計算した上限の倍率です(10万円 ÷ 30% = 約33.3万円、10万円 ÷ 4% = 250万円)
- 株の信用取引は委託保証金が最低30万円必要なので、実際には10万円では始められません。この表は倍率の違いを比べるための計算です
- 25倍で10%下がる前に、実際にはロスカット(後で説明します)で取引が途中で終わりやすくなります。ただし急な値動きでは、表の「−15万円」のように預けた額を超える損失になることもあります
表から分かるのは、利益も損失も「値動き × 倍率」で大きくなるということです。25倍なら、たった4%の値下がりで証拠金がなくなります。
約3.3倍の行も見てみてください。10%下がると、残りは約6.7万円です。この水準が、株の信用取引の追証(保証金の追加)の基準とどう関係するかは、注意点の章で説明します。
ナビゲーター倍率を下げるほど、証拠金がなくなるまでの値下がり幅は広がります。倍率は「利益の倍率」であると同時に「損失の倍率」でもあります。
投資の種類ごとの最大倍率
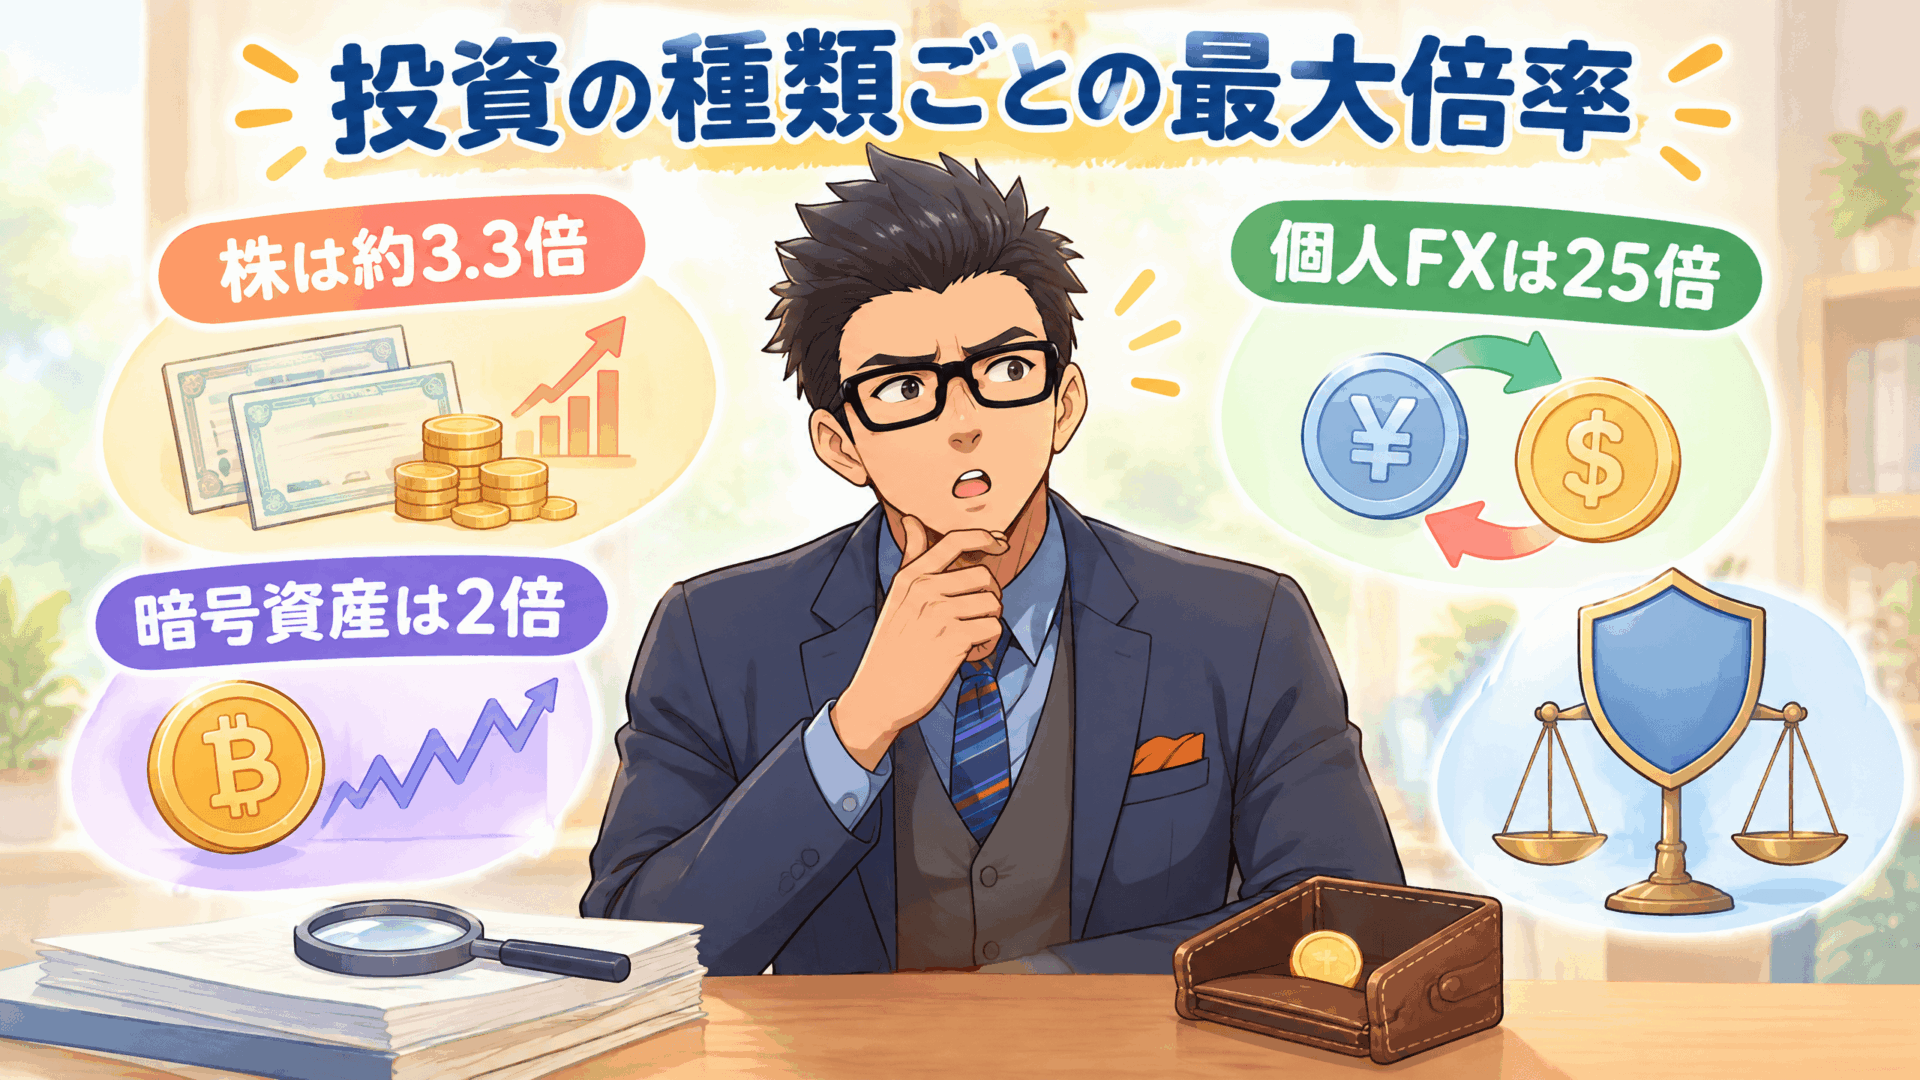
レバレッジの倍率は、どこまでも上げられるわけではありません。上限は商品ごとに、国・取引所・業界団体のルールで決まっています。株・FX・仮想通貨・投資信託の順に見て、最後に1つの表にまとめます。
株の信用取引(約3.3倍)
株の信用取引では、取引の担保として委託保証金を預けます。委託保証金は約定価額の30%以上で、30万円に満たない場合は30万円と定められています(出典:日本取引所グループ 用語集「委託保証金」)。
保証金が30%以上ということは、100 ÷ 30 で、最大で約3.3倍の取引ができる計算になります。「3.3倍」という数字はルールに書かれているものではなく、30%から逆算した計算値です。
ただし、どの銘柄でも約3.3倍になるわけではありません。レバレッジ型・ダブルインバース型のETF・ETNを信用取引する場合は、約定金額の60%以上の保証金が必要です(出典:日本取引所グループ 用語集「委託保証金」)。この場合の上限は、100 ÷ 60 で約1.7倍(計算値)です。損失が出たときの保証金の追加(追証)にも基準がありますが、これは注意点の章で説明します。
FX(25倍)
個人がFXをするときは、取引金額の4%以上の証拠金を預ける決まりになっています。100 ÷ 4 で、最大25倍(計算値)です。
この上限は段階的に引き下げられてきました。
- 規制が始まった最初の1年間(2010年8月1日から):取引金額の2%以上の証拠金(計算上は最大50倍)
- 2011年8月1日以降(今のルール):取引金額の4%以上の証拠金(計算上は最大25倍)
なお、25倍は個人の場合です。法人のFXは別のルールで倍率が決まります。
 ナビゲーター
上限は国や業界団体のルールで決まっています。「どこまでも倍率が上がる」わけではないと知るだけで、少し見え方が変わりますよね。
仮想通貨(2倍)
仮想通貨(暗号資産)のレバレッジ取引は、個人の場合最大2倍です。業者は想定元本の50%以上の証拠金を預からずに証拠金取引をしてはならない、と決められています(出典:金融庁 公表資料(2020年4月3日))。さらに個人向けの取引は、暗号資産の種類によらず2倍とされています(出典:金融庁 暗号資産関係の制度の概要)。
株の約3.3倍、FXの25倍と比べると、上限は低く抑えられています。ただし、仮想通貨は値動きそのものが大きいので、倍率が低いから損をしにくい、というわけではありません。
ここで、レバレッジを使わない「現物」との違いも整理しておきます。現物は、買った分だけを自分で持つ取引で、少ない金額からでも買えます。
私自身、初心者のころはニュースで「1BTC=500万円」という数字を見て、「500万円も持っていないから、ビットコインは自分には買えない」と思い込んでいました。ところが口座を開いてみたら、取引所によっては極端な話100円からでも買えると知って、思わず画面を二度見しました。最初は数千円分を、購入ボタンを押す指先を少し震わせながら買ったのを覚えています。
少ない元手で始めたいだけなら、レバレッジを使わずに現物を少額で買う方法もあります。コインチェックでビットコインを500円から買う手順は、こちらの記事で解説しています。

そのうえで、「値下がりの場面でも取引したい」「手元の資金の2倍まで動かしてみたい」という方の選択肢になるのが、仮想通貨のレバレッジ取引です。
国内の取引所でも、レバレッジ取引の仕組みはさまざまです。販売所の画面から切り替えて使うタイプのほか、取引所(板取引)で金銭や暗号資産を借りて売り買いする信用取引のタイプもあります。たとえばbitbankの信用取引は、個人のレバレッジが2倍で、申し込みと審査を経て使えるようになります(20歳未満は利用できません)。
取引所ごとに、取扱いの通貨ペア、手数料、ロスカットの基準が違います。
最初の一歩は、いつも使っているアプリの中で、低い倍率から試せるかどうかで考えると身構えずに済みます。
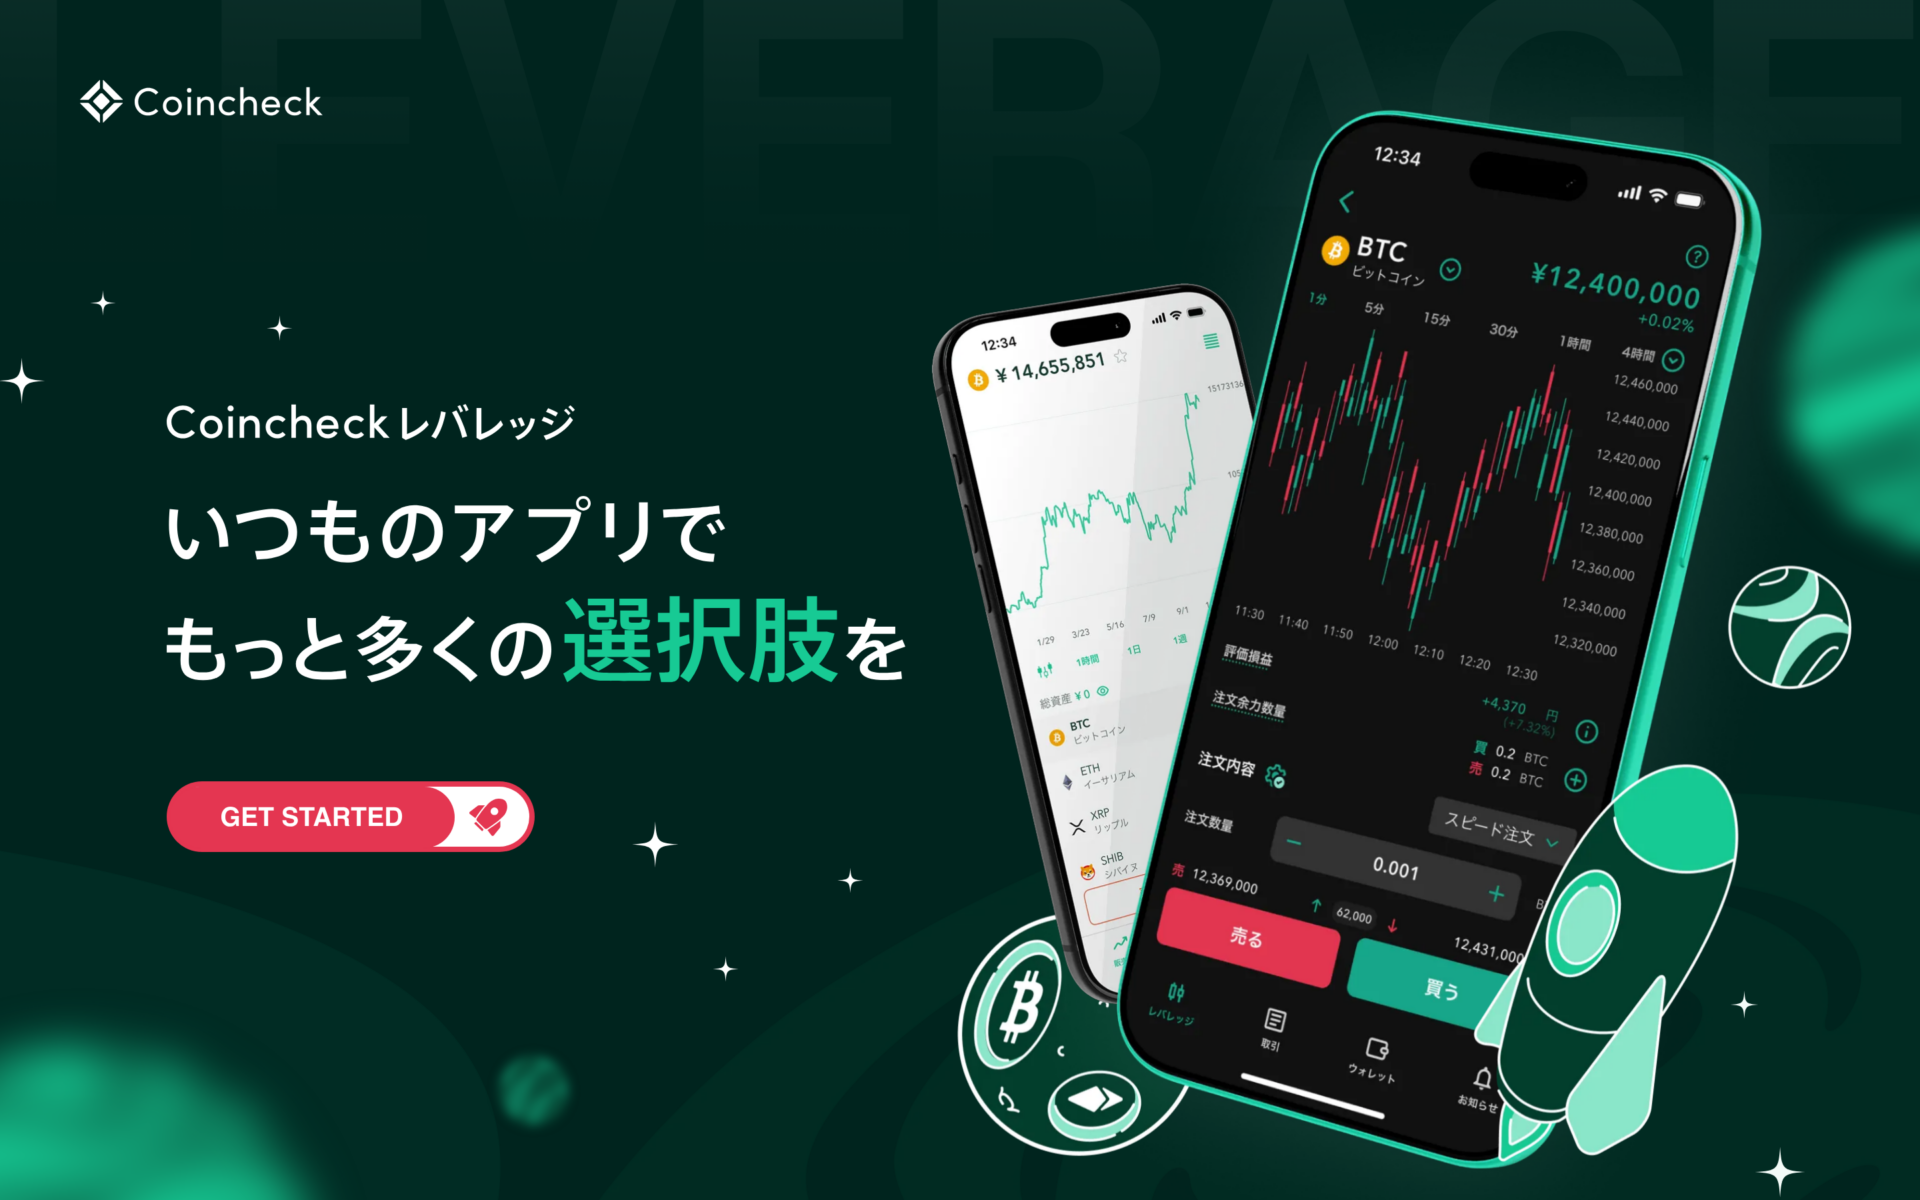
仮想通貨でレバレッジを試すなら、いつものアプリで切り替えられるコインチェック
コインチェックでは、2026年9月24日から、暗号資産のレバレッジ取引サービス「Coincheckレバレッジ」をアプリで提供しています(出典:コインチェック株式会社 プレスリリース)。iOS版から始まり、2026年11月4日からはAndroid版のアプリでも使えるようになりました(出典:コインチェック株式会社 お知らせ)。アプリの販売所タブ右上のトグルを切り替えるだけで、レバレッジ取引の画面に移れます。
ふだん現物を買っている画面から、そのまま最大2倍の範囲で試せるのが特長です。主な条件は次のとおりです(出典:Coincheckレバレッジ・Coincheckレバレッジの手数料・数量制限)。
- 倍率:レバレッジ口座に預けた日本円の2倍まで取引できる
- 取扱ペア:BTC/JPY・ETH/JPY・XRP/JPYの3ペア。売り(ショート)からも入れる
- 取引手数料:無料
- レバレッジ手数料:毎営業日の午前0時までに決済しない建玉は翌営業日に繰り越され、建玉の時価評価額 × 0.04%/日がかかる
- ロスカット:証拠金維持率が75%を下回ると、すべての建玉が自動で決済される
使うには、コインチェックの口座(現物口座)を開設したうえで所定の確認を済ませ、レバレッジ口座を開設します(開設にはマイナンバーカードの提出が必要です)。まだコインチェックの口座を持っていない方は、まず口座開設から始めてみてください。
暗号資産(仮想通貨)をはじめるのに最適なコインチェック
- アプリDL数ナンバーワンで500円から仮想通貨を買える
- 取り扱い仮想通貨31種類と豊富
- 口座引落しの仮想通貨つみたて
コインチェック公式サイト
https://coincheck.com/ja/
コインチェックは東証プライム(旧東証一部)上場のマネックスグループの傘下ということもあり、安心して仮想通貨取引ができます。
コインチェックアプリはDL数ナンバーワン
コインチェックのスマホアプリはダウンロード数ナンバーワンということもあり、操作画面がわかりやすく初心者の人も使いやすい設計になっています。
ナビゲーターレバレッジ型の投資信託・ETF
投資信託の商品一覧で見かける「レバナス」や「ブル2倍」は、レバレッジ型の投資信託・ETFです。これまでの3つと違い、自分でお金を借りたり証拠金を預けたりするわけではありません。商品の中でレバレッジがかけられているのが特徴で、たとえば「日経平均の日々の値動きの2倍」を目指すように作られています。
倍率は商品ごとに決まっていて、法令で「最大○倍」と一律に決められている形ではありません。現金で買う場合、損失は投資した金額までで、追証もありません。ただし、レバレッジ型のETFを信用取引で買う場合は、先ほどの株の信用取引の章で見たとおり、60%以上の保証金が必要です。
金融庁は、レバレッジ型・インバース型のETF等を「主に短期売買により利益を得ることを目的とした商品」と案内しています(出典:金融庁 レバレッジ型・インバース型ETF等に関する資料)。なぜ長く持つと「指数の2倍」にならないのかは、このあとの章で数字を使って説明します。
4商品の最大倍率を比べる
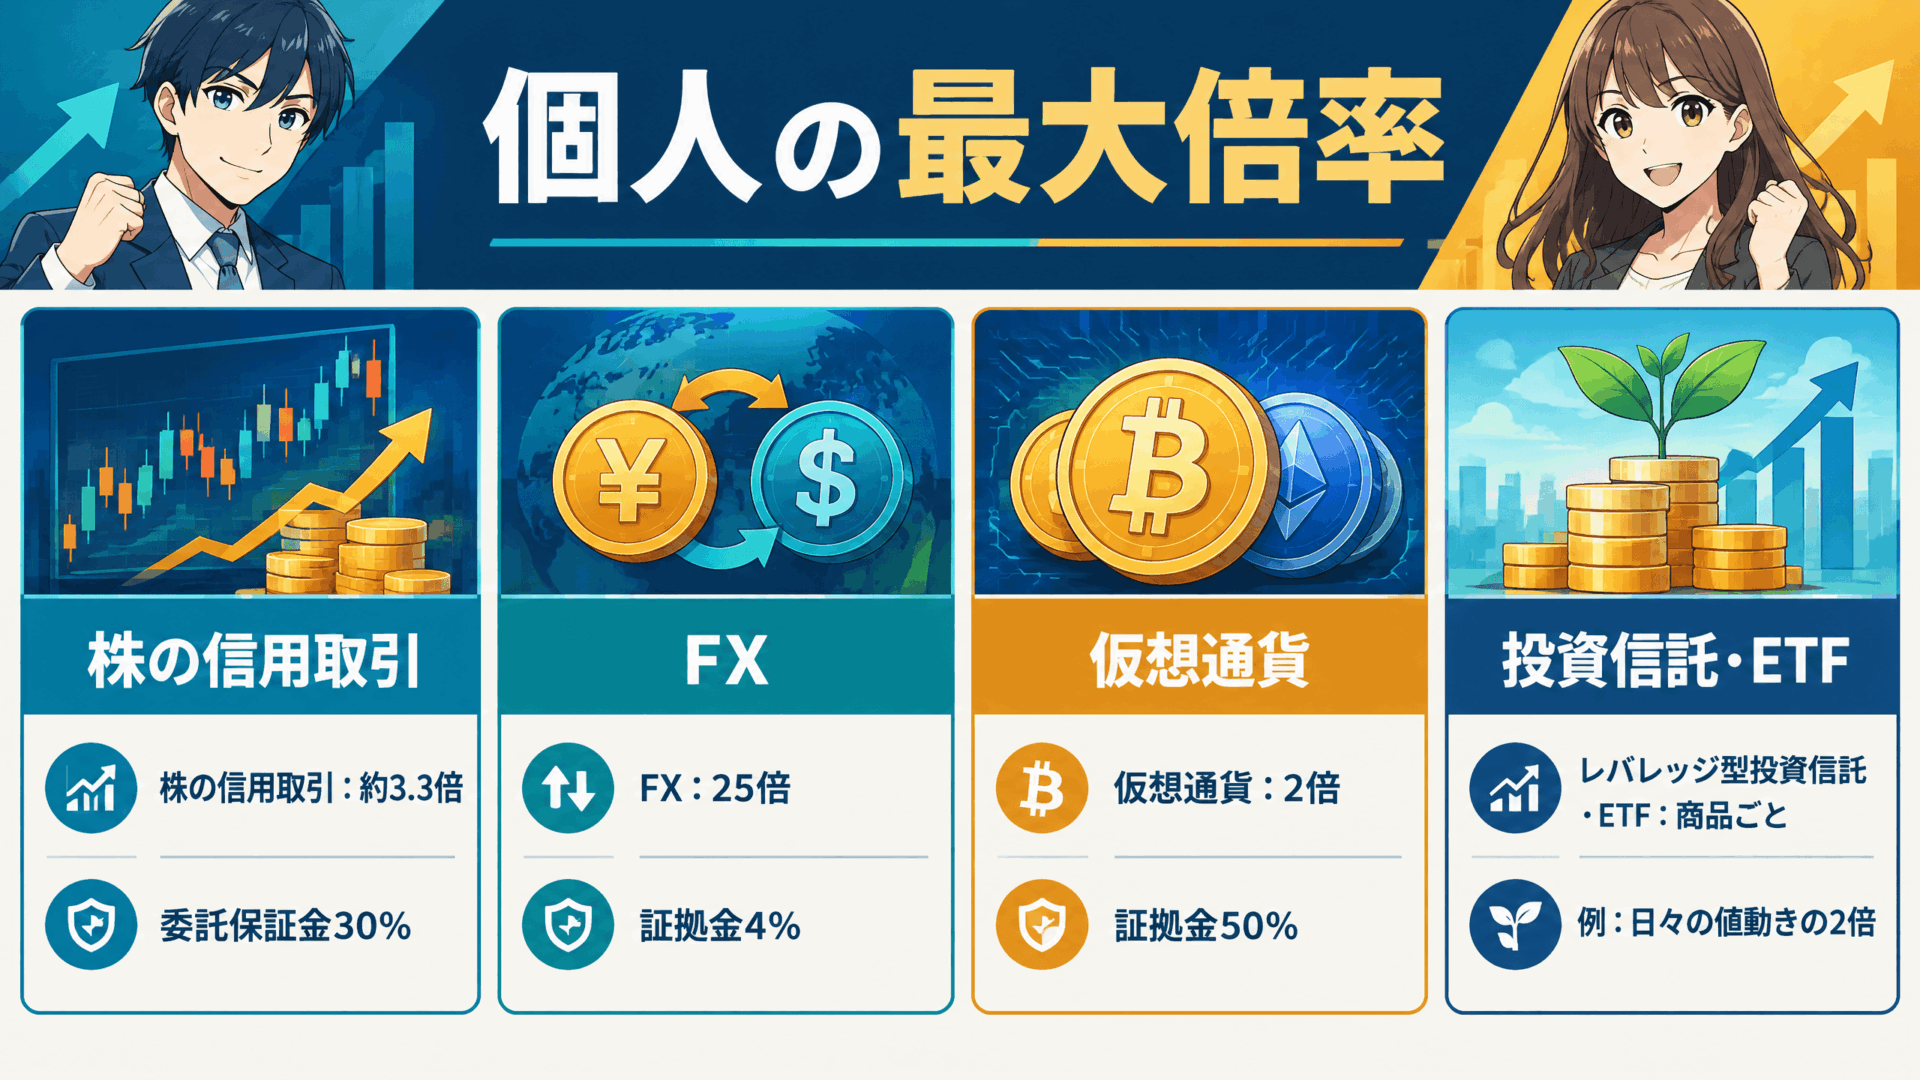
ここまでの内容を、1つの表にまとめます。
| 商品 | 最大倍率(個人) | 上限の根拠(ルール) | 損失の仕組み |
| 株の信用取引 | 約3.3倍(委託保証金30%からの計算値。最低30万円)。レバレッジ型ETF等の信用取引は約1.7倍(保証金60%からの計算値) | 取引所(JPX)の委託保証金のルール | 保証金から損失を引いた額が売買代金の20%を下回ると追証。損失は預けた額を超えることがある |
| FX | 25倍(証拠金4%からの計算値。2011年8月1日以降) | 金融先物取引業協会が案内する証拠金規制 | ロスカット・追証。急な値動きでは預けた額を超える損失の可能性 |
| 仮想通貨(暗号資産)のレバレッジ取引 | 2倍(証拠金50%) | 金融庁の規制(暗号資産の種類によらず2倍) | ロスカット(基準は取引所ごと)。急な値動きでは預けた額を超える損失の可能性 |
| レバレッジ型投資信託・ETF | 商品ごとに決まる(例:日々の値動きの2倍) | 商品の設計(運用会社が決める) | 現金で買えば損失は投資額まで。長く持つと指数の2倍にならない |
倍率はいずれも個人の場合です。約3.3倍・約1.7倍・25倍は計算値で、ロスカットの基準などの取引ルールは会社ごとに違います。
レバレッジのよい点
ここまで読むと「損失が大きくなるなら、使わない方がいいのでは」と感じるかもしれません。ただ、レバレッジには使い方次第で役に立つ点もあります。主なものは3つです。
1つ目は、少ない資金で大きな金額を動かせることです。最初の試算表の「10%上がった」の列を振り返ると、2倍なら10万円で2万円、約3.3倍なら約3.3万円の利益になっていました。同じ利益を狙うのに必要な手元資金が少なくて済みます。
2つ目は、売りから入れることです。株の信用取引・FX・仮想通貨のレバレッジ取引では、値下がりを予想して「先に売って、あとで買い戻す」取引ができます。売りから入れる、というのは初めて聞くと不思議に感じませんか?借りたものを先に売り、安くなったら買い戻して返す、と考えると分かりやすいと思います。
3つ目は、倍率を自分で下げられることです。上限まで使う必要はなく、2倍以内や1倍に近い使い方もできます。倍率を低くすれば、値動きに対して損益がふくらむ速さも抑えられます。
ナビゲーターレバレッジは「大きく賭けるため」だけのものではありません。倍率を低くして、資金を手元に残しながら使う考え方もあります。
注意点と、損が出たときの仕組み
損失も倍率の分だけ大きくなる
最初の試算表の「10%下がった」の列をもう一度見てください。1倍なら1万円の損で済む値動きが、25倍では25万円の損になります。25倍なら4%、約3.3倍なら30%の値下がりで、計算上は証拠金がなくなります。
投資で失敗する人は、銘柄選びより先に売買ルールが壊れていることが多い、と私は考えています。私自身がそうでした。FXをしていたころ、含み損の数字が増えていくのを見ながら何度もスマホの画面を閉じては開き、「もう少し待てば戻るはず」と買い増しを繰り返して資金を大きく減らしました。
倍率がかかった取引では、こうした迷いの代償も倍率の分だけ大きくなります。どこまで下がったら決済するかを、取引の前に決めておくことが大事です。
 ナビゲーター
「少し下がっても戻るはず」と決済を先送りするのは、倍率がかかった取引では一番やってはいけない動きです。
ロスカットと追証
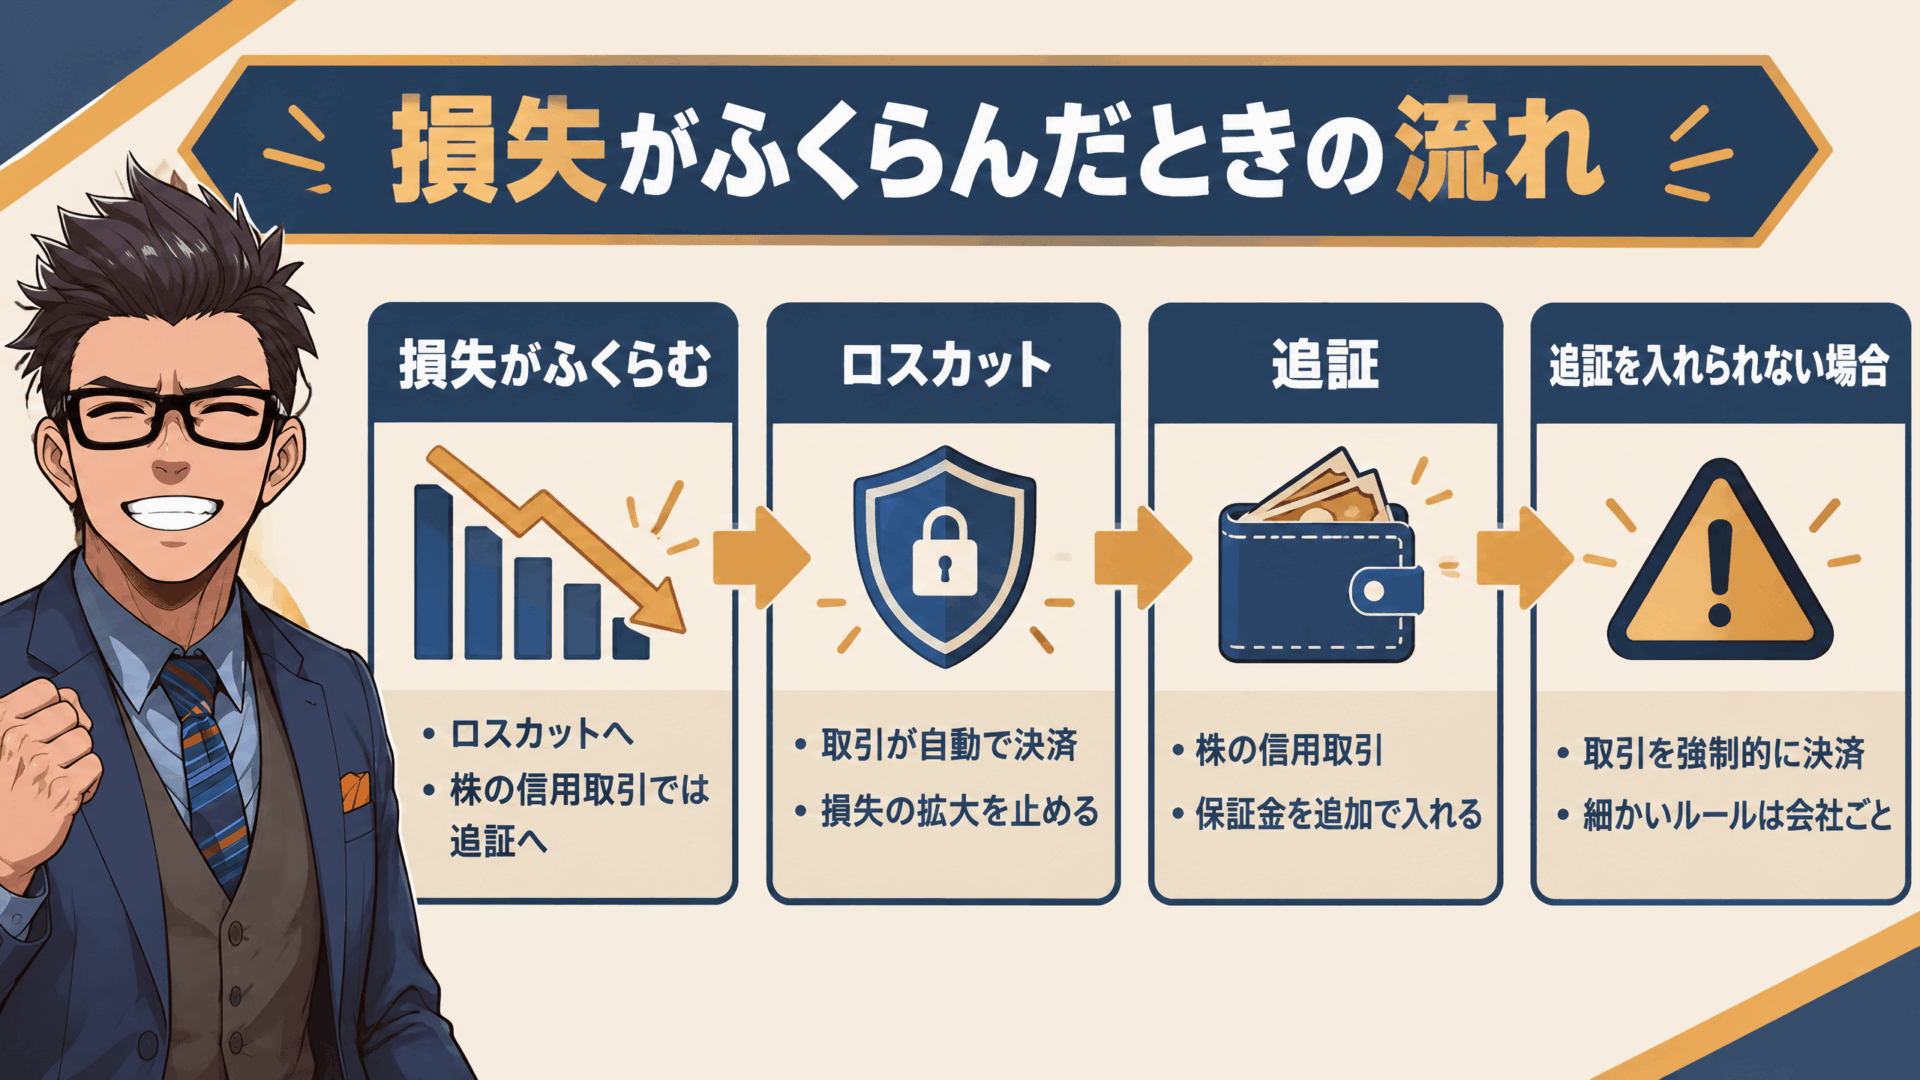
損失が大きくなったときに働く仕組みが、ロスカットと追証です。
ロスカットは、損失が一定の水準に達したときに、取引を自動で終わらせる仕組みです。損失がそれ以上ふくらむのを止める役割があります。基準は会社ごとに決まっていて、たとえばコインチェックのレバレッジ取引では、証拠金維持率が75%を下回るとすべての建玉が決済されます。
追証(おいしょう)は、足りなくなった保証金を追加で入れることです。株の信用取引では、当初の委託保証金から損失や費用を差し引いた金額が売買代金の20%を下回ると、追加の保証金を証券会社に差し入れることになります(出典:日本取引所グループ「信用取引の目的・仕組み」)。
最初の試算表の約3.3倍の行で、10%下がったときの残りは約6.7万円でした。取引金額約33.3万円の20%も約6.7万円なので、追証の基準にちょうど並ぶ水準です。ここからさらに値下がりすると、追証が必要になります。追証を入れられない場合は、取引が強制的に決済されるのが一般的です。細かいルールは会社ごとに違うので、取引する会社で確認しておきましょう。
ナビゲーターロスカットは「損を確定させる嫌な仕組み」に見えますが、損失がそれ以上ふくらむのを止める安全装置でもあります。
預けた額を超える損失が出ることもある
相場が急に大きく動くと、ロスカットの注文が想定した価格で成立しないことがあります。その場合、損失が預けた額を超え、足りない分を支払う必要が出てきます。
これは特定の会社だけの話ではなく、レバレッジ取引では、どの取引所・証券会社でも起こりうることです。たとえばbitbankの信用取引のページにも、「※ お預かりした保証金以上の損失が発生する可能性もあります。」という注意書きがあります(出典:bitbank 信用取引)。
では、レバレッジは借金になるのでしょうか。通常はロスカットで取引が止まるので、損失は預けた証拠金の範囲に収まることが多くなります。ただし急な値動きでは、不足分の支払いが生じることがあります。
だからこそ、倍率と取引する金額を最初から抑えておくことが、いちばん効く備えになります。
手数料・金利などのコスト
レバレッジ取引には、建玉を持ち続けると毎日かかるコストがあるものも多くあります。たとえば、2026年11月時点で、コインチェックのレバレッジ手数料は建玉の時価評価額 × 0.04%/日、bitbankの信用取引の建玉金利は0.04%/日です。
仮に、20万円分の建玉を持ち続けた場合で計算してみます。
- 1日あたり:20万円 × 0.04% = 80円
- 30日持った場合:80円 × 30日 = 2,400円
これは価格が変わらない前提の計算です。実際には、その日の時価評価額をもとに毎日計算されます。最初の試算表の損益には、このコストを含めていません。持つ期間が長くなるほどコストが積み重なる点も、レバレッジ取引をどのくらいの期間続けるかを考える材料になります。
レバレッジ型の投資信託・ETFが「2倍」にならない理由
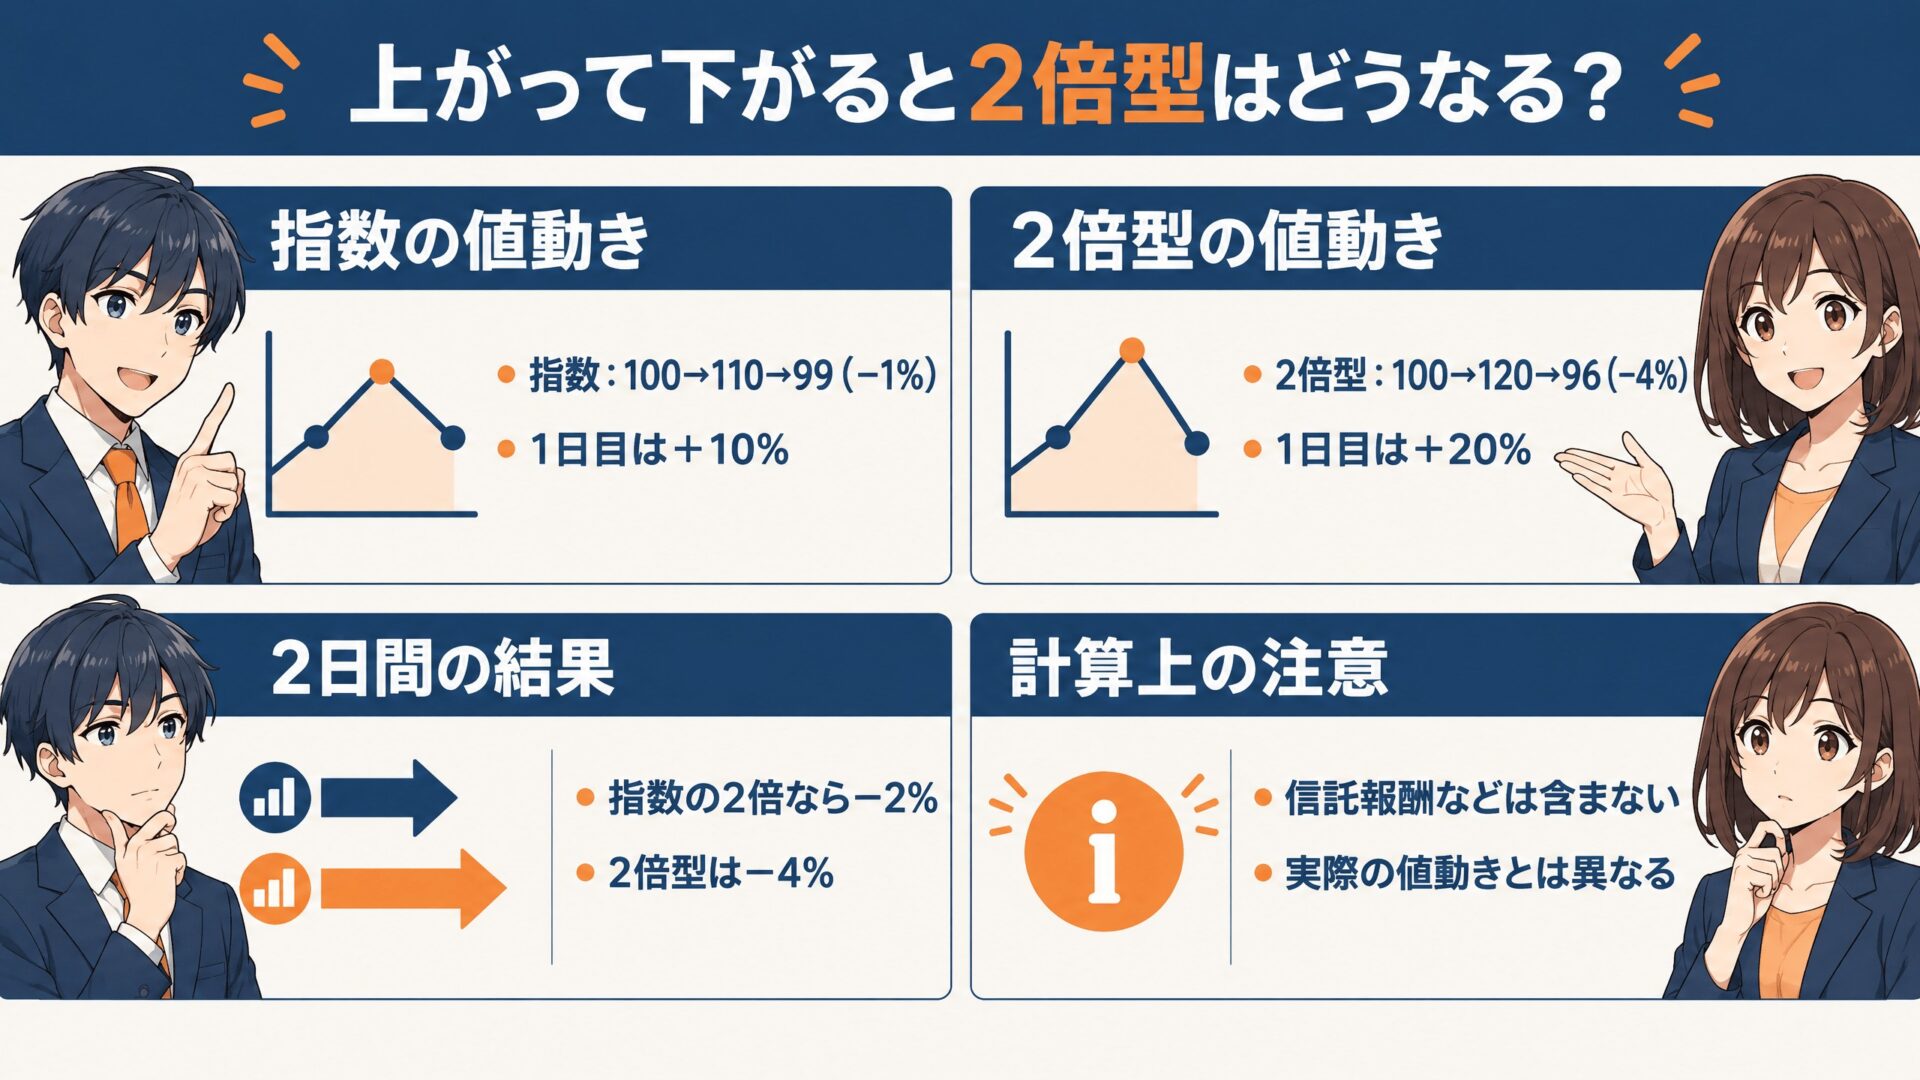
「指数の2倍に連動する投資信託なら、長く持てば指数の2倍に増えるのでは?」と考えたことはありませんか。実はそうはなりません。金融庁も、2日以上の期間では変動率が2倍とならないと注意を呼びかけています(出典:金融庁 報道発表(2021年6月30日))。
理由は、レバレッジ型の商品が「毎日の値動きの2倍」を目指して日々調整されていて、1日ごとの変化が積み重なると、期間全体の「指数の2倍」からずれていくからです。
例1:指数が2日で+10%→−10%と動いた場合(値動きが行ったり来たり)
| スタート | 1日目(指数+10%) | 2日目(指数−10%) | 2日間の結果 | |
| 指数 | 100 | 110 | 99 | −1% |
| 2倍型(日々の2倍) | 100 | 120(+20%) | 96(−20%) | −4% |
| 「指数の2倍」なら | — | — | — | −2% |
指数は 100 × 1.10 = 110、110 × 0.90 = 99 で、2日間で−1%です。2倍型は 100 × 1.20 = 120、120 × 0.80 = 96 で−4%。指数の2倍なら−2%のはずが、実際は−4%になっています。
例2:指数が2日で+10%→+10%と動いた場合(同じ方向に続く)
| スタート | 1日目 | 2日目 | 2日間の結果 | |
| 指数 | 100 | 110 | 121 | +21% |
| 2倍型 | 100 | 120 | 144 | +44% |
| 「指数の2倍」なら | — | — | — | +42% |
こちらは指数が 110 × 1.10 = 121 で+21%、2倍型は 120 × 1.20 = 144 で+44%です。指数の2倍(+42%)を上回っています。
上下を繰り返すと2倍より不利に、同じ方向に続くと2倍より有利になることもあります。どちらにしても「ちょうど2倍」にはなりません。なお、どちらの例も信託報酬などのコストを含めない計算で、実際の商品の値動きとは異なります。
長期の積立をしている方は、レバレッジ型の投資信託は「長く持てば指数の2倍に増える商品」ではないと覚えておいてください。
ナビゲーター上がって下がって元の位置に戻っただけに見えても、2倍型は値下がりしていることがある。ここが一番誤解されやすいところです。
始める前に確かめたいこと
向いている人・向いていない人
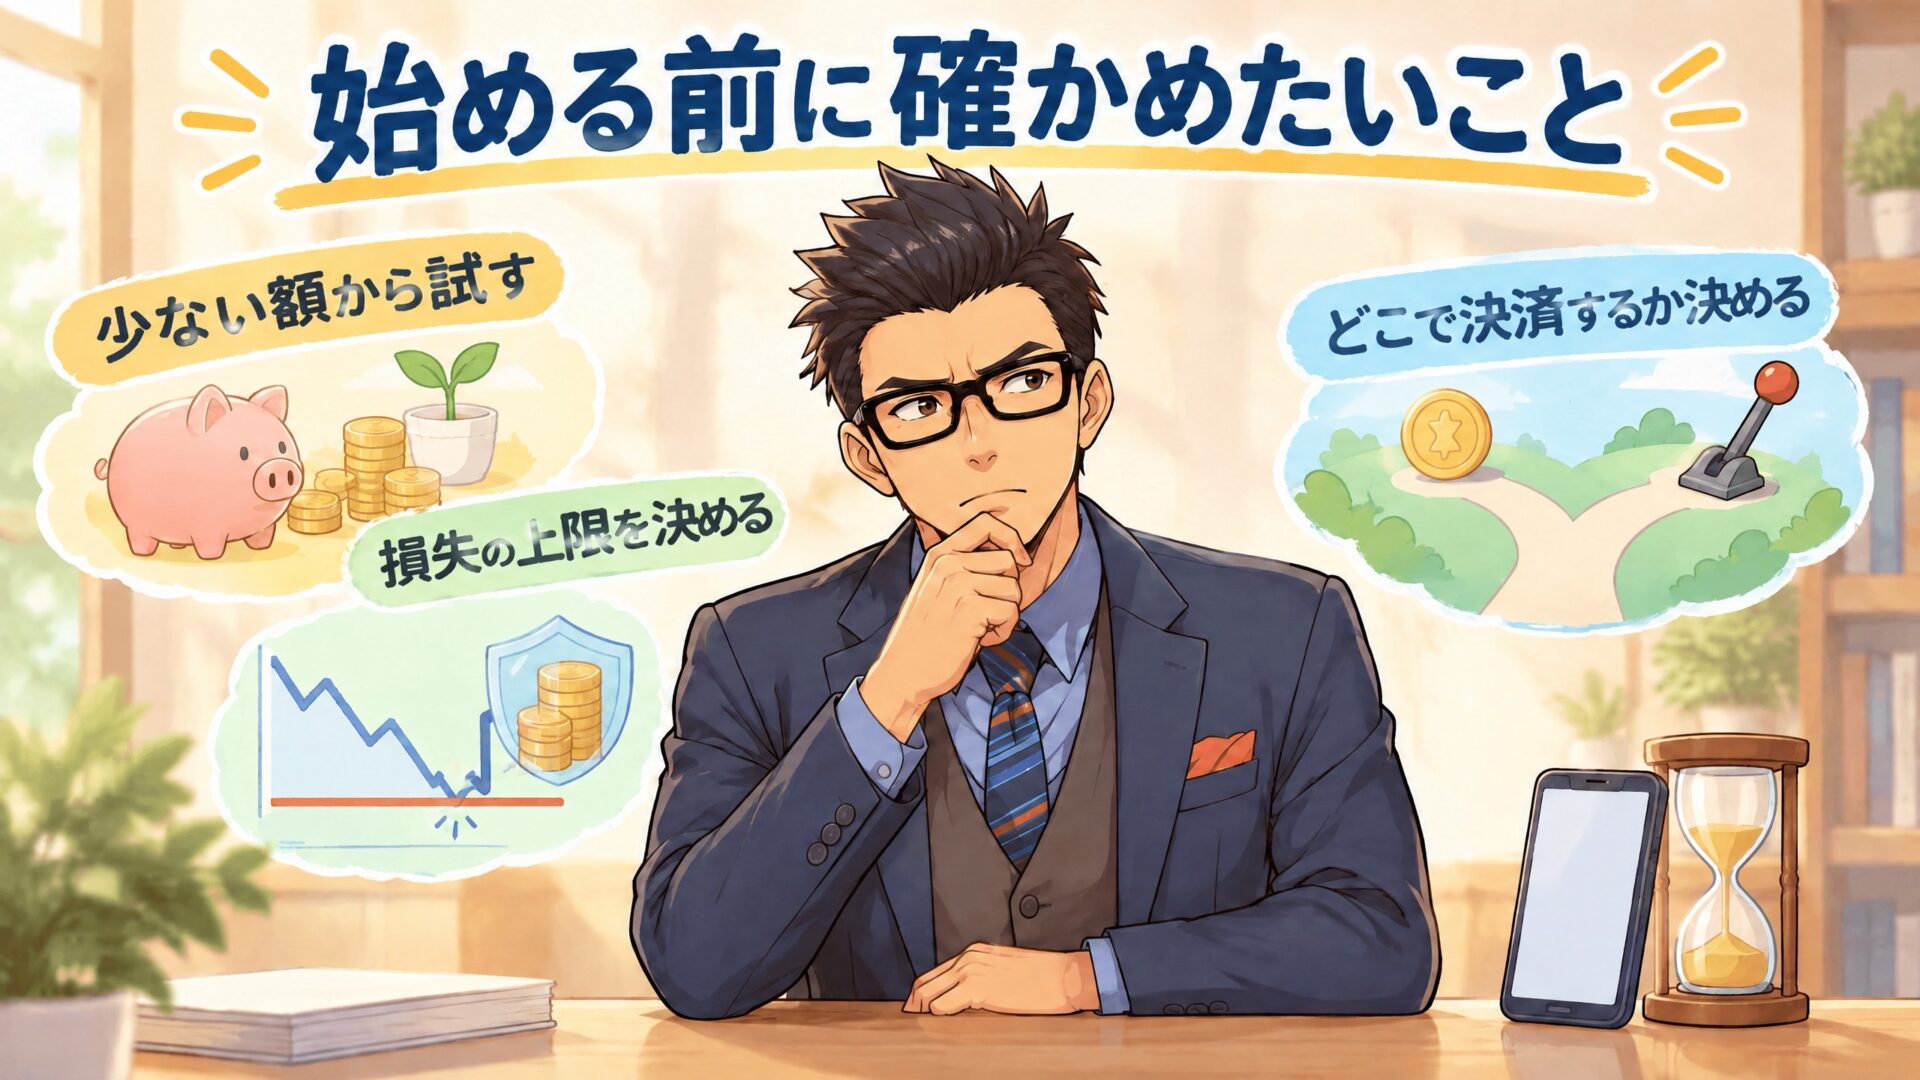
レバレッジは、人によって向き・不向きがはっきり分かれます。あなたはどちらに近いでしょうか。
| 向いている人 | 向いていない人 |
| 損失の上限を事前に決めて、守れる | ルールを決めずに取引しそう |
| 値動きを確認する時間がとれる | 値動きが気になって眠れなくなりそう |
| 当面使う予定のないお金で、少ない額から試せる | 生活費や近く使う予定のお金を使うつもり |
試すなら少ない額から、というのは私の現物での経験からも言えることです。仮想通貨を数千円分ずつ買っていたころは、含み損が出ても落ち着いてチャートを眺められました。最初から大きな金額を入れていたら、きっと夜中に何度もアプリを開いて、値動きに振り回されていたと思います。倍率がかかる取引なら、なおさら金額は小さく始めるのがおすすめです。
自分に合う入り口の早見表
今の状況ごとに、入り口の候補を整理しました。
| あなたの状況 | 入り口の候補 | 押さえておくこと |
| 借金になるのが怖い・まず値動きに慣れたい | レバレッジを使わない(現物・投資信託の積立) | 損失は投資した額まで |
| 株の値動きに慣れていて、売りからも試したい | 株の信用取引(約3.3倍まで) | 委託保証金は最低30万円。追証の基準は売買代金の20% |
| 為替に関心があり、少ない資金で試したい | FX(25倍まで) | 実際にかける倍率を低く決める |
| 暗号資産を持っていて、低い倍率から試したい | 暗号資産のレバレッジ取引(2倍まで) | 持ち続けると毎日手数料がかかる会社がある(例:0.04%/日) |
| 指数の短い期間の上げ下げを狙いたい | レバレッジ型投資信託・ETF | 長く持つと指数の2倍にならない |
暗号資産なら、仮想通貨の章で紹介したコインチェックのアプリで、最大2倍の範囲から試せます。まずは現物の口座を開くところから始めたい方は、こちらの手順が参考になります。

取引所(板取引)で信用取引ができるbitbankを使いたい方は、口座開設の手順をこちらでまとめています。

どの入り口を選ぶにしても、最初に決めておきたいのは「いくらまでなら損をしても生活が変わらないか」と「どこで決済するか」の2つです。
ナビゲーターレバレッジは「使う・使わない」も含めて選べるものです。今は使わない、という判断も立派な選択ですよ。
よくある質問
- レバレッジは借金ですか?
-
株の信用取引は、証券会社からお金や株を借りて行う取引です。FXや仮想通貨のレバレッジ取引は、証拠金を預けて売り買いの差額をやり取りする取引で、借り入れとは形が違います。ただし、どの商品でも急な値動きで預けた額を超える損失が出ると、不足分を支払う必要があります。
- 初心者は何倍くらいから始めればいいですか?
-
何倍が正解というものはありません。上限まで使う必要はなく、取引金額を減らせば倍率は下げられます。低い倍率・少ない額から、損失の上限を決めてから始めるのがおすすめです。
- NISAでレバレッジはかけられますか?
-
日本証券業協会のNISAに関するQ&Aによると、NISA口座で信用取引を行うことはできません。また成長投資枠では、デリバティブ取引を用いた一定の投資信託等が対象から除外されています(出典:日本証券業協会「2024年以降のNISAに関するQ&A」)。NISAで買えるかどうかは商品ごとに異なるので、取引する証券会社で確認してください。
- 仮想通貨のレバレッジ取引の税金はどうなりますか?
-
現在の取扱いでは、暗号資産の証拠金取引による所得は申告分離課税の対象ではなく、総合課税で申告します(出典:国税庁「暗号資産等に関する税務上の取扱いについて」)。改正後は、一定の暗号資産の譲渡による所得が20%(所得税15%・住民税5%)の申告分離課税の対象とされました。適用は、改正法の施行の日の属する年の翌年1月1日以後に行う譲渡からです(出典:国税庁「令和8年度税制改正のあらまし」)。レバレッジ取引がどう扱われるかも含めて、申告の前に国税庁の案内を確認してください。
- ロスカットされたら、損失はそこで確定しますか?
-
ロスカットで建玉が決済されるので、その時点で損益は確定します。通常は損失がそれ以上広がるのを止める働きをしますが、相場が急に動いたときは、想定より大きな損失になることがあります。
ビットコインの分離課税で何が変わるのかは、FXの前例と比べながらこちらの記事で解説しています。
まとめ
レバレッジについて、この記事の要点を振り返ります。
- レバレッジは、預けたお金の何倍もの取引ができる仕組み。利益も損失も同じ倍率で大きくなる
- 個人の最大倍率は、株の信用取引が約3.3倍、FXが25倍(いずれも計算値)、暗号資産が2倍
- 損が大きくなるとロスカットや追証が働く。急な値動きでは、預けた額を超える損失が出ることもある
- レバレッジ型の投資信託・ETFは、長く持つと指数の2倍にならない
使うなら、低い倍率・少ない額から、損失の上限を決めてから。今は使わない、という判断もあります。暗号資産で試すなら、コインチェックのアプリで最大2倍の範囲から始められます。
私がFXで遠回りをして学んだのは、「感情で売買せず、ルールで売買する」ことの大切さでした。倍率がかかる取引ほど、このルールが効いてきます。
ナビゲーター仕組みを知っていれば、レバレッジを使うかどうかを自分で決められます。焦らず、自分のペースで選んでください。