
「独身の老後は悲惨」という言葉を検索ボックスに打ち込んだとき、心のどこかでこんな声が聞こえていませんか。「自分の未来は、本当にそうなるのだろうか」「貯金もほとんどないし、今からじゃもう遅いんじゃないか」。そう感じている方は、決してあなただけではありません。
正直に言います。私自身、「給料だけでは将来が不安だ」と漠然とした焦りに押されて、深夜にスマホで「老後 お金 足りない」と検索していた時期があります。FXで失敗して、株でも失敗して、「自分はこのまま老いていくのか」と布団の中で考え込む夜もありました。
でも、その後ファイナンシャルプランナー2級・宅地建物取引士などの資格を取得し、お金の仕組みを根本から学び直していく中で、あることが見えてきました。「独身の老後が悲惨」と言われるのには、個人の努力ではどうにもならない5つの構造的な理由があるのです。だからこそ、構造を理解して順序立てて動けば、貯金ゼロからでも備えていけます。
この記事では、公的データをもとに「独身の老後が悲惨と言われる5つの理由」を1つずつ確認していきます。この記事は男女共通版です。年金額や平均余命など男女で差がある部分は表にまとめたうえで、女性ならではの事情・男性ならではの事情を詳しく知りたい方には、それぞれ専門に扱った記事へご案内します。
「保険料をもっと安くできるかも」と思ったら、プロに相談するのが確実です。ファイナンシャルプランナーに相談なら自宅にFPが来てくれて、何度でも無料。強引な勧誘もありません。
この記事を書いた人
- ファイナンシャルプランナー
- 証券外務員1種
- DCプランナー2級
- 宅地建物取引士(宅建)
- 仮想通貨: 約1,100万円
- 株式・投資信託: 1,270万円
- 金・プラチナ: 121万円
投資スタイルはドルコスト平均法をメインでコツコツ派です。無理なく継続出来る投資が好きです。
記事内容は投資初心者の頃の気持ちを忘れずに執筆しています。
お仕事の依頼・ご相談はお問い合わせからお待ちしております。
「独身の老後は悲惨」と言われる5つの構造的理由【全体像】
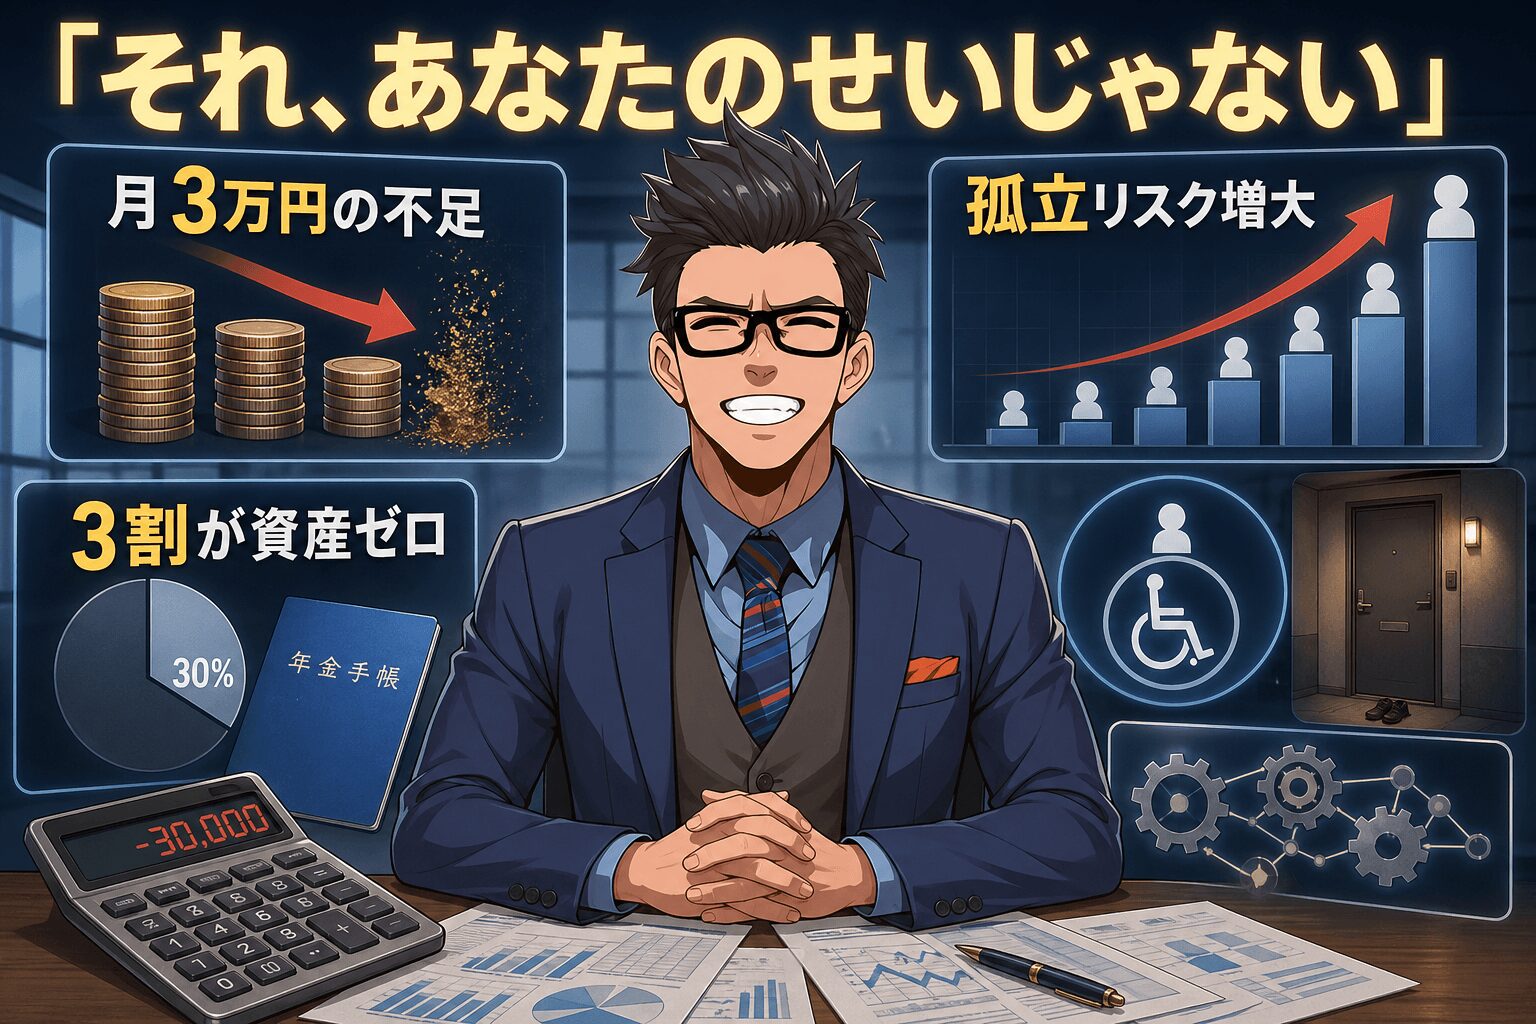
まず結論から伝えます。「独身の老後は悲惨」と言われるのは、根性論や個人の責任の話ではありません。次の5つの社会構造が背景にあります。
- 理由①:公的年金だけでは、月の生活費が約3万円不足する
- 理由②:単身世帯のうち、約3割が金融資産を保有していない
- 理由③:高齢単身世帯はこれから加速度的に増えていく
- 理由④:健康・介護リスクを一人で抱える構造がある
- 理由⑤:住居費・身元保証・孤立リスクが二人以上世帯より重くなりやすい
大事なのは、これらが「あなたの怠けが原因」ではなく、年金制度・賃金カーブ・人口動態・家族形態の変化といった社会全体の構造から生まれているということです。
もう少し正確に言うと、「悲惨」になるかどうかは、次の3つの変数の掛け合わせで決まります。
- ①月の不足額:年金だけでいくら足りないか
- ②備えの残高:不足を何年分カバーできる貯えがあるか
- ③住まいの形:持ち家か、賃貸か
独身という属性は、この3つを悪化させやすいのは事実です。ただし、それはあくまで「悪化させやすい」だけであって、結果を確定させるものではありません。構造を理解すれば、感情に振り回されずに対処の道筋が見えてきます。
 ナビゲーター
ここで全体像を押さえておくと、次の章から「また同じ話か」とならずに、自分の状況に当てはめながら読めます。
では、5つの理由を1つずつデータで確認していきましょう。
理由①|公的年金だけでは月の生活費が約3万円不足する
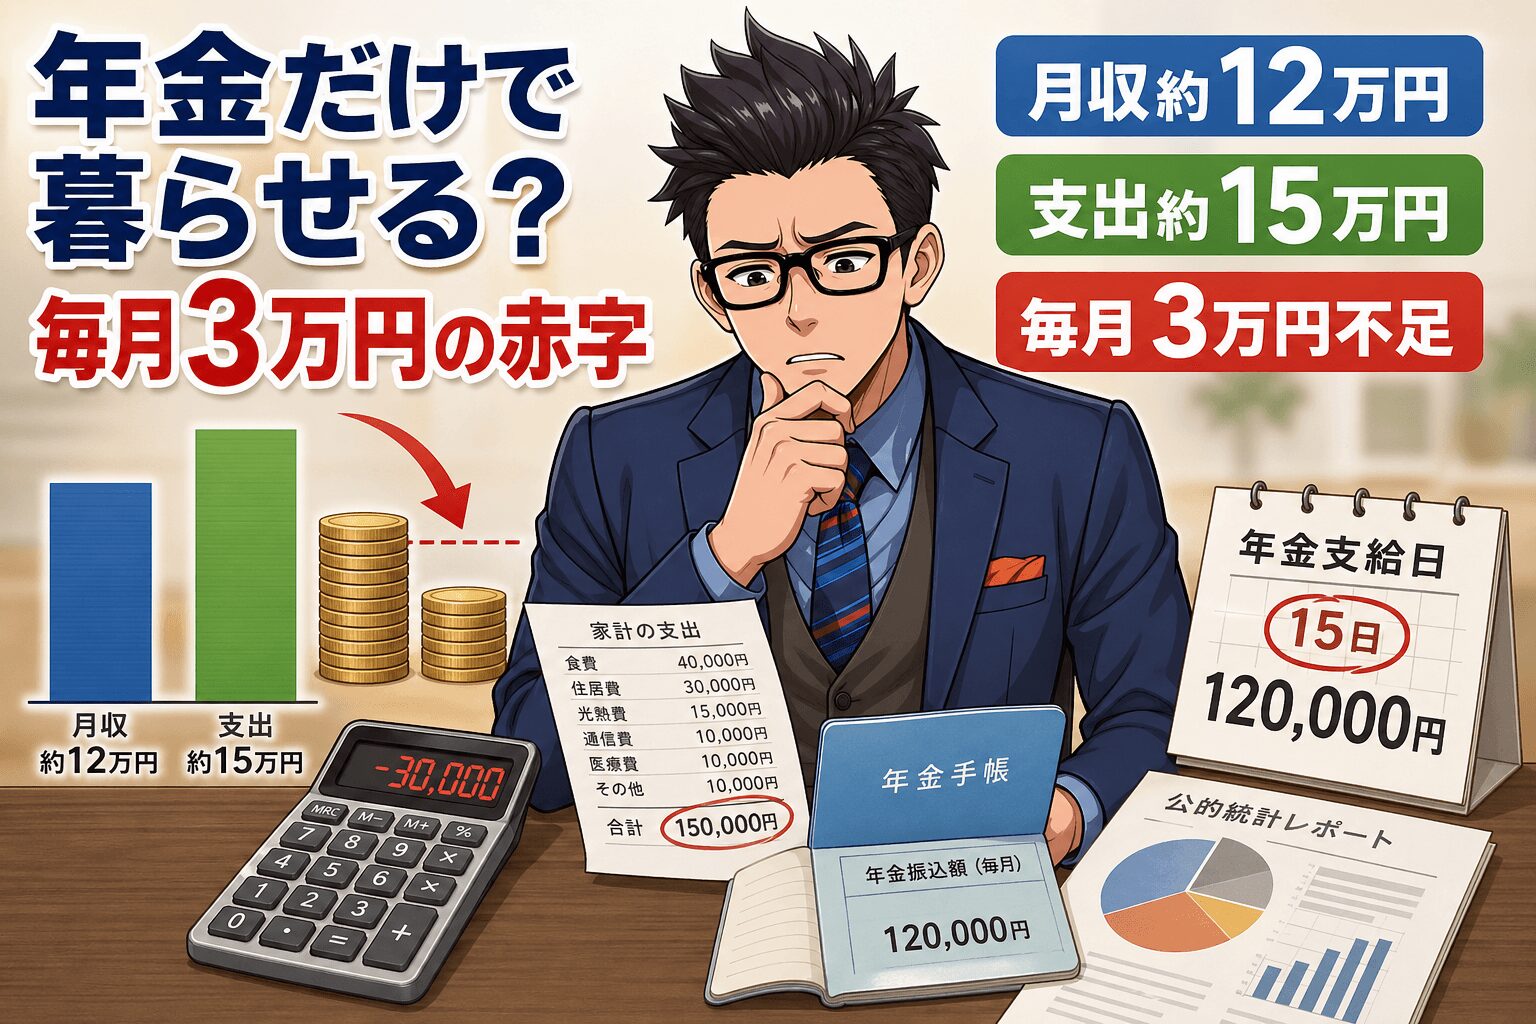
独身の老後に対する不安の核心は、ここにあると言っても過言ではありません。公的年金だけでは、毎月の生活費が約3万円不足する構造になっているのです。
総務省「家計調査報告(家計収支編)2025年(令和7年)平均」によると、65歳以上の単身無職世帯(高齢単身無職世帯)の実収入は月131,456円、可処分所得(税金や社会保険料を引いた手取り)は118,465円、消費支出は148,445円でした。差し引き毎月29,980円の不足が生じている計算です(平均消費性向125.3%)。
これは平均どうしの差です。年金額が平均より低い方は、不足がさらに大きくなります(この後の章で見る女性の厚生年金の平均は額面ベースで月114,797円。ここから税や社会保険料が引かれるため、手取りで見ると差はさらに開きます)。
なお、消費支出148,445円のうち住居は11,416円(7.7%)にとどまります。これは持ち家の人も含めた平均であり、家賃を払っている場合はこの金額では収まりません。
では、年金そのものはいくらもらえるのか。日本年金機構の発表によれば、2026年度(令和8年度)の老齢基礎年金の満額は月70,608円(昭和31年4月2日以後生まれ)、月70,408円(昭和31年4月1日以前生まれ)となっています。前年度から1.9%引き上げられ、4年連続の増額です。
厚生年金(老齢基礎年金との合算)の平均月額については、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、次のような姿になります。
- 老齢厚生年金 受給権者全体の平均月額:150,289円(基礎年金を含む)
- 65歳以上・女性受給者の平均月額:114,797円
- 65歳以上・男性受給者の平均月額:173,033円
出典:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」(令和6年度末現在)
ここで気をつけたいのが、「老後何年分の不足を備えればいいのか」を計算するときの落とし穴です。よく見る「平均寿命87歳から65歳を引いて22年分」という計算は、統計上の誤りに近いものがあります。
ナビゲーター「平均寿命」は0歳時点の平均余命のことで、すでに65歳まで生きた人の余命とは別物なんです。65歳まで生きた人は、平均寿命より長生きする傾向があります。
厚生労働省「令和7年(2025年)簡易生命表」によると、65歳時点の平均余命は男性が19.68年、女性が24.52年です(前年からそれぞれ0.22年・0.14年延伸。同表の平均寿命は男性81.35年・女性87.33年)。つまり65歳から先、男性は平均で約20年、女性は平均で約24年半の老後を過ごす計算になります。
月29,980円の不足が続くと仮定すると、65歳男性の平均余命19.68年で約708万円、65歳女性の平均余命24.52年で約882万円。おおよそ710万〜880万円が目安になります。ただしこれは、①2025年平均の不足額がそのまま続く場合、②平均余命どおりに推移した場合の計算であり、医療・介護の一時費用や賃貸の家賃は含みません。平均余命は平均値なので、半数の人はこれより長く生きます。「悲惨」と決めつける必要はありませんが、年金だけでは構造的に不足が出る前提で、必要額を逆算しておくのが現実的です。
年金が足りない構造をもう少し深く理解しておきたい方は、こちらの記事もあわせてどうぞ。
理由②|単身世帯の金融資産非保有層は約3割(J-FLEC 2025年調査)
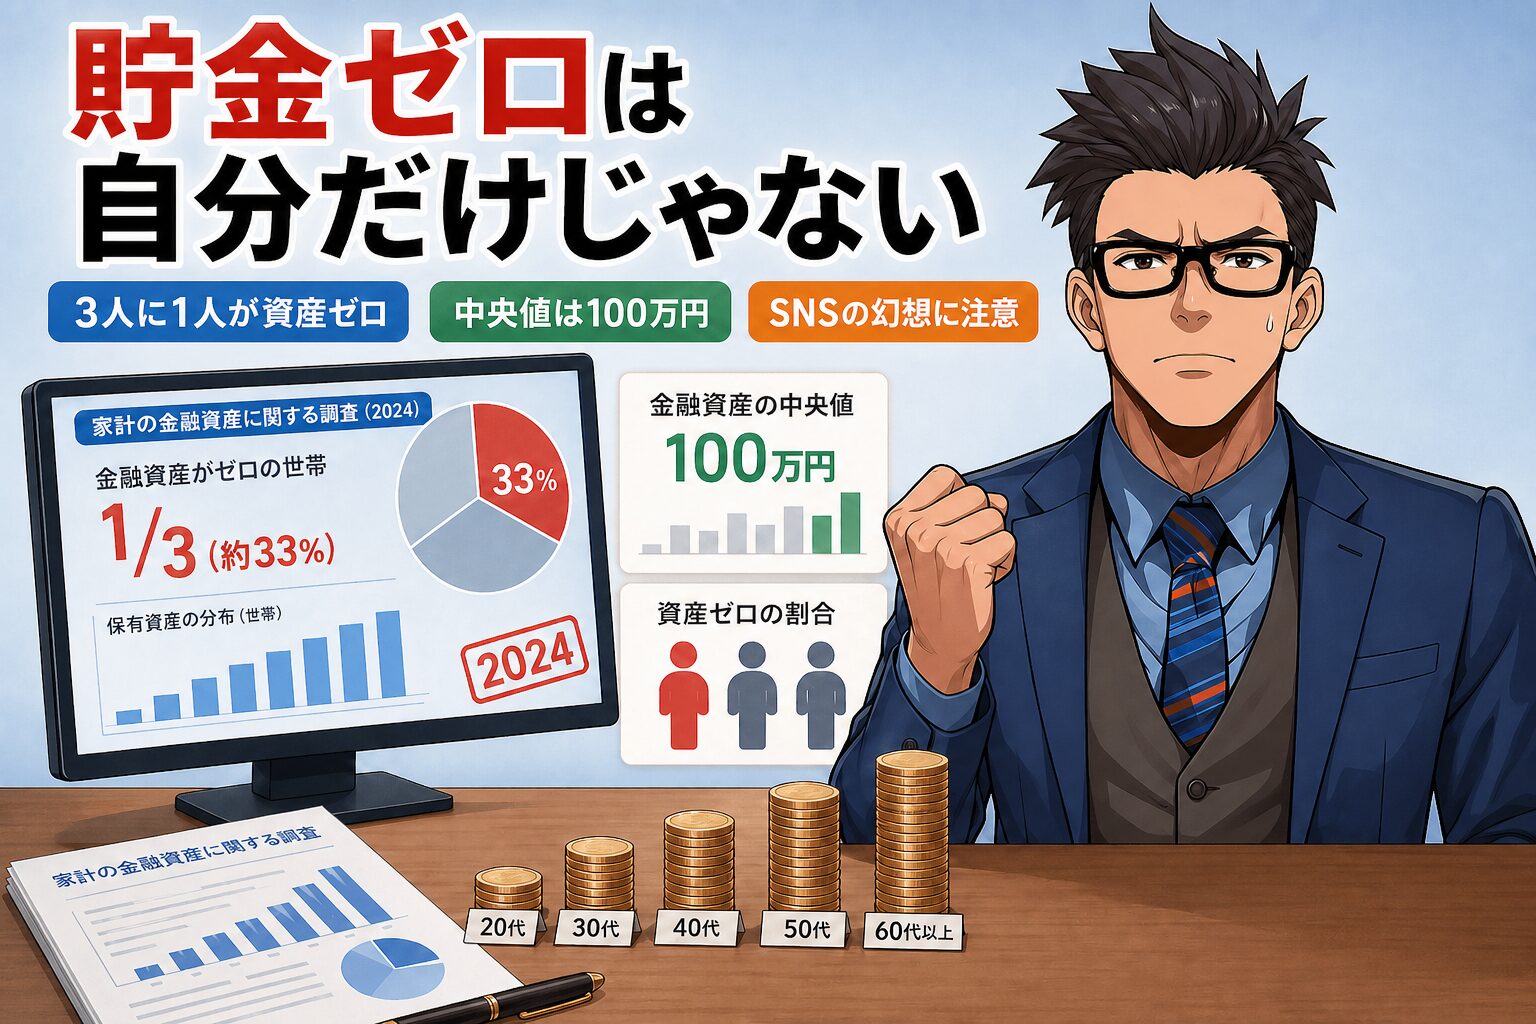
「自分は貯金がほぼゼロ。きっと自分だけがダメなんだ」と感じていませんか。実は、そうではありません。データを見ると、同じ立場の人は決して少なくないのです。
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査 2025年(単身世帯調査)」によると、年代別の金融資産非保有率はおおよそ次のような姿になっています。
| 年代(単身世帯) | 金融資産非保有の割合 | 金融資産保有額の中央値(非保有世帯を含む) |
| 20代 | 33.2% | 37万円 |
| 30代 | 32.3% | 100万円 |
| 40代 | 32.1% | 100万円 |
| 50代 | 35.2% | 120万円 |
| 60代 | 30.4% | 300万円 |
| 70代 | 20.4% | 500万円 |
| 全世代単身(参考) | 30.1% | 130万円 |
出典:J-FLEC「家計の金融行動に関する世論調査 2025年(単身世帯調査)」
注目すべきは、60代の単身世帯ではおよそ3割が金融資産を持っていないという事実です。一方70代になると20.4%まで下がり、およそ5人に1人。そして表のとおり、もっとも高いのは50代の35.2%です。現役の終盤がいちばん苦しい局面であることが、データからも読み取れます。なお70代で低くなっているのは、同じ人が改善したというより、世代ごとの就労環境や退職金の違いが背景にあると考えられます。
 ナビゲーター
「貯金ゼロは自分だけ」と思い込まなくて大丈夫です。データで見ると、決して特別な状況ではありません。
※ J-FLECは2026年1月21日に「家計の金融行動に関する世論調査」の訂正を公表しています。訂正の対象は〈2025年計数の二人以上世帯調査〉と〈2022年計数の単身世帯〉で、本記事が引用する〈2025年計数の単身世帯〉は訂正の対象外です。
「貯金ゼロ」がレアケースではないという統計の話を、もう少し深掘りしている記事もあります。
理由③|高齢単身世帯はこれから加速度的に増える
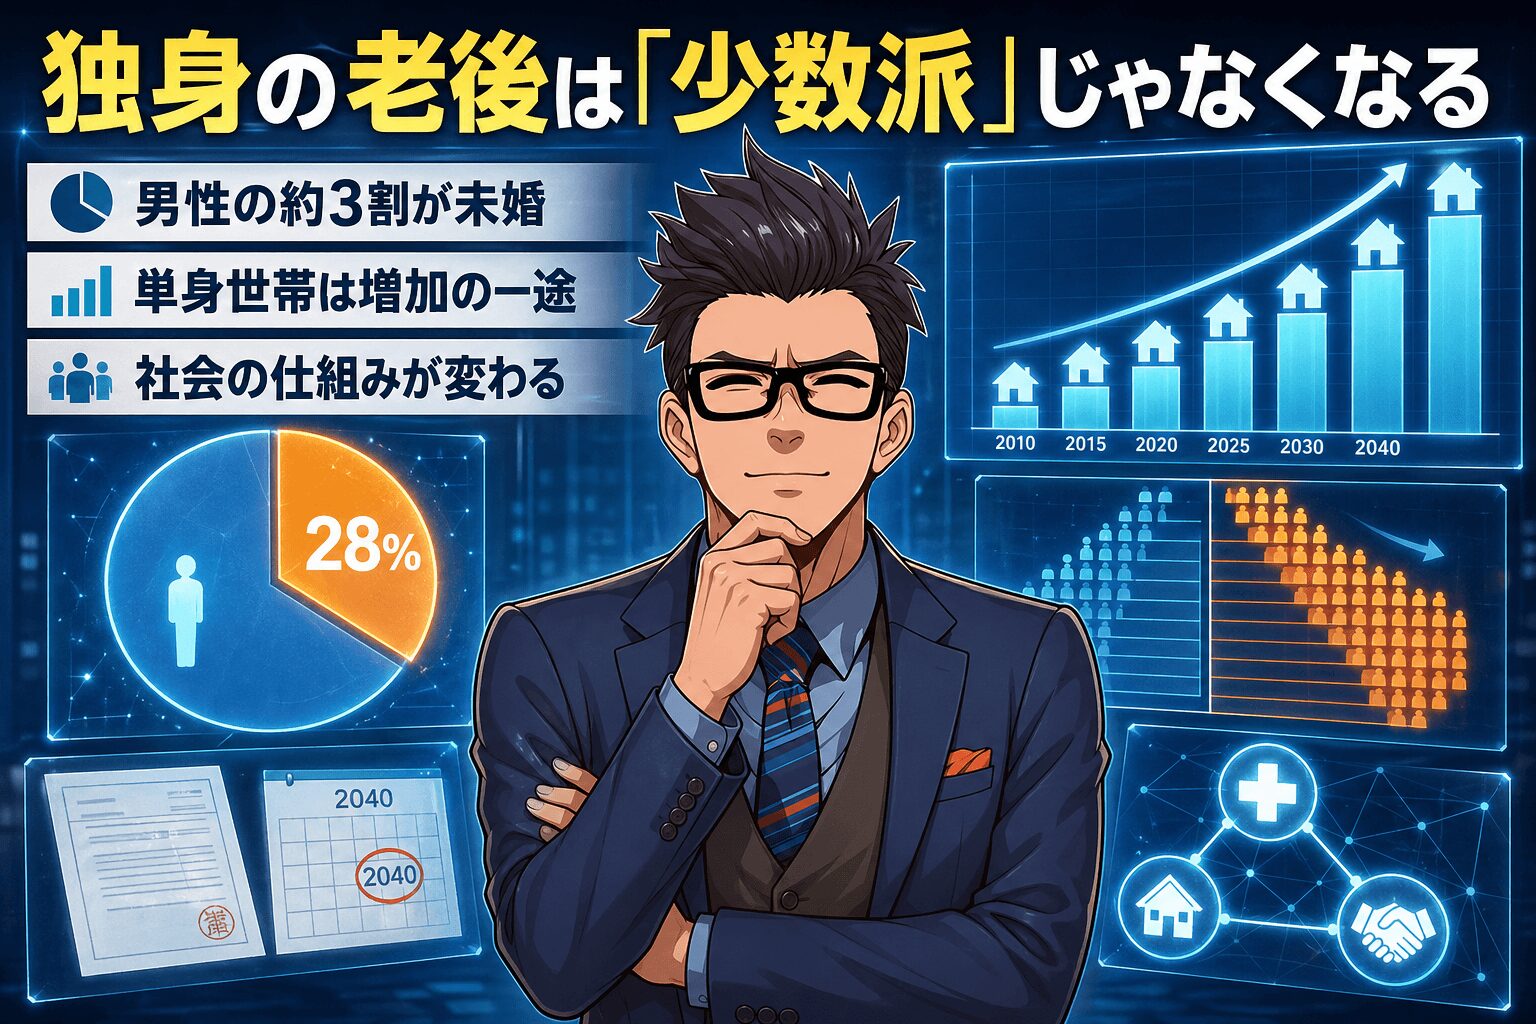
独身高齢者は「特殊な少数派」というイメージが、まだどこかに残っているかもしれません。しかし日本社会の現実は、独身の老後が「珍しくない当たり前」になっていく方向に動いています。
国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)-令和6(2024)年推計-」によると、単独世帯の割合は2020年の38.0%から2050年には44.3%(2,330万世帯)へ上昇します。65歳以上の独居率は男性16.4%→26.1%、女性23.6%→29.3%へと高まっていく見通しです。
さらに見過ごせないのが、高齢単独世帯に占める未婚者の割合です。2020年から2050年にかけて、男性は33.7%→59.7%、女性は11.9%→30.2%へと上昇し、「近親者のいない高齢単独世帯が急増する」と推計されています。頼れる兄弟姉妹や子どもがいない高齢者が、これから当たり前になっていくということです。
出典:国立社会保障・人口問題研究所「日本の世帯数の将来推計」
結婚しない・できない傾向もデータで裏付けられています。2020年の国勢調査をもとに国立社会保障・人口問題研究所が算出した50歳時未婚割合は、男性が28.25%、女性が17.81%でした。これは「45〜49歳と50〜54歳の未婚率の平均から算出された推計値」で、いわゆる「生涯未婚率」とは厳密には別の指標ですが、未婚で50歳前後を迎える人の比率を示すものとして広く参照されています。これが現時点で公表されている最新の確定値です。
出典:国立社会保障・人口問題研究所「人口統計資料集2025」 / 公益財団法人 生命保険文化センター「『50歳時の未婚率』とは?」
ナビゲーター男性の約3割、女性の約2割弱が50歳時点で未婚という時代です。独身の老後が珍しい存在ではなくなる方向に進んでいるのがわかります。
これは見方を変えれば、社会全体で独身高齢者向けの仕組みやサービスが整っていかざるを得ないということでもあります。実際、住宅・医療・年金それぞれの制度で、独身高齢者を意識した見直しが2025年から2026年にかけて動いています。
理由④|健康・介護リスクを一人で抱える構造
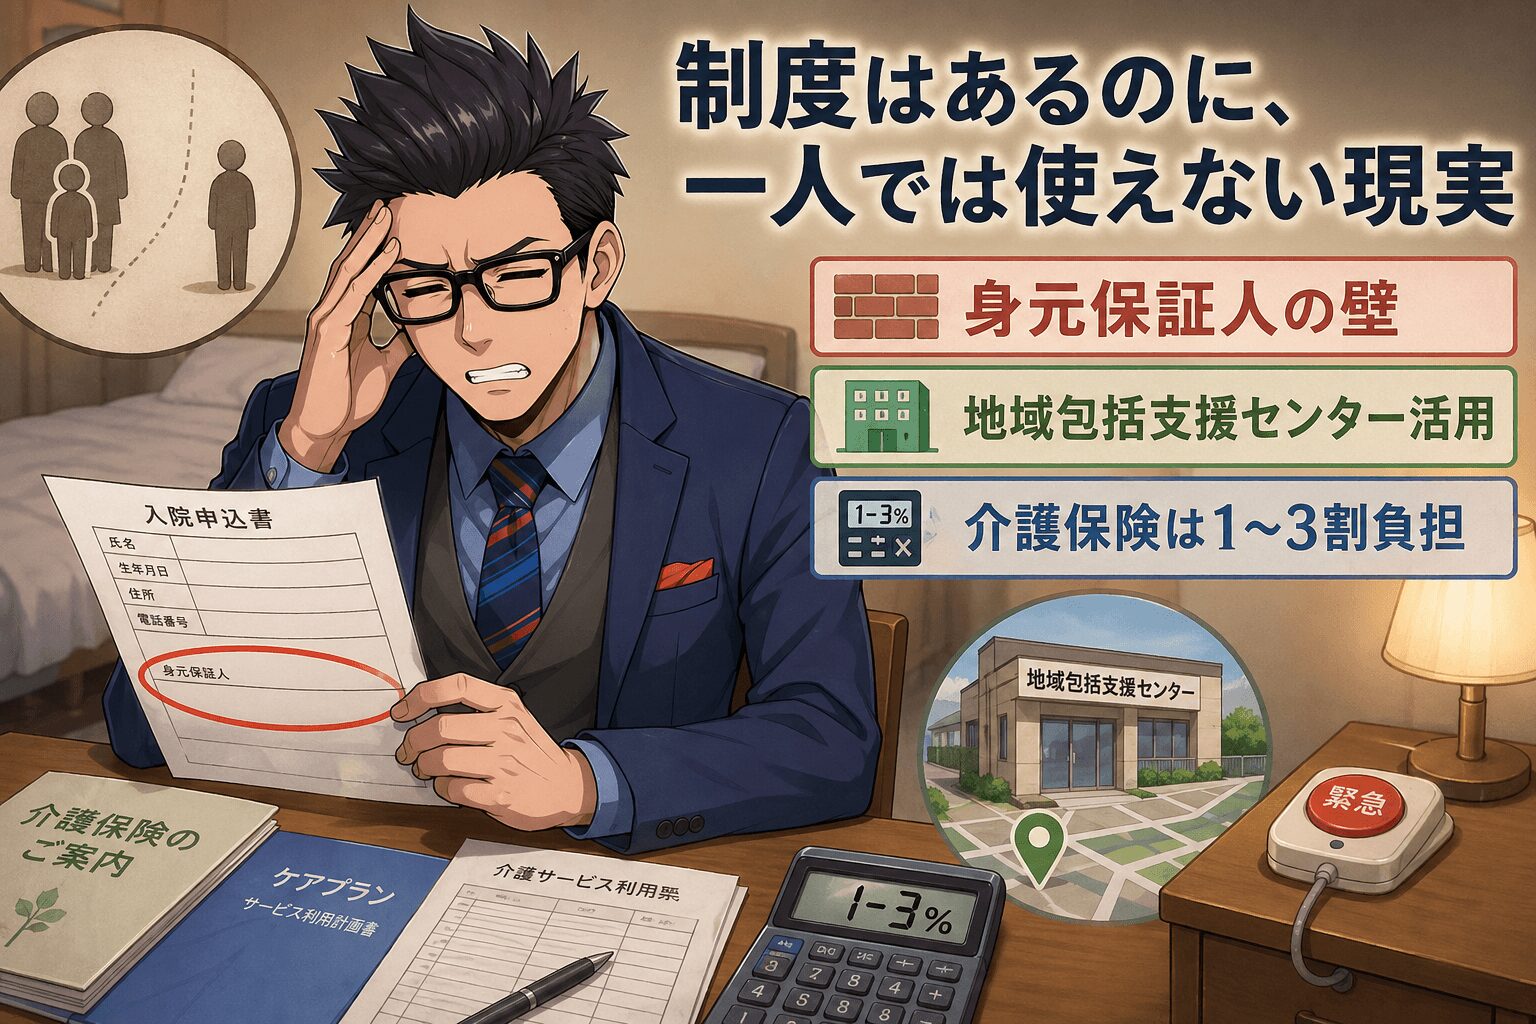
お金の話と並んで、独身の老後の不安として大きいのが健康と介護です。特に「一人で病気になったらどうしよう」「介護が必要になったとき、誰が動いてくれるのか」という心配は、独身者特有のリアルな悩みと言えます。
制度面で言えば、日本には介護保険制度や高額療養費制度があります。介護サービスの自己負担は所得に応じて1割・2割・3割に分かれ、医療費の自己負担にも上限(高額療養費制度)が設定されています。この高額療養費制度は2026年8月から段階的に見直しが始まっています(詳細はこの後の章で表にまとめています)。
出典:厚生労働省「介護保険制度について」 / 厚生労働省「高額療養費制度を利用される皆さまへ」
ただし、独身高齢者には「制度はあるが、一人で使いこなすのが難しい」という独特の負担があります。たとえばこんな場面です。
- 急病で倒れたときに、発見してくれる人が同居していない
- 入院や手術で「身元保証人」「緊急連絡先」を求められたときに困る
- 退院後の通院・買い物・服薬管理を支えてくれる家族がいない
- 介護サービス利用の手続きや、ケアマネジャーとの調整を一人でこなす必要がある
これは制度の問題というより、制度設計が「家族の存在」を暗黙の前提にしているところがあるためです。独身者にとっては、その前提を埋めるための工夫が必要になります。
ナビゲーター制度はちゃんと整っています。ただ、その制度を「一人で使いこなす力」も合わせて備えておく必要があるんですね。
具体的な備えとしては、まず地域包括支援センターを早めに把握しておくのが第一歩です。「(お住まいの市区町村名)+地域包括支援センター」で検索すると、担当エリアの窓口が見つかります。担当圏域は住所によって決まっているため、現役のうちに一度、電話で場所と担当圏域を確認しておくと、いざというとき迷わずに動けます。あわせて信頼できる身元保証サービスを比較しておく、医療・介護の意思表示(リビングウィル)を文書化しておく、といった準備が「悲惨」を遠ざける現実的な手段になります。
理由⑤|住居費・身元保証・孤立リスクが二人以上世帯より重い
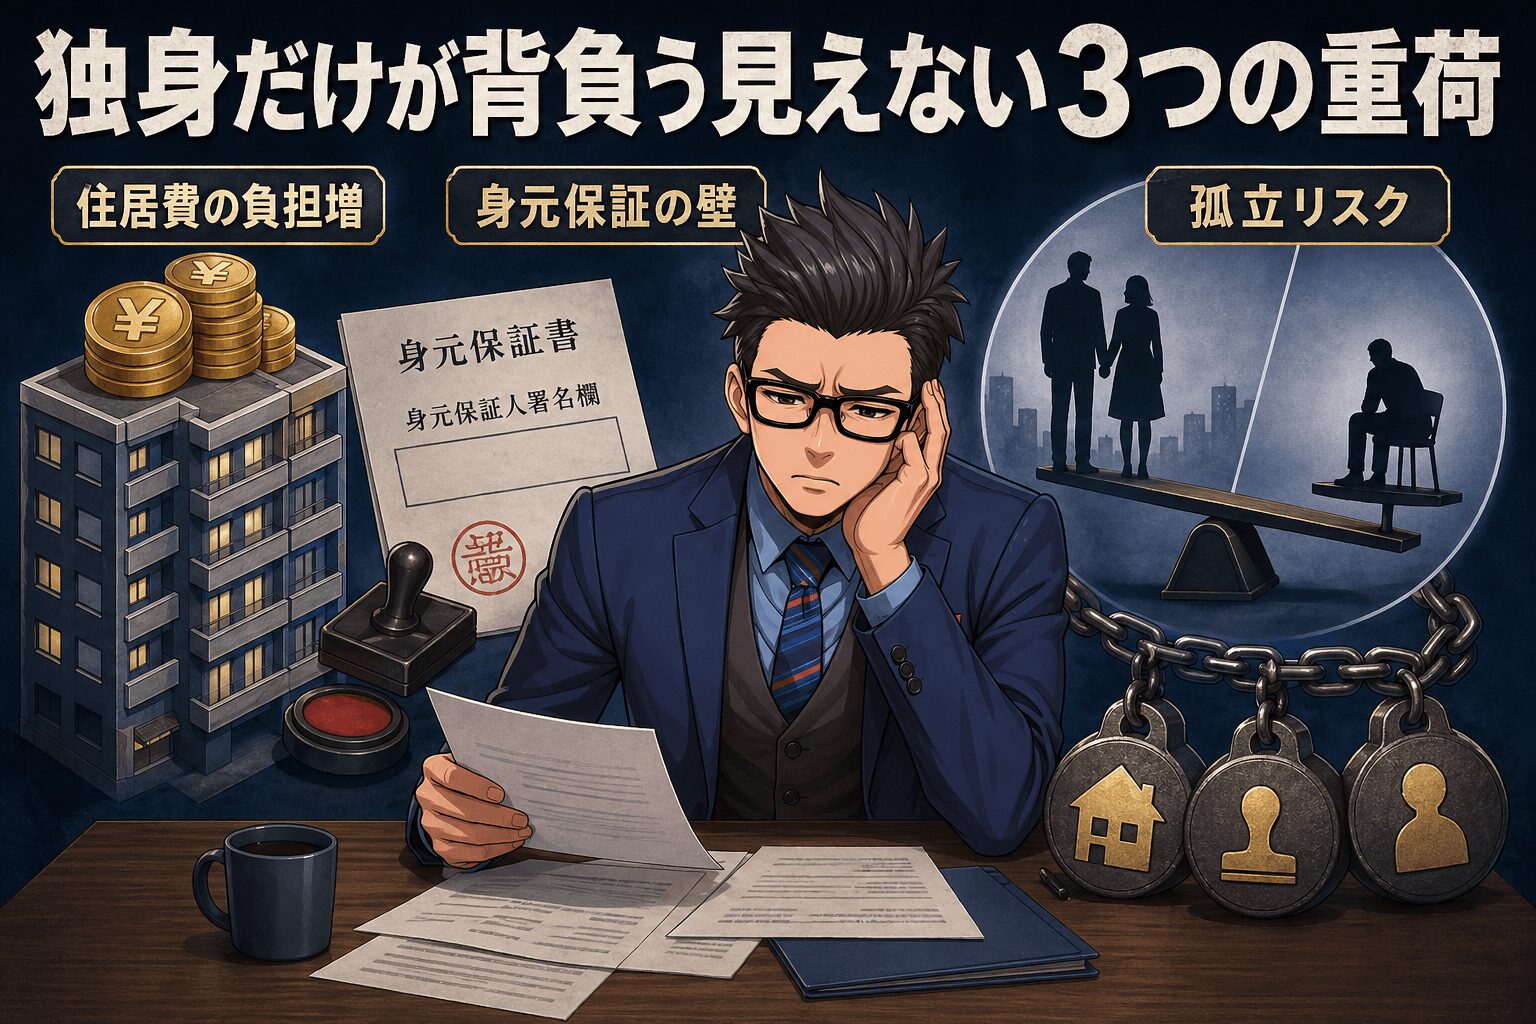
5つ目は、独身者特有の3点セットである住居費・身元保証・孤立リスクです。これらは家族と暮らしている人に比べて、独身者のほうが負担が大きくなりやすい領域です。
住居費:賃貸も持ち家も独身は重くなりやすい
賃貸の単身高齢者は、連帯保証人や孤独死リスクを大家側が懸念し、入居審査で慎重に見られやすい傾向があります。一方、持ち家でも固定資産税・修繕費・将来のバリアフリー化など、世帯収入が一人分しかない中で全額を負担する必要があります。
この状況を受けて、2025年10月に改正住宅セーフティネット法が施行されました。詳しくは後の章で紹介しますが、「賃貸か、持ち家か」を二者択一で考えるよりも、こうした制度の変化も含めて選択肢を知っておくことが大切です。
身元保証:公的ガイドラインを選び方の目安にする
入院・施設入居・賃貸契約のいずれでも、独身の高齢者は身元保証人を求められる場面が増えます。民間の身元保証サービスも増えていますが、国は2024年6月に「高齢者等終身サポート事業者ガイドライン」(内閣官房 身元保証等高齢者サポート調整チーム、内閣府、金融庁、消費者庁ほか)を策定し、事業者が留意すべき事項を示しています。契約内容の説明、身元保証・死後事務・日常生活支援それぞれのサービス範囲、前払(預託)金の扱い、契約の変更・解約の条件、判断能力が低下した場合の対応、情報開示と相談窓口の設置。これらが確認できるかどうかが、選ぶときの実務的な目安になります。
出典:内閣官房ほか「高齢者等終身サポート事業者ガイドライン」(2024年6月)
孤立リスク:「会話量」は健康の隠れた変数
孤立は、健康に直結する隠れた変数です。会話の量や社会参加の度合いは、お金の備えと同じくらい老後の生活の質を左右します。「お金の備え」と「人とのつながりの備え」は、独身の老後ではセットで考える必要があります。
ナビゲーター住居・身元保証・孤立の3つは、独身者特有のリスクとして対策しておくと、将来の景色がだいぶ変わります。
賃貸独身者の老後の住まい戦略については、こちらのピラー記事で具体的に解説しています。
2025〜2026年に変わった3つの制度|独身の老後に直接効く改正
ここまでの理由①〜⑤で触れてきた制度のうち、2025年から2026年にかけて実際に動いたものを3つまとめます。独身の老後の不安として大きい「住まい」「医療費」「積立」に、それぞれ直接効いてくる改正です。
| 制度 | 何が変わったか | 独身の老後に何が起きるか | 今できること |
| 改正住宅セーフティネット法 (2025年10月1日施行) | 居住サポート住宅の認定制度、認定家賃債務保証業者制度、居住支援法人の業務への残置物処理の追加 | 大家が単身高齢者の入居を懸念する理由(見守り・保証・死後対応)を、制度側が引き受ける仕組みができた | 「居住サポート住宅」情報提供システムで対象住宅を調べておく |
| 高額療養費制度の見直し (2026年8月〜、2027年8月〜) | 令和8年8月から月額の負担上限を見直し、令和9年8月から所得区分をさらに細分化 | 医療費の自己負担額の水準が変わる(所得区分により異なる) | 自分の所得区分と現在の上限額を公式サイトで確認しておく |
| iDeCoの拠出限度額・加入年齢の改正 (2026年12月1日施行予定) | 第2号加入者(会社員・公務員)は月額6.2万円、第1号加入者(自営業など)は月額7.5万円に引き上げ。加入可能年齢が70歳未満に拡大 | 60代になってからでも積立を続けられる期間が延びる | 加入中の方は限度額の変更時期を確認、未加入の60代の方は加入可否を検討 |
出典:国土交通省「住宅セーフティネット制度」 / 厚生労働省「高額療養費制度」 / 厚生労働省「確定拠出年金の制度改正」
いずれも独身高齢者が抱えやすい不安、つまり「保証人がいない」「医療費が心配」「積立を始めるのが遅い」に対して、制度側が後追いで整備を進めている段階です。ご自身に関係しそうなものは、どれでしたか。
ナビゲーター制度は少しずつ動いています。数年前の情報のまま「もう詰んでいる」と決めてしまうのが、いちばんもったいないパターンなんです。
男女で違うのは「差分」だけ|あなたはどちらの記事に進むべきか
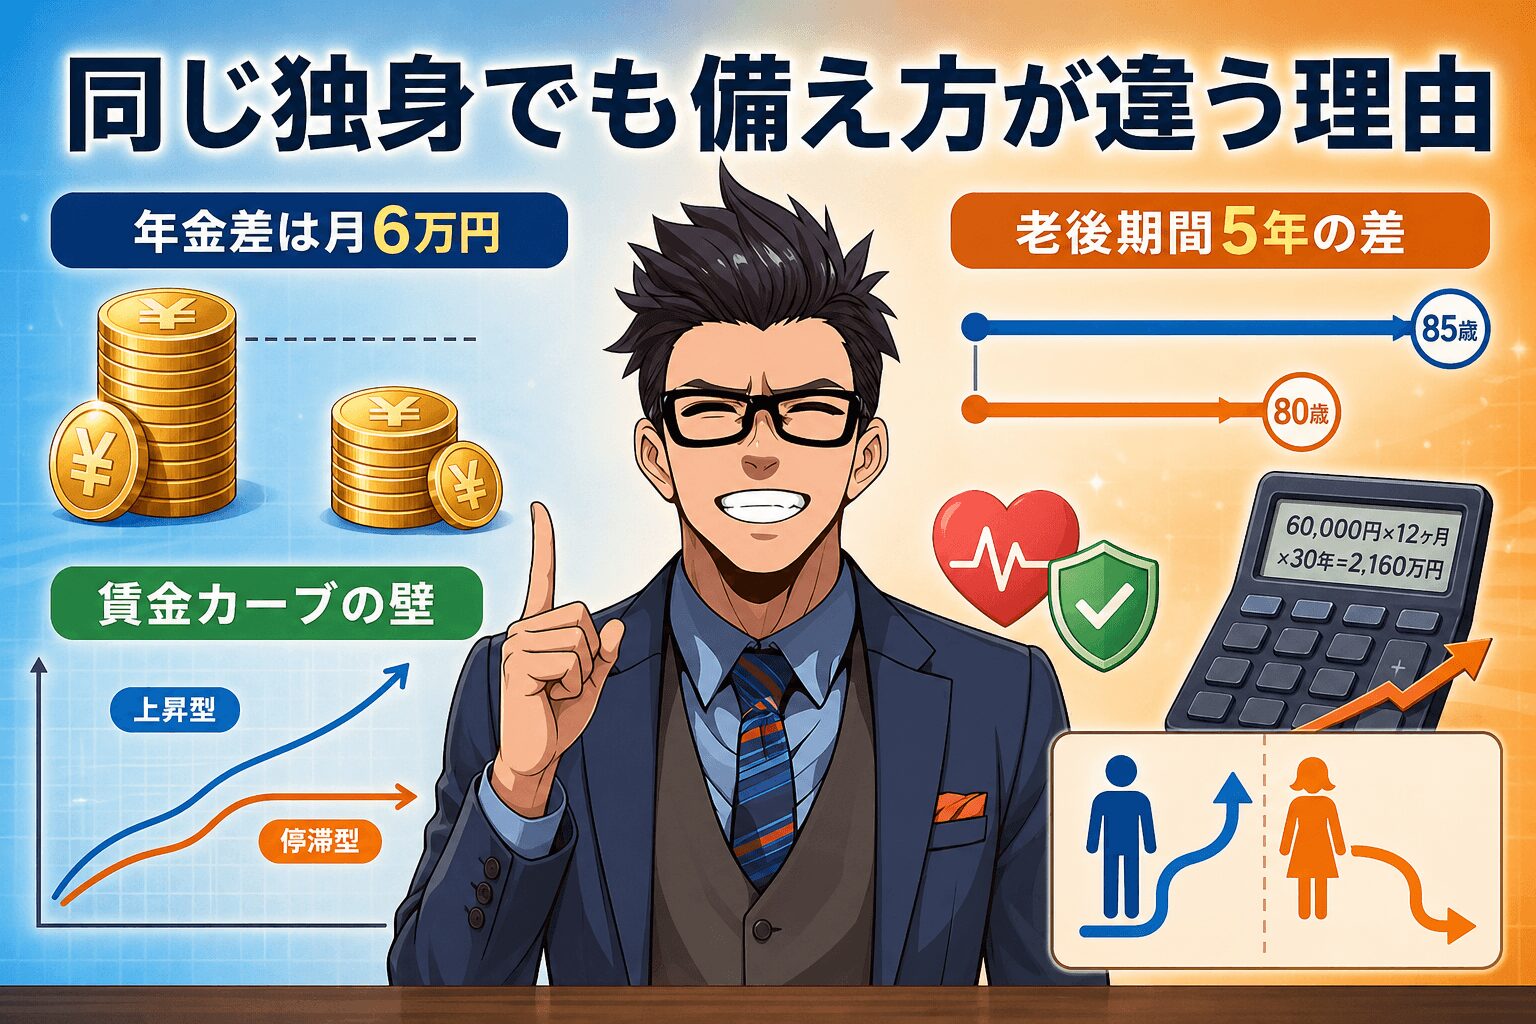
ここまでは男女共通で当てはまる構造の話でした。一方で、独身男性と独身女性では、備え方の重心が少し異なるのも事実です。「どちらが大変か」ではなく、「どこに差分があるか」を理解して備えるのが本筋です。
| 差分の軸 | 男性 | 女性 | 備え方の意味合い |
| 厚生年金 平均月額(65歳以上) | 173,033円 | 114,797円 | 女性は不足額が大きくなりやすい |
| 65歳の平均余命 | 19.68年 | 24.52年 | 女性は老後期間が約4.8年長い |
| 賃金カーブ | 年齢で上昇しやすい | 育休等で抑制されやすい | 女性は現役期に積み立てる難易度が高い |
出典:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」 / 厚生労働省「令和7年簡易生命表の概況」 / 厚生労働省「賃金構造基本統計調査」
女性は男性より老後期間が約5年近く長いうえ、平均年金額も低くなりやすい。だから女性は「期間×単価」の両面で必要総額が増えやすい傾向があります。一方、男性は健康寿命が女性より短い傾向があり、現役のうちから生活習慣・健康投資を意識することが重要になります。
ナビゲーター男女どちらが大変かではなく、それぞれの差分を理解して備えるのが本筋です。
ここから先は、性別ごとの事情に応じて記事を分けています。
賃金カーブと年金額の差を、自分の数字に落として考えたい女性の方はこちら。
健康寿命と独居のリスクを具体的に見ておきたい男性の方はこちら。
「悲惨」を回避する|貯金ゼロから始める5つのアクション【優先順位付き】
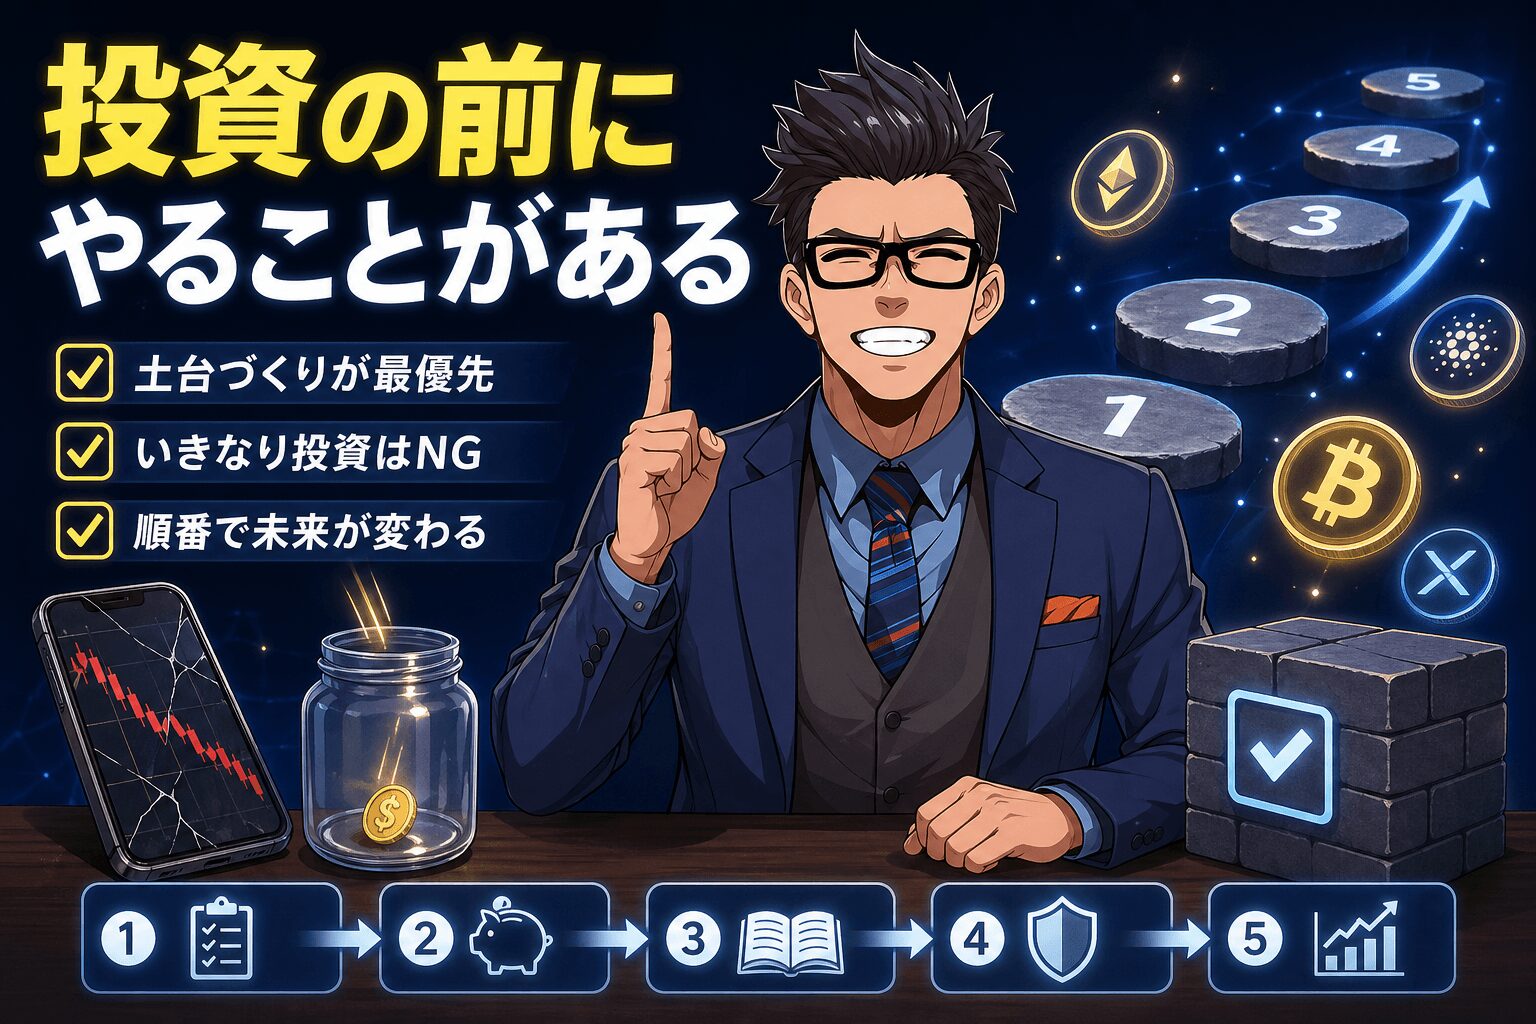
ここからが本題です。貯金ゼロの状態からでも、順番さえ間違えなければ備えていけます。大事なのは「いきなり投資から始めない」こと。私自身、FXや株でつまずいた最大の原因は、土台がないまま運用に飛び込んだことでした。同じ失敗をしないために、次の5つを優先順位付きでご紹介します。
アクション①|家計の現状把握(土台の土台)
最初の一歩は、貯金でも投資でもなく家計の可視化です。マネーフォワードME、Zaim、おかねのコンパスなどの家計簿アプリで、1ヶ月分の支出をざっくり見るだけでも景色が変わります。固定費(家賃・通信費・保険料・サブスク)と変動費を分けることを意識すると、固定費は一度見直せば毎月効果が続きます。
アクション②|先取り貯金(少額OK・仕組み化)
家計が見えたら、次は先取り貯金です。給与振込口座から、別口座に毎月一定額が自動で振り替わるように設定します。月1,000円からでも構いません。大事なのは「意志の力に頼らず、仕組みで貯める」ことです。
新NISAやiDeCoは大事ですが、生活防衛資金(生活費の3〜6ヶ月分)が手元にない状態で投資を始めるのはおすすめしません。暴落時に「現金が必要だから損切り」が発生して、長期投資の前提が崩れるからです。
 ナビゲーター
生活防衛資金より先に投資へ回してしまうと、暴落したときに売らざるを得なくなります。順番は変えないほうが安全です。
アクション③|新NISA・iDeCo(土台ができてから)
生活防衛資金が積み上がってきたら、ここで初めて新NISAとiDeCoの出番です。新NISAはつみたて投資枠120万円+成長投資枠240万円で年間360万円まで投資でき、非課税保有限度額は生涯1,800万円(うち成長投資枠は1,200万円まで)です。iDeCoは2026年12月1日施行予定の改正で、拠出限度額が第2号加入者(会社員・公務員)は月額6.2万円、第1号加入者(自営業など)は月額7.5万円に引き上げられ、加入できる年齢の上限も70歳未満に拡大されます。
出典:金融庁「新しいNISA」 / 厚生労働省「確定拠出年金の制度改正」
銘柄や証券会社は、長期・積立・分散を軸に、自分のリスク許容度に合ったものを最新の公式情報で選んでください。
アクション④|住居費の見直し(持ち家/賃貸戦略)
老後の家計の中で、住居費は最大級の固定費です。賃貸の方は家賃水準・立地・住宅セーフティネット制度の活用を、持ち家の方は修繕費の積み立てやリフォーム計画を、それぞれ早めに考えておくと安心です。
アクション⑤|相談という選択肢がある
5つ目は、一人で抱え込まないという選択肢です。FP・年金事務所・市区町村窓口の使い分けは、この後の章でまとめて紹介します。
ナビゲーター「投資から始めなきゃ」と思わなくていいんです。土台から順番に整えれば、ちゃんと届きます。
では、この5つを自分の年代ではどの順で進めればいいのか。次の章で年代別に整理します。
30代/40代/50代/60代前半|年代別の動き出し方マップ
「自分の年代から始めても間に合うのか?」。これが最大の不安だと思います。結論から言えば、30代でも60代前半でも、それぞれの年代に応じた重心があるだけで、「手遅れ」ということはありません。
| 年代 | 重心アクション | 補助アクション | キーポイント |
| 30代 | 家計把握+先取り貯金+新NISA積立 | iDeCo・住居方針の検討 | 時間が最大の武器。20〜30年複利を活かす |
| 40代 | 家計把握+先取り貯金(強化)+新NISA・iDeCo | 住居方針の決定・FP相談 | 残り時間を考えた加速期。単身の金融資産非保有率は50代で35.2%とピークを迎えるため、40代のうちに土台を固めておきたい |
| 50代 | 家計把握+退職金前提の年金見込額確認+FP相談 | 住居の最終決定・新NISA継続 | 退職前の最後の整え。短期間でも複利は働く |
| 60代前半 | 年金見込額の確定+就労延長の判断+iDeCo継続可否の確認 | 住居・相談先の最終確認 | 2026年12月の改正でiDeCoの加入可能年齢が70歳未満に拡大。60代前半からでも積立の選択肢が増えた |
ナビゲーター50代でも60代でも遅くありません。短い期間の複利でも、何もしない場合とは違う景色になります。
30代の方は、時間というアドバンテージを活かして「土台+少額の積立投資」を当たり前にしておくこと。40代の方は、子どもや住宅ローンの有無に応じて「貯蓄スピードを上げるか、運用比率を高めるか」の戦略を決める時期です。50代・60代前半の方は、退職金や年金見込額、iDeCoの加入可否を踏まえた「逆算プランニング」がカギになります。
一人で抱え込まないという選択肢|FP・年金事務所・市区町村の使い分け
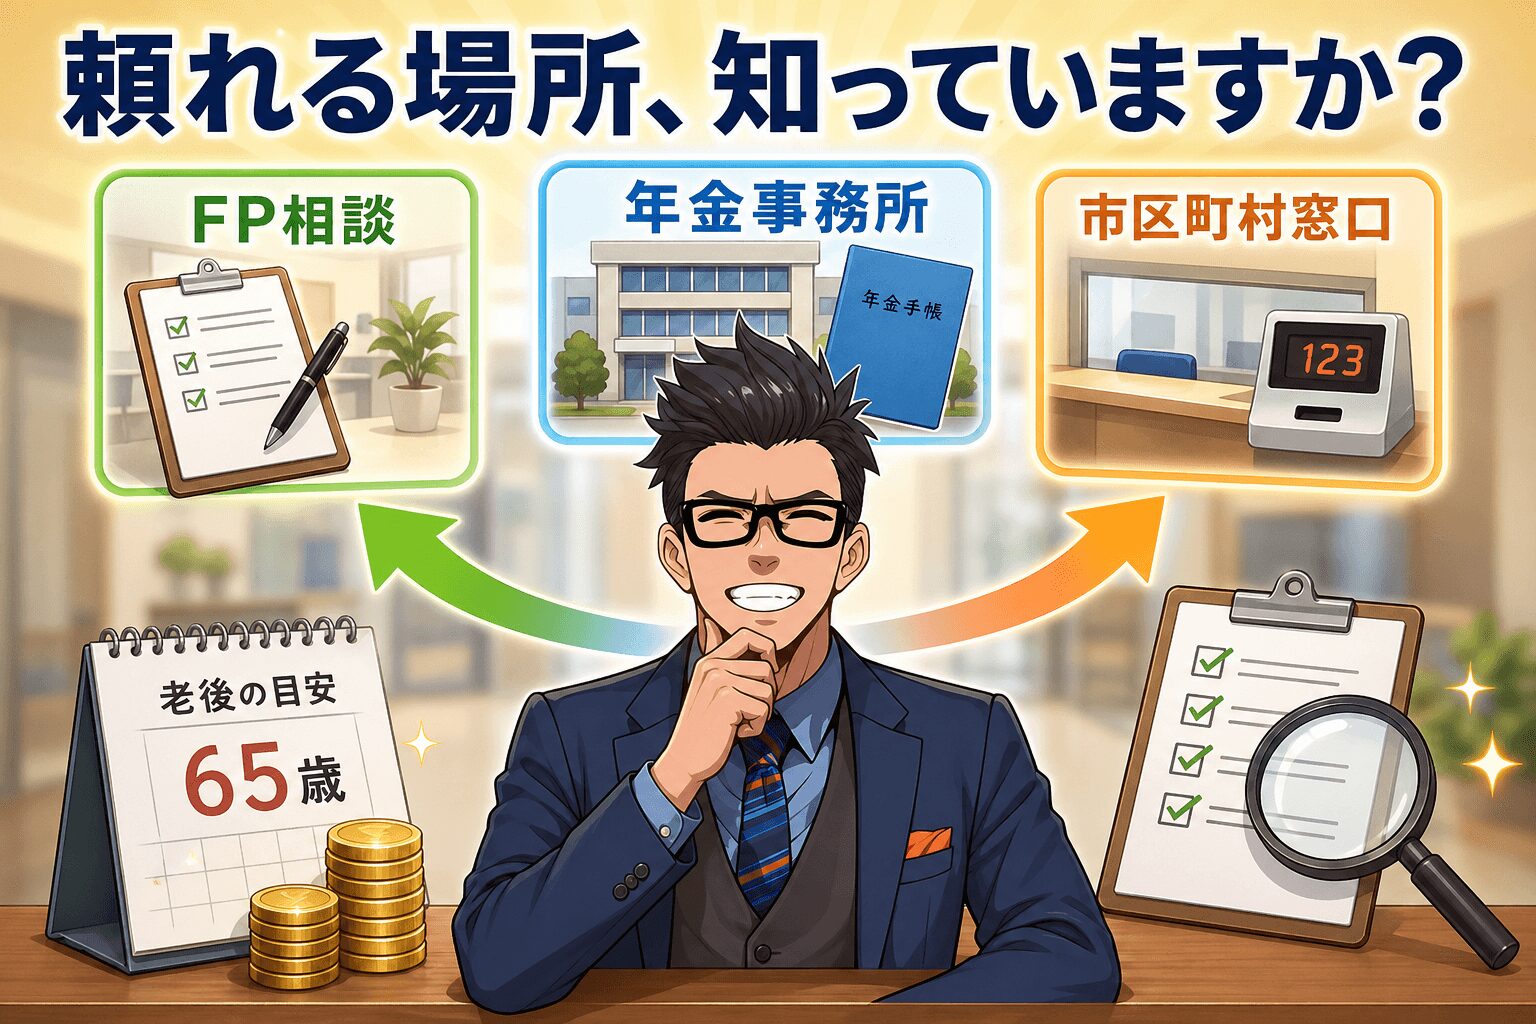
独身の老後の備えは、すべて自力でやり切る必要はありません。相談先を上手に使い分けることで、効率も精度も大きく上がります。ここでは3つの主要な相談先を紹介します。
FPに相談するメリット
FP(ファイナンシャルプランナー)は、家計全体を俯瞰して整理してくれる存在です。年金・保険・住宅・資産運用・税金など、独身の老後にかかわるテーマを一通りカバーしてくれます。「自分に必要なのは投資なのか、保険の見直しなのか、それとも住居プランの再設計なのか」を判断しやすくなります。
最近は無料で相談できるFP相談サービスも増えていて、初めてのFP相談でも利用しやすくなっています。たとえばファイナンシャルプランナーに相談のようなサービスは、対面でじっくり相談できる形式で、ナットクできるまで何度でも無料です。全国の厳選された一流FPと家計全般を相談できます。申込の前提は生命保険の加入・見直しの検討であることは知っておくとよいでしょう。
「対面でじっくり相談したい」「無料で何度でも話を聞きたい」という方には、対面型のFP相談サービスが向いています。ナットクできるまで何度でも無料です。全国の厳選された一流FPと家計全般を相談できます。申込は生命保険の加入・見直しの検討が前提となるサービスです。条件・料金は変更される場合があるため、最新情報は公式サイトでご確認ください。
年金事務所に行くべきタイミング
年金事務所は、自分の年金見込額を確認できる窓口です。「ねんきんネット」を使えば、自宅から将来の見込額をシミュレーションできます。50代に入ったら一度は確認しておきたい数字です。
市区町村窓口で相談できること
意外と知られていませんが、市区町村の窓口は介護保険・福祉サービス・住宅セーフティネット制度の入口です。地域包括支援センターは、高齢者の生活全般の相談を受け付けてくれる頼もしい存在です。「いざというとき、どこに行けばいいか」を現役のうちに把握しておくだけでも、動き方が具体的になります。
ナビゲーター相談先は1つじゃなくていいんです。FP・年金事務所・市区町村、それぞれ得意分野があります。
次に読む記事|あなたの状況で選ぶ
本記事では「悲惨と言われる5つの理由」「2025〜2026年に変わった3つの制度」「貯金ゼロから始める5つのアクション」に絞ってお伝えしてきました。次のステップとして、自分の状況に合わせて読める記事を用意しています。
「月いくら必要か」を家計調査ベースで具体的に知りたい方はこちら。
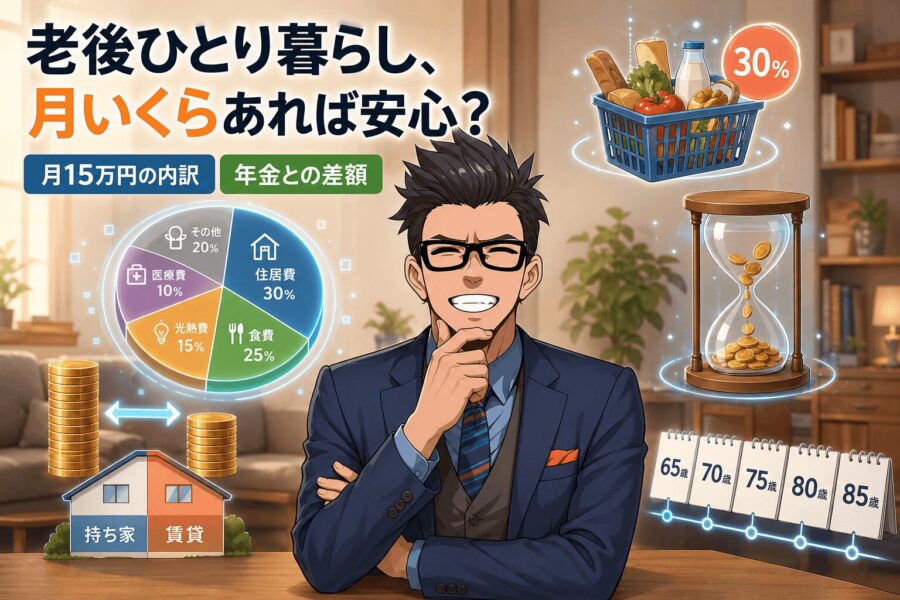
「総額でいくら備えるか」を年代別に試算したい方はこちら。
性別ごとの事情については、前の章でご案内した女性向け・男性向けの記事をあわせてご覧ください。
よくある質問(FAQ)
- 独身の老後は本当に悲惨なのでしょうか?男女で差はありますか?
-
「悲惨」と言われる構造的な理由は5つありますが、これらは個人の責任ではなく社会構造の問題です。男女では、年金額・平均余命・賃金カーブに差があるため、女性は「期間×単価」の両面で必要総額が増えやすい傾向があります。ただし、各人の収入・働き方・住居環境で大きく変わるため、一律に「女性のほうが悲惨」「男性のほうが悲惨」と決めつける話ではありません。
- 独身の老後には結局いくら必要ですか?
-
2025年の家計調査(65歳以上単身無職世帯)では、月29,980円の不足が生じています。65歳からの平均余命(男性19.68年・女性24.52年)で単純計算すると、累計でおよそ710万〜880万円が目安です。これは2025年時点の不足額がそのまま続くと仮定した計算で、医療・介護の一時費用や賃貸の家賃は含まれていません。より詳しい試算は関連記事もあわせてご覧ください。
- 貯金ゼロですが、50代でも今から間に合いますか?
-
50代からでも、複利の効果は十分に働きます。最優先は「家計の現状把握」と「先取り貯金で生活防衛資金を確保すること」です。J-FLECの2025年調査では単身50代の金融資産非保有率が35.2%と全年代で最も高く、50代はもっとも苦しい局面であることがデータからも裏付けられます。並行して、ねんきんネットで自分の年金見込額を確認し、退職金の有無も含めて逆算プランニングをすると、必要な備えの輪郭が見えてきます。60代前半まではiDeCoの選択肢も残っています。
- 保証人がいなくても賃貸は借りられますか?
-
2025年10月に施行された改正住宅セーフティネット法により、居住サポート住宅の認定制度と認定家賃債務保証業者制度が始まりました。居住支援法人等が大家と連携して安否確認や見守りを行う住宅や、国が認定した家賃債務保証業者を活用できる仕組みが整いつつあります。連帯保証人を頼める人がいない場合の選択肢として、まずは情報提供システムで対象の住宅を調べてみるとよいでしょう。
- 高額療養費制度は2026年8月から変わったと聞きました。負担は増えますか?
-
令和8年(2026年)8月から、低所得者の負担に配慮しつつ月額の負担上限額が見直されました。令和9年(2027年)8月からは所得区分がさらに細分化される予定です。具体的な上限額は所得区分によって異なるため、断定的な金額をここに書くよりも、公式サイトで自分の所得区分を確認することをおすすめします。
- 独身でも生活保護はあてになりますか?
-
生活保護制度は最後のセーフティネットとして存在しますが、資産・収入の基準にもとづいて判断されるため、誰でもすぐに利用できるわけではありません。「あてにする」ものというより、「自分で備えたうえで、それでも届かないときの最後の支え」と捉えるのが現実的です。詳細は市区町村の窓口で確認できます。
- 50代独身で実家暮らしの場合、どう備えればよいですか?
-
家賃ゼロは大きなアドバンテージなので、これを「資金化のチャンス」と捉えるのが基本戦略です。具体的には、家賃相当分を先取り貯金や新NISA積立に回し、親が亡くなった後の住居プラン(実家に住み続ける/賃貸に移る/持ち家を購入する)を早めに準備することが重要です。介護や相続が絡むため、FPや市区町村窓口の活用も検討してください。
まとめ|「独身の老後は悲惨」は構造的な理由がある。だから動き出せば備えられる
「独身の老後は悲惨」という言葉が頭から離れなかった方へ、最後にもう一度整理しておきます。
悲惨と言われる5つの構造的理由はこうでした。
- ①公的年金だけでは月の生活費が約3万円(29,980円)不足する(2025年平均)
- ②単身の約3割が金融資産を持っていない。特に50代は35.2%とピーク(J-FLEC 2025年調査)
- ③高齢単身世帯はこれから加速度的に増え、2050年には近親者のいない単身高齢者が急増する
- ④健康・介護リスクを一人で抱える構造がある
- ⑤住居費・身元保証・孤立リスクが二人以上世帯より重くなりやすい。ただし2025年10月施行の改正で、住まいの選択肢は増えつつある
これらは個人の努力では変えにくい社会構造の話です。だからこそ、構造を理解したうえで5つのアクションを優先順位どおりに進めれば、貯金ゼロからでも備えていけます。
家計簿アプリを開いて、先月の支出を眺めてみる。それだけで、漠然とした不安が「数字で見える現実」に変わります。投資を始めるのは、その後で十分です。
30代の方は時間を、40代の方は加速を、50代・60代前半の方は逆算を。それぞれの年代に応じた重心はありますが、「手遅れ」という年代はありません。一人で抱え込みそうになったら、FP・年金事務所・市区町村窓口といった外の力に頼っても大丈夫です。
ナビゲーター私みたいに遠回りしなくていいように、この記事を書きました。構造を理解したうえで、自分のペースで順番どおりに整えていければ十分です。
「独身の老後は悲惨」という言葉が、今日から少しでも軽くなっていれば嬉しいです。あなたの最初の一歩が、未来のあなたを一番救ってくれます。