
夜中にふと、自分の年齢と「老後」という言葉を組み合わせて検索バーに打ち込んでしまう。そんな夜が、最近増えていませんか。50代に入り、両親も70代後半・80代に差しかかってくると、「親が元気なうちに、何かしておかなくては」という焦りが、ふとした瞬間にこみ上げてくるはずです。
「独身」「実家暮らし」「50代」。この3つの組み合わせが老後にどう影響するのか、事実と数字で整理してほしい。そう思って検索に辿り着いた方が、この記事の主な読者です。
結論からお伝えします。実家暮らしの50代独身女性は、決して「悲惨」でも「末路」でもありません。ただし、親が元気なうちに整理しておきたい論点が5つあり、いま動き出せば十分間に合う備え方が5つあります。本記事では、ファイナンシャルプランナー2級・宅地建物取引士・証券外務員1種・DCプランナー2級を一発合格で取得した筆者が、「実家暮らし」と「親亡き後」固有の論点を整理します。実家という資産の維持費、相続で使える特例、介護の相談窓口まで含めて、今夜から踏み出せる小さな一歩までご案内します。
「動かなきゃ」と思いながら数年が経ってしまった方こそ、最後まで読んでください。読み終わったとき、「今夜は『ねんきんネット』だけ開いてみよう」と思える状態になっていれば、この記事の役目は果たせます。
保険や資産運用の悩みは、国家資格を持つFPに相談するのが安心です。FPカフェなら厳選されたFPによる保険相談が完全無料。特定の保険会社に偏らない中立的なアドバイスが受けられます。
この記事を書いた人
- ファイナンシャルプランナー
- 証券外務員1種
- DCプランナー2級
- 宅地建物取引士(宅建)
- 仮想通貨: 約1,100万円
- 株式・投資信託: 1,270万円
- 金・プラチナ: 121万円
投資スタイルはドルコスト平均法をメインでコツコツ派です。無理なく継続出来る投資が好きです。
記事内容は投資初心者の頃の気持ちを忘れずに執筆しています。
お仕事の依頼・ご相談はお問い合わせからお待ちしております。
50代独身女性で実家暮らしの人はどれくらいいる?「自分だけじゃない」という事実
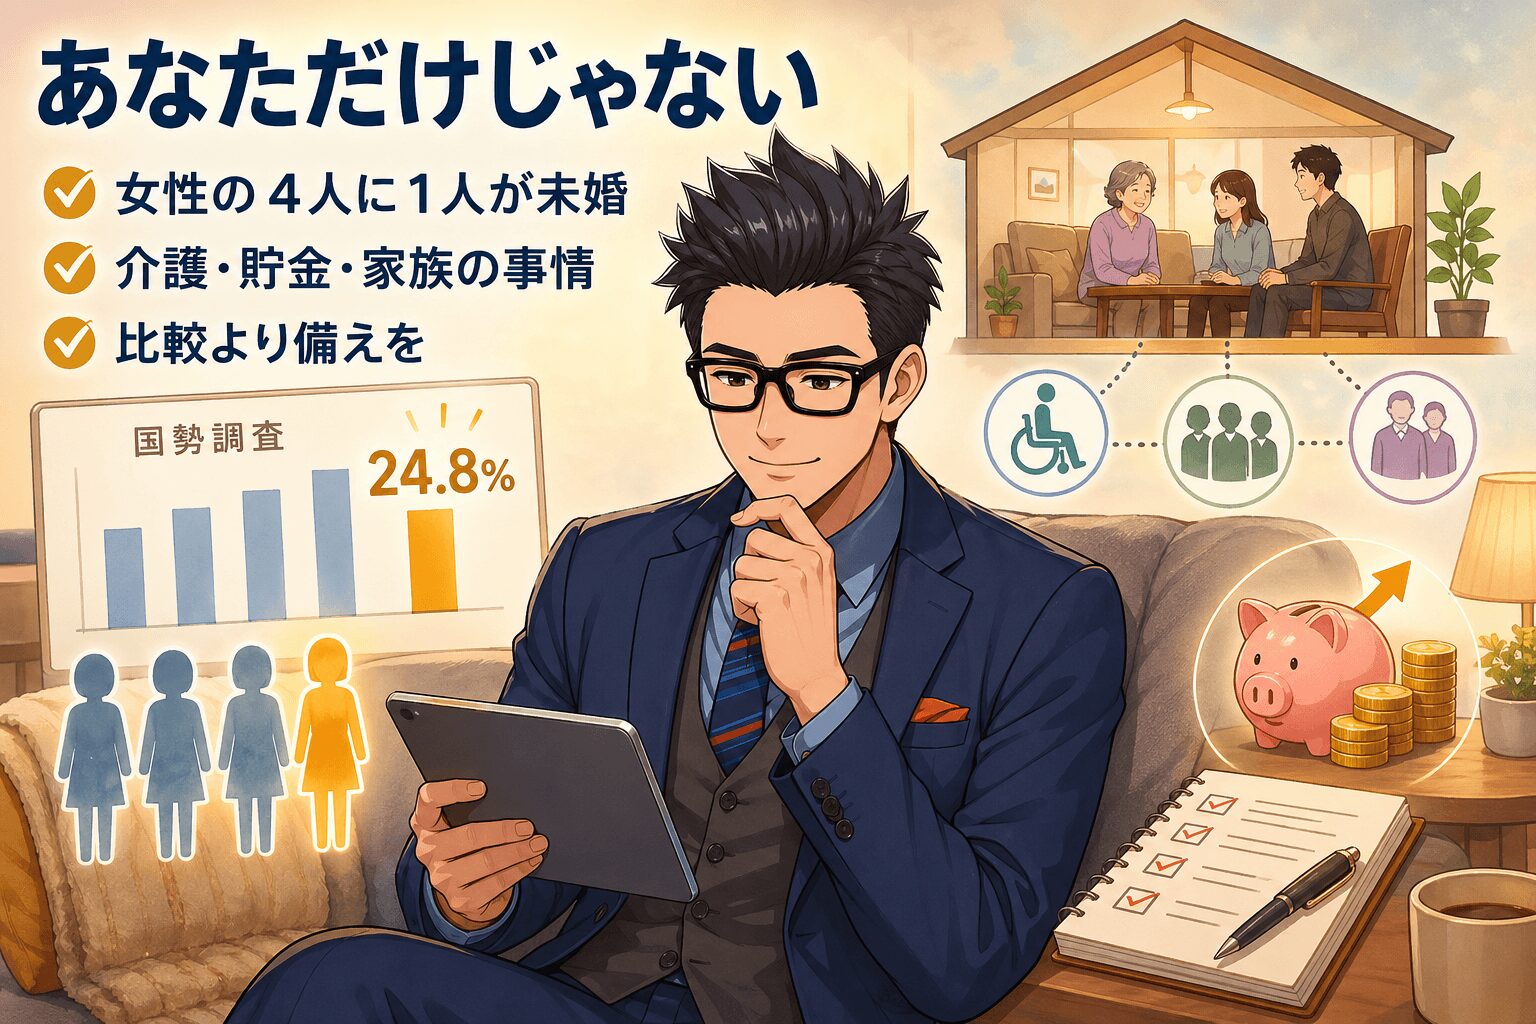
「同年代の友人はみんな結婚して家を出ているのに、自分だけが実家にいる」と感じていませんか。検索画面の前で、自分を責めるような気持ちになっていないでしょうか。まずお伝えしたいのは、50代で独身・実家暮らしという立場は、想像よりずっと多くの女性が共有している状況だという事実です。
総務省統計局の令和2年国勢調査 人口等基本集計結果の概要によると、女性の未婚率(15歳以上人口に対する割合)は24.8%に達しています。つまり、女性のおよそ4人に1人が未婚という時代です。さらに、未婚者のうち親と同居している人の割合は、年齢階級が上がっても一定の規模を保っており、50代で実家にとどまっている独身女性は決して少数派ではありません。
背景にあるのは、価値観の多様化と非正規雇用の増加だけではありません。親の介護が早めに始まったケース、家族の事情で実家を離れにくかったケース、あるいは「家賃を払うより親と暮らしながら貯金したい」という現実的な判断をしたケース。理由は人それぞれで、どれも責められるものではありません。
 ナビゲーター
「私だけが実家暮らし…」と感じる必要はありませんよ。データで見ると、想像以上に同じ立場の女性が多いんです。
ここで大切なのは、「他の人と比べて落ち込むこと」ではなく、「同じ立場の人がたくさんいる前提で、これからどう備えるかを考えること」です。次の章から、その備えの中身を順番に整理していきます。
実家暮らし50代女性が「親亡き後」に直面する5つの論点
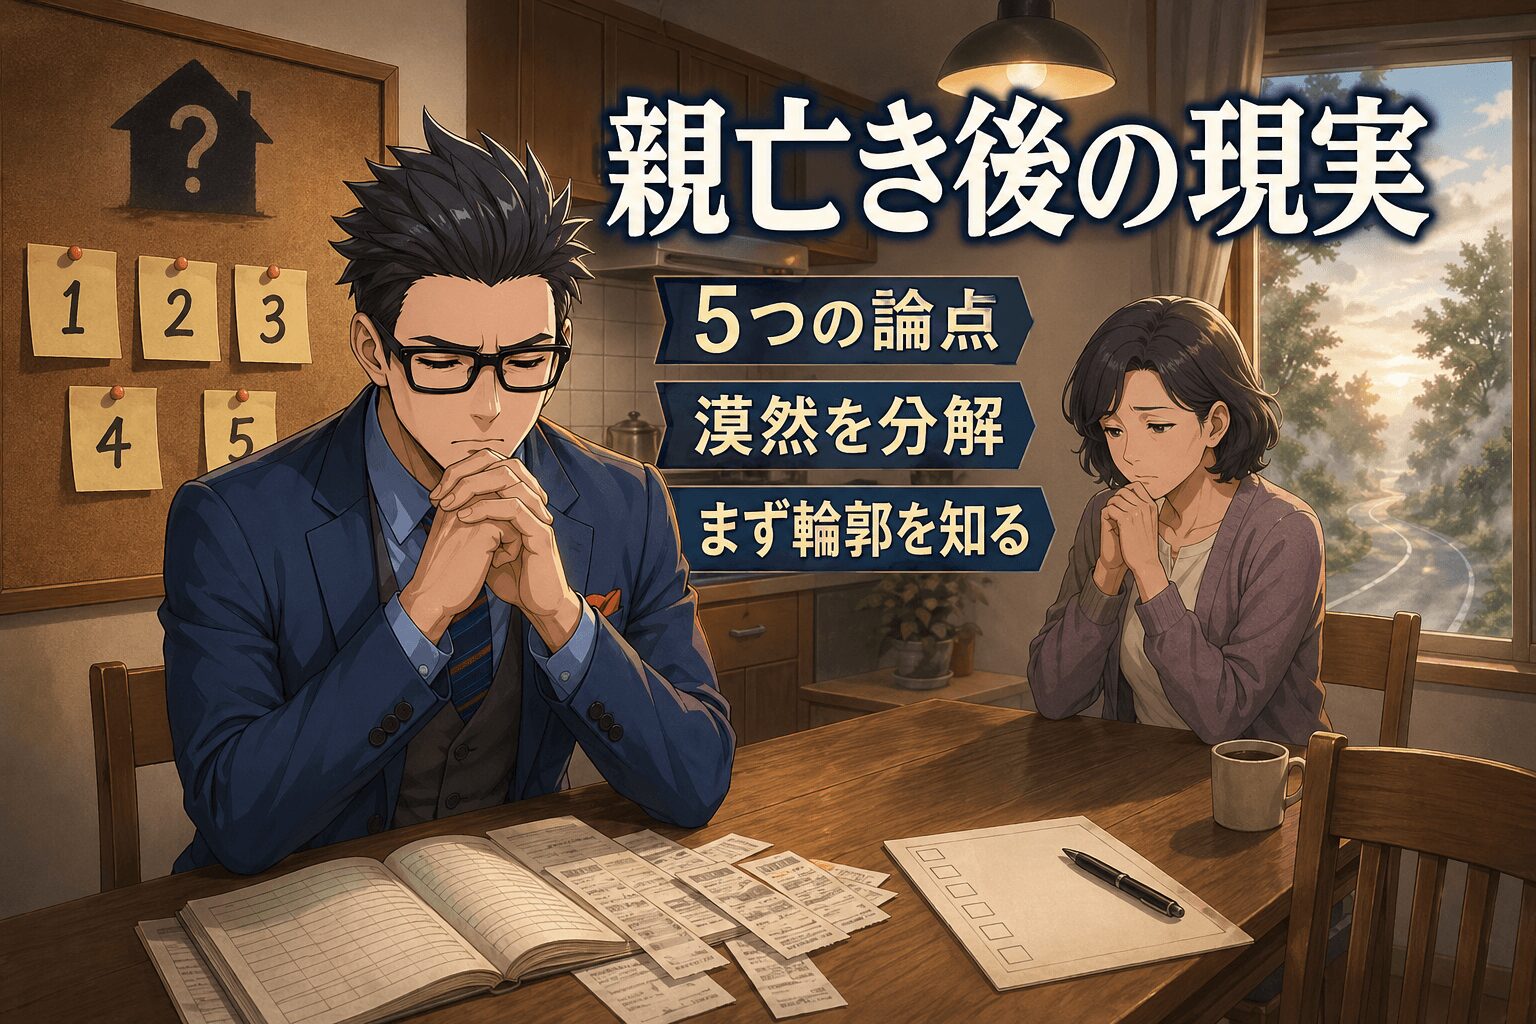
「親が亡くなったあと、私はどうなるんだろう」。この問いを、口に出さずに頭の片隅で抱えてきた方は多いはずです。漠然とした不安のままでは動けません。まずは「親亡き後」に必ず直面する論点を5つに分解して、輪郭をはっきりさせましょう。
 ナビゲーター
ここがいちばん多くの方が漠然と不安を抱えるポイントです。順番に整理していきましょう。
親亡き後の住まい問題(実家を継ぐ/売る/一人暮らしへ移る)
最初の論点は「実家をどうするか」です。両親がともに亡くなったあと、実家には3つの選択肢があります。①そのまま住み続ける(相続して継ぐ)、②売却して別の住まいに移る、③兄弟姉妹と共有・売却して資金を分ける。どれを選ぶかで、その後の月々の住居費・税金・心理的負担が大きく変わります。
戸建てかマンションかでも判断は変わります。築年数が古い戸建てだと、修繕費・空き家リスクが重荷になりやすい一方、土地としての価値は残ります。マンションは管理費・修繕積立金が継続発生しますが、売却・賃貸に出しやすいのが強みです。
見落としやすいのが、実家を持ち続けるかぎり毎年出ていく維持費です。その中心が固定資産税で、人が住んでいる住宅の敷地には「住宅用地の特例」という軽減が効いています。総務省の固定資産税の概要によると、200㎡以下の部分は課税標準(税金の計算のもとになる評価額)が6分の1に、200㎡を超える部分は3分の1に軽減され、標準税率は1.4%です。毎年届く納税通知書の課税標準額に1.4%を掛けた額が、実家を持ち続けるかぎり毎年出ていく金額だと考えてください。
ただし、この軽減は「住宅が建っていること」が前提です。相続後に実家を解体して更地にすれば特例は外れますし、住宅が建ったままでも外れる道筋があります。市区町村長から勧告を受けた「特定空家等」や、2023年12月施行の改正空家法で新たに加わった「管理不全空家等」は、その敷地が住宅用地特例の適用対象から除外されるためです(国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」)。誰も住まない実家をそのまま持ち続ける選択には、この維持費の変化がついてくると知っておいてください。
今日できることは、実家の登記事項証明書を一度見ておくことです。敷地の面積と名義が、その1枚で分かります。このあとの「親と『家・お金・希望』を話す」で最初に確認するのが実家の名義なので、その下調べにもなります。
この時点で「どれにするか決めなきゃ」と急がなくて大丈夫です。まずは「3つの選択肢があると知っている」状態になるだけで、頭の中の整理は大きく前進します。
「実家を売って一人暮らしへ」あるいは「持ち家を持たずに賃貸で老後を過ごす」という方向を本格的に検討する方には、賃貸暮らしの老後設計をFP視点で網羅的に解説したこちらの記事が役立ちます。
親の介護費用と自分の老後資金の両立
2つ目の論点は介護費用です。公益財団法人 生命保険文化センター「2024年度 生命保険に関する全国実態調査」によると、過去3年間に介護経験がある人の月々の介護費用は平均9.0万円。在宅の場合は平均5.3万円、施設の場合は平均13.8万円となっています。介護期間の平均は55.0カ月(4年7カ月)、住宅改修や介護用ベッドなど一時的な費用の平均は47.2万円でした。
計算してみると、月9万円×55カ月+一時費用47.2万円=約542万円が、平均的なケースの介護総費用です。施設介護中心になればこの金額はさらに膨らみます。
ここで大原則をお伝えします。親の介護費用は、原則として「親の年金・貯蓄・保険から賄う」が基本です。子の貯金を全額あてにする設計は、親亡き後の自分の老後を圧迫します。
 ナビゲーター
親の介護費を、自分の貯金で全額抱え込もうとしないでください。あなたの老後設計が崩れます。親の年金・貯蓄を介護に使うのが基本です。
そのためには「親の通帳・年金額・保険契約・不動産登記」を把握しておく必要があります。親が判断能力を失う前に確認しておかないと、いざ介護が始まってから慌てることになります。これは次章の「親が元気なうちにやる5つのアクション」の土台にもなる大切な観点です。
もうひとつ、覚えておいてほしい窓口があります。地域包括支援センターです。厚生労働省によると、市町村が設置する機関で、「地域の高齢者の総合相談、権利擁護や地域の支援体制づくり、介護予防の必要な援助などを行い、高齢者の保健医療の向上及び福祉の増進を包括的に支援する」役割を担っています。令和7年4月末時点で全国に5,487か所あります。
大切なのは、介護保険の申請前でも、まだ介護が始まっていなくても無料で相談できることです。担当のセンターは住所で決まるので、問い合わせ先は親が住んでいる地域のセンターになります。「親がまだ元気なうちに、何を準備しておけばいいですか」と聞くだけでも、十分に用件として成立します。
兄弟姉妹との相続(実家の名義・遺産分割)
3つ目は相続です。両親が亡くなったあとに残された財産(自宅・預貯金など)は、兄弟姉妹で分けることになります。相続税は、財産の合計が基礎控除額を超える場合に課税されます。
基礎控除額の計算式は国税庁「No.4152 相続税の計算」に明記されており、「3,000万円+600万円×法定相続人の数」です。例えば兄弟が2人なら、法定相続人は2人で基礎控除は4,200万円。3人なら4,800万円となります。多くの一般家庭では、自宅と預貯金の合計が基礎控除内に収まり、相続税はかからないケースも珍しくありません。
本当に問題になりやすいのは「税金」より「分け方」です。実家を兄弟で分ける方法は3つあります。
- 換価分割:実家を売却して現金にし、兄弟で分ける。最も揉めにくいが、住んでいる家を出る必要がある
- 代償分割:1人が実家を相続し、他の兄弟に金銭を支払う。実家に住み続けたい人がいる場合に適している
- 現物分割:複数の不動産を物件単位で分ける。実家以外にも親が不動産を持っている場合の選択肢
実家暮らしの方が直面しやすいのは「自分は実家に住み続けたいが、兄弟は売却して現金で欲しい」というケースです。代償分割を選ぶ場合、実家の評価額の半分前後を兄弟に支払う必要があり、まとまった現金が必要になります。これを親が元気なうちに知っておくか、亡くなってから知るかで、心の準備がまったく違います。
実家の評価額が大きく、基礎控除では収まりそうにない場合に効いてくるのが「小規模宅地等の特例」です。国税庁「No.4124 小規模宅地等の特例」によると、亡くなった方が住んでいた家の土地(特定居住用宅地等)は、330㎡を限度に評価額が80%減額されます。330㎡を超える部分は対象外なので、敷地の広い実家では全部が8割引きになるわけではありません。先ほどの200㎡は固定資産税、この330㎡は相続税の話で、別の制度です。
実家暮らしの方にとって見逃せないのが、同居していた親族が使うときの条件です。国税庁は「相続開始の直前から相続税の申告期限まで引き続きその建物に居住し、かつ、その宅地等を相続開始時から相続税の申告期限まで有していること」と定めています。申告期限は相続開始を知った日の翌日から10か月。相続してすぐ売る・すぐ引っ越すと要件を満たさないため、「継ぐ/売る」の判断と直結します。なお、ここでいう同居は住民票の有無ではなく、生活の実態で判断されます。
注意点は2つ。1つは、遺産の分け方が決まっていることが前提で、兄弟との話し合いが申告期限までにまとまらないと、いったん特例を使わない形で申告することになります。もう1つは、特例で相続税がゼロになる場合も申告が必要なことです。国税庁も、申告書に適用を受ける旨を記載し、計算明細書などを添付する必要があるとしています。逆に、遺産の合計が先ほどの基礎控除に収まるなら、そもそも課税されず申告も不要です。使えるかどうかは敷地の面積・名義・兄弟の人数で変わるので、実家の評価額が基礎控除に近そうなら、税理士に一度確認しておくと安心です。
相続でもう1つ先に片づけておきたいのが、登記です。2024年4月1日から相続登記の申請が義務化され、法務省によると、不動産を取得したことを知った日から3年以内に申請しなければならず、正当な理由なくこれを怠ると10万円以下の過料の対象になります。施行日より前に開始した相続も対象で、こちらの期限は2027年3月31日です。
ここで実家暮らしの方に確認してほしいのが、祖父母の代の相続が未登記のまま実家に残っていないか、という点です。名義が祖父母のままだと、親が亡くなったときに二世代分の相続人をたどる作業が発生します。これは親が元気なうちにしか聞けない話です。先ほどの登記事項証明書で名義を確かめて、祖父母の名前が出てきたら、その時点で親と兄弟に共有しておきましょう。
身元保証・孤立リスク(独身×親亡き後特有)
4つ目は、独身で親も亡くなった後に直面する身元保証と孤立の問題です。賃貸契約・入院手続き・施設入居の場面で「身元保証人」を求められることが多く、配偶者・子・親が一般的にその役を担います。独身で親も亡くなっている方は、ここで困りやすいのが現実です。
備える手段は複数あります。①兄弟姉妹や甥・姪に依頼する、②任意後見契約を結んでおく、③成年後見制度を活用する、④自治体や社会福祉協議会の見守り・身元保証サービスを利用する、⑤民間の身元保証サービスを契約する。それぞれ費用・対応範囲・申込時期が異なるため、選択肢として知っておくだけでも安心感が違います。
独身で一人の時間が長くなること自体が、問題なのではありません。大事なのは、困ったときに繋がる先を先に用意しておくかどうかです。情報は法務省の成年後見制度のページや、お住まいの自治体の福祉課で得られます。
一人暮らしの月額家計(年金 vs 支出)
5つ目は、実家を出て一人暮らしになった後の月額家計です。ここで見るべきは、現役世代の単身世帯ではなく、老後の実態が出ている数字です。総務省家計調査の2025年平均によると、65歳以上の単身無職世帯は、可処分所得(手取り)が月118,465円、消費支出が月148,445円でした。
この記事の読者に注目してほしいのは、その消費支出の内訳です。住居費は月11,416円しかありません。持ち家の人を多く含む平均だからです。実家を継いで住み続けるなら、あなたの家計はこの平均像に近づきます。逆に実家を出て賃貸に移るなら、この1万円あまりの枠に家賃がまるごと乗ってきます。同じ「一人暮らしの老後」でも、住まいをどうするかで家計の形はここまで変わります。
一方、受け取れる年金はどれくらいでしょうか。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金保険(第1号)の老齢年金を受け取る女性のうち65歳以上の平均年金月額は114,797円です。これは基礎年金を含む額面で、ここから税や社会保険料が引かれます。国民年金(自営業・専業主婦・厚生年金未加入期間中心)の場合は、これよりかなり低い水準になります。
不足を見るときは、額面ではなく手取りで考えます。先ほどの家計調査の可処分所得118,465円と消費支出148,445円を当てはめると、実家を継いだ場合の不足は月3万円ほど。厚生労働省の令和7年簡易生命表では65歳女性の平均余命は24.52年なので、単純計算で約880万円という規模感になります。家賃6万円の賃貸に移った場合は、住居費の差額が毎月上乗せされて不足は月8万円弱、同じ年数で約2,300万円という計算です。
もちろん、これは平均値どうしを並べた粗い試算です。実家を売れば売却代金が入るので、その分は不足の穴埋めに回せます。年金額も人によって上下します。それでも、「実家をどうするか」が老後資金のなかでとりわけ大きな変数のひとつだということは、この数字から見えてくるはずです。
月単位の生活費の細かい内訳や、年金シナリオ別の不足額の試算はこちらで詳しく解説しています。
また、「独身の老後にいくら必要なのか」という総額感を別の角度から数字で押さえておきたい方は、こちらの試算記事もあわせて参考になります。
実家暮らし50代女性ならではの「3つの強み」を活かす
不安を整理したあとは、視点を切り替えましょう。実家暮らしの50代独身女性には、他のライフスタイルにはない明確な強みが3つあります。これを「資産」として活かすことが、後半戦の老後設計の核になります。
1つ目は、貯められる立場を継続できることです。家賃・水道光熱費・食費の負担が軽い分、20〜30代から自然に貯金できた方も多いはずです。仮に貯められていなかったとしても、今からでも遅くありません。実家暮らしを続ける限り、住居費の削減効果は毎月確実に発生します。手取り月25万円のうち、毎月5万円を継続的に積み立てるだけで、10年で600万円。50代から60代までの10年間で、十分な追加資金になります。
2つ目は、親と過ごせる時間そのものが資産だということです。兄弟姉妹が独立して家を出ている中、親の最期に近くにいられる立場は、お金には換算できない価値があります。これは「実家に居続けてしまった」というネガティブな解釈ではなく、「結果として親孝行ができる立場にいる」というポジティブな見方ができます。
3つ目は、50代はまだ働ける年代だということです。再雇用・転職・在宅副業の選択肢があり、年金の繰下げ受給を活用すれば受給額を大きく増やせます。2022年4月の改正で上限が75歳まで引き上げられ、最大で84%増額(70歳まで遅らせる場合は42%増額)です。「50代から始めても遅い」という言葉に惑わされる必要はありません。
ナビゲーター実家暮らしを「負い目」にする必要はありません。むしろ強みとして老後設計に活かせる立場です。
親が元気なうちにやる5つのアクション
ここから本記事の最重要パートに入ります。「親が元気なうちにやる5つのアクション」を、優先順位の高い順に並べました。すべてを一気にやる必要はありません。今夜は「1つ目だけ」「2つ目だけ」でも、未来は確実に変わります。
ナビゲーター「何から始めればいいか分からない」方は、まず1だけでOKです。親と話す機会を1つ作るところから始めましょう。
アクション1:親と「家・お金・希望」を話す
最初のアクションは、親と話すことです。話す内容は4つに絞ります。①実家の名義(誰の名義か、ローンが残っているか)、②相続の意向(兄弟でどう分けたいか)、③介護の希望(在宅か施設か、誰に頼みたいか)、④葬儀・お墓の希望。これらを親が判断能力を保っているうちに、ざっくりでもいいので確認しておくのが目的です。
「縁起でもない」と言われるのが怖くて切り出せない、という相談を本当によく受けます。切り出し方の例をいくつかお伝えします。
- 「お父さん、最近膝が悪くなってきたみたいだけど、家のこともそろそろ一緒に整理しておきたくて。何かあった時に私が困らないように、登記簿とか保険証券の場所だけ教えてほしいの」
- 「お母さん、入院することがあったら誰に連絡すればいいか、健康保険証の場所とか、教えてほしいんだ。お母さんが元気なうちに聞いておきたくて」
- 「実家のこと、お兄ちゃんとも一緒に話しておきたいんだけど、いつなら集まれそう?お盆かお正月とかで、軽く相談する時間取れたらいいな」
ポイントは「あなたが困らないように」というフレーミングです。「私が(実家暮らしの娘が)何かあった時に困らないように、いま教えておいてほしい」というスタンスは、親にとっても受け入れやすい入口になります。「死んだあとの話」ではなく「今を快適にする整理」として切り出すのがコツです。
FPとして数多くの相続相談を受けてきた中で、「もっと早く話しておけばよかった」という後悔は、ほとんどすべてのケースで耳にします。逆に「親が元気なうちに話せていたから、亡くなった後に揉めずに済んだ」という安心の声も多いです。
アクション2:自分の家計を棚卸しする
2つ目は、自分の家計の全体像を可視化することです。実家暮らしの方は、家賃・水道光熱費・食費を親と分担している、もしくは親が出してくれているケースが多く、家計の全体像が見えにくくなりがちです。
棚卸しの対象は5つです。①月の手取り、②固定費(携帯・サブスク・生命保険・通信)、③実家への入金額(食費分担など)、④毎月の貯蓄額、⑤緊急資金(突発支出に対応できる現金)。家計簿アプリを入れる必要はありません。1ヶ月だけ、レシートとカード明細を眺めて、上の5つをノートに書き出すだけで十分です。
ナビゲーター1ヶ月だけで構いません。完璧を目指さず、ざっくりと把握する。それが家計棚卸しの最初の一歩です。
「自分の貯金が想像より少ない」「もしかしてゼロに近い」と感じても、必要以上に落ち込む必要はありません。同じ立場の方は決して少なくないという統計データを、こちらの記事で詳しく解説しています。
アクション3:自分の年金見込みを確認する(ねんきんネット/年金事務所)
3つ目は、自分が将来受け取れる年金見込み額を、具体的な数字で把握することです。「ねんきん定期便」が年に1回届いているはずですが、50代であればより精度の高い見込み額が表示されています。封筒のまま放置している方は、今夜開けてみてください。
もっとリアルタイムに確認したい方には、日本年金機構の「ねんきんネット」の登録をおすすめします。マイナンバーカードがあれば5分程度で登録でき、ログイン後はいつでも見込み額を確認できます。年金事務所での対面相談という選択肢もあり、こちらは予約制で、加入記録の漏れチェックも合わせて行えます。
ナビゲーター「ねんきんネット」は5分で登録できます。今夜、ベッドに入る前に1回見るだけで十分です。
50代は、加入期間がほぼ確定している段階のため、見込み額の精度がかなり高くなります。「思ったより少ない」と分かれば、早めに対策を検討できますし、「思ったより多い」と分かれば、無闇に不安を抱える必要がないと納得できます。
「年金加入期間が40年に届いていないかも」と気になった方には、未納分への対応を解説したこちらの記事も役に立ちます。
アクション4:住まいの選択肢を「3つ」並べておく
4つ目は、親亡き後の住まいの選択肢を、決めるのではなく「並べておく」ことです。具体的には次の3つを比較メモにしておきます。
- 選択肢A:実家を継いで住み続ける。月々の住居費は固定資産税と修繕費。心理的安定は最も高い。兄弟への代償分割が必要なケースあり
- 選択肢B:実家を売って一人暮らし用の住まいに移る。賃貸/中古マンション購入/サービス付き高齢者向け住宅など、さらに細分化される。住み替えの自由度が高い
- 選択肢C:実家を兄弟と換価分割し、別の住まいへ。最も揉めにくく、現金化しやすい。住み慣れた家を出る心理的ハードルがある
この時点で「どれにするか」は決めなくて構いません。3つを並べて、それぞれのメリット・デメリットをノート1ページにまとめてみる。それだけで「いざという時に動けない自分」から脱出できます。家族と話す時の材料にもなります。
アクション5:FP・専門家への相談を予約する
5つ目は、FP(ファイナンシャルプランナー)や専門家への相談を予約することです。年金・住まい・相続・税金が絡み合う老後設計を、自分一人ですべて整理するのは現実的に難しいです。
役割分担のイメージはこうです。FPは家計と将来設計の全体図を一緒に描いてくれる存在。税理士は相続実務(申告書・分割協議書)の専門家。弁護士は相続トラブル予防・調停の専門家。最初の入口としては、家計と将来全体を見てくれるFP相談が最も現実的です。
とは言え、年金・相続・住まいを一人で全部設計するのは骨が折れます。次の一歩として、無料FP相談で全体図を一度プロに見てもらうのが、最も効率の良い方法です。何度でも無料で相談でき、強引な勧誘もないサービスを使えば、心理的なハードルもぐっと下がります。
やってはいけない3つのこと
備え方をお伝えしてきましたが、最後に「これだけは避けてほしい」3つの行動にも触れておきます。どれも、実家暮らしだからこそ起こりやすいつまずき方です。
親の介護を自分の貯金で全額抱え込む
1つ目は、親の介護費用を自分の口座から出し続けることです。介護費用は親の年金・貯蓄・保険から賄うのが基本原則、というのは前の章のとおりですが、同居しているとこれが崩れやすくなります。日々の買い物も入院時の支払いも、その場で動ける自分がまとめて立て替えるほうが早いからです。
やっかいなのは、立て替えた記録が残らないまま金額が積み上がることです。親の資産と自分の資産の区別がつかなくなると、相続のときに「自分が出した分」を兄弟に示せません。親のお金は親の口座から出す。どうしても立て替えたときはレシートと簡単なメモを残す。それだけで、後の話し合いの色合いが変わります。
「親に頼らせてしまうのが申し訳ない」という気持ちはよく分かります。ですが、親の介護で自分の老後資金を使い切ってしまうと、親が亡くなった後の自分の生活が成り立たなくなります。これは結果として、親が望まない展開のはずです。「親のお金で親をみる」が、双方を守る原則です。
逆に「親が自分の老後資金を子に頼ろうとしている」状況の場合は、別の対応が必要になります。こちらの記事で具体的な向き合い方を解説しています。
親が亡くなる前に何も話さない・聞かない
2つ目は、「毎日顔を合わせているから、いつでも話せる」と思ったまま時間が過ぎることです。同居していると、切り出す機会はいつでもあるように見えます。だからこそ後回しになりやすく、実家を出た兄弟のほうが先に親と老後の話をしていた、という場面は珍しくありません。
葬儀の希望、延命治療の意思、実家の処分方針、預貯金や保険の場所。これらが「分からない」状態で親が認知症や急病になると、打てる手がぐっと限られます。兄弟間の意見が食い違って揉める原因にもなります。毎日そばにいるあなたは、雑談の延長で聞ける立場にいます。その立場をぜひ使ってください。
自分の老後について「考えるのが怖いから先送りする」
3つ目は、自分の老後を考えること自体を避け続けることです。実は、いちばん高い壁は「自分の心理的ブレーキ」だったりします。
「考えると不安になるから考えない」「動かないことで現状維持しようとする」という心の動きは、誰にでもあります。ですが、考えないまま時間だけが過ぎると、選べる選択肢がどんどん減っていくのが現実です。50代の今動けば3つ選べることが、60代後半になると1つしか選べなくなる、ということが実際に起こります。
ナビゲーター「考えるのが怖いから先送り」は、検索でこの記事に辿り着いた時点で半分は乗り越えています。あとは小さな一歩を1つだけ。
完璧な計画を立てる必要はありません。1日10分、週末に30分、月に1回FPと話す。そんな小さな積み重ねで、5年後の自分は今とは違う場所に立っているはずです。
50代独身女性・実家暮らしの老後についてよくある質問(FAQ)
- 実家暮らしの50代独身女性、老後の生活費はいくらあれば安心?
-
総務省の家計調査(2025年平均)では、65歳以上の単身無職世帯は可処分所得が月118,465円、消費支出が月148,445円で、月3万円ほどの不足です。ただしこの消費支出に含まれる住居費は月11,416円で、持ち家の人を多く含む平均値です。実家を継いで住み続けるならこの平均像に近づき、賃貸に移るなら家賃がまるごと上乗せされます。65歳女性の平均余命は24.52年(令和7年簡易生命表)なので、実家を継ぐ場合で約880万円、家賃6万円の賃貸なら約2,300万円が単純計算の目安です。詳細試算は別記事をご参照ください。
- 実家を相続したら固定資産税は誰が払うの?
-
相続した不動産の固定資産税は、相続人が支払います。兄弟で共有持分にした場合、地方税法上は共有者全員が「連帯納税義務」を負い(地方税法第10条の2第1項)、自治体は代表者に納税通知書を1通送付するのが実務上の流れです。共有者同士の内部的な負担割合は、民法253条に従い持分割合で按分するのが原則です。具体的な金額は資産価値・自治体で異なるため、納税通知書か市区町村の税務課で確認できます。
- 親と「お金の話」を切り出すコツはありますか?
-
3つのコツがあります。①お盆・正月など家族が集まる機会に切り出す。②親の健康診断結果や入院・通院をきっかけにする。③「お父さん/お母さんに何かあった時に私が困らないように」というフレームで切り出す。「死後の話」ではなく「今を整理する話」として持ち出すと、親も受け入れやすくなります。
- 兄弟と疎遠ですが、相続のために連絡を取り直す必要はありますか?
-
はい、必要です。親が亡くなった後の遺産分割協議は、相続人全員(兄弟全員)の同意が必須です。疎遠なまま相続発生を迎えると、連絡先の確認・話し合いだけで何ヶ月も要し、揉める原因にもなります。親が元気なうちに最低1回は集まる機会を作るのがベターです。
- FP相談って、結局いくらかかるの?無料って本当に大丈夫?
-
本記事で紹介しているFP相談サービスは「完全無料」「何度でも無料」をうたっています。サービス事業者は保険商品の販売手数料などで運営しているため利用者には費用がかかりません。「強引な勧誘なし」を明記しているサービスを選べば、勧誘の心配なく相談できます。最新の条件・特典は各サービスの公式サイトで確認してください。
- 40代のうちから準備を始めるなら、何をしておけばいいですか?
-
本記事の5つのアクションのうち、40代でも今日から始められるのは「親と家・お金・希望について話す」ことと「自分の家計を棚卸しする」ことの2つです。年金の見込み額は加入期間が固まってくる50代のほうが精度が高いので、40代のうちは無理に確認しなくても構いません。40代ならではの前倒しとしておすすめなのは、実家の登記事項証明書で名義を確認しておくことです。祖父母の名義のまま止まっていると、親の相続のときに二世代分をさかのぼる作業が必要になります。
- 実家に同居している私が相続すると、相続税は安くなりますか?
-
特定居住用宅地等に当てはまれば、330㎡を限度に土地の評価額が80%減額されます(小規模宅地等の特例)。ただし条件があり、亡くなる直前から相続税の申告期限(相続開始を知った日の翌日から10か月)まで引き続きその家に住み、その土地を持ち続けている必要があります。相続後すぐに売ったり引っ越したりすると使えません。また、この特例で相続税がゼロになる場合も申告書の提出が必要です。逆に、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)に収まるなら、そもそも相続税はかからず申告も不要です。適用できるかどうかは個別事情で変わるため、税務署か税理士に確認してください。
まとめ|「実家暮らし+親亡き後」を構造化して、今夜から動き出す
実家暮らしの50代独身女性は、決して「悲惨」でも「末路」でもありません。同じ立場の女性は想像よりずっと多く、実家暮らしには「貯められる立場」「親と過ごせる時間」「50代でもまだ働ける」という明確な強みがあります。問題は実家暮らしそのものではなく、親が元気なうちに整理しておきたいことを整理しているかどうかだけです。
親亡き後に直面する5つの論点(復習)
- 親亡き後の住まい問題(実家を継ぐ/売る/別住まいへ移る)
- 親の介護費用と自分の老後資金の両立(基本は親のお金で親をみる)
- 兄弟姉妹との相続(換価分割/代償分割/現物分割の3選択肢)
- 身元保証・孤立リスク(任意後見・自治体・民間サービスの選択肢)
- 一人暮らしの月額家計(年金vs支出の差をリアルな数字で把握)
親が元気なうちにやる5つのアクション(復習)
- 親と「家・お金・希望」を話す(あなたが困らないようにというフレームで)
- 自分の家計を棚卸しする(1ヶ月だけ、5項目をノートに書き出す)
- 自分の年金見込みを確認する(ねんきんネット5分登録/年金事務所相談)
- 住まいの選択肢を「3つ」並べておく(決めなくていい、並べるだけで十分)
- FP・専門家への相談を予約する(年金・相続・住まいの全体図を一緒に描く)
すべてを今日中にやる必要はありません。今夜の小さな一歩は、ひとつだけで十分です。例えば「ねんきんネットに登録だけしてみる」。それだけで明日のあなたは、今日のあなたとは違う場所に立っています。
ナビゲーター「動かなきゃ」と思いながら検索でここまで読んでくれた時点で、もう半分は動いています。今夜は『ねんきんネット』を開くだけで、明日の自分が変わりますよ。
一人で抱え込む必要はありません。FP相談という「次の一歩」があるだけで、肩の荷はぐっと軽くなります。あなたの老後を、あなた一人で設計しなくていい。それが、この記事から持ち帰ってほしい一番のメッセージです。