- APRとAPYの違い(単利と複利)と100万円での計算例
- APRからAPYに換算する式と早見表
- DeFiで実際の利回りが表示とずれる理由
- DeFiのレンディングとファームの利回りの出どころとリスク
- APRとAPYを比べるときの見分け方
APRとAPYの違いは、受け取った利息を元本に組み込む「複利」を含むかどうかです。APRは元本だけに利息がつく単利の年率、APYは受け取った利息を元本に加えて増やした場合の年率で、同じ利率ならAPYの数字のほうが大きくなります。
DeFiのレンディングやファーム(流動性の提供)の画面には、どちらか一方だけが表示されていることがよくあります。違いを知らないまま数字を並べると、条件が同じでもAPYで表示しているサービスのほうが有利に見えてしまいますよね。
この記事では、100万円を預けた場合の計算例、換算式と早見表、報酬を預け直す手間やガス代で実際の利回りがずれる理由まで、順番に整理します。
この記事を書いた人
- ファイナンシャルプランナー
- 証券外務員1種
- DCプランナー2級
- 宅地建物取引士(宅建)
- 仮想通貨: 約1,100万円
- 株式・投資信託: 1,270万円
- 金・プラチナ: 121万円
投資スタイルはドルコスト平均法をメインでコツコツ派です。無理なく継続出来る投資が好きです。
記事内容は投資初心者の頃の気持ちを忘れずに執筆しています。
お仕事の依頼・ご相談はお問い合わせからお待ちしております。
APRとAPYの違いは複利を含むかどうか
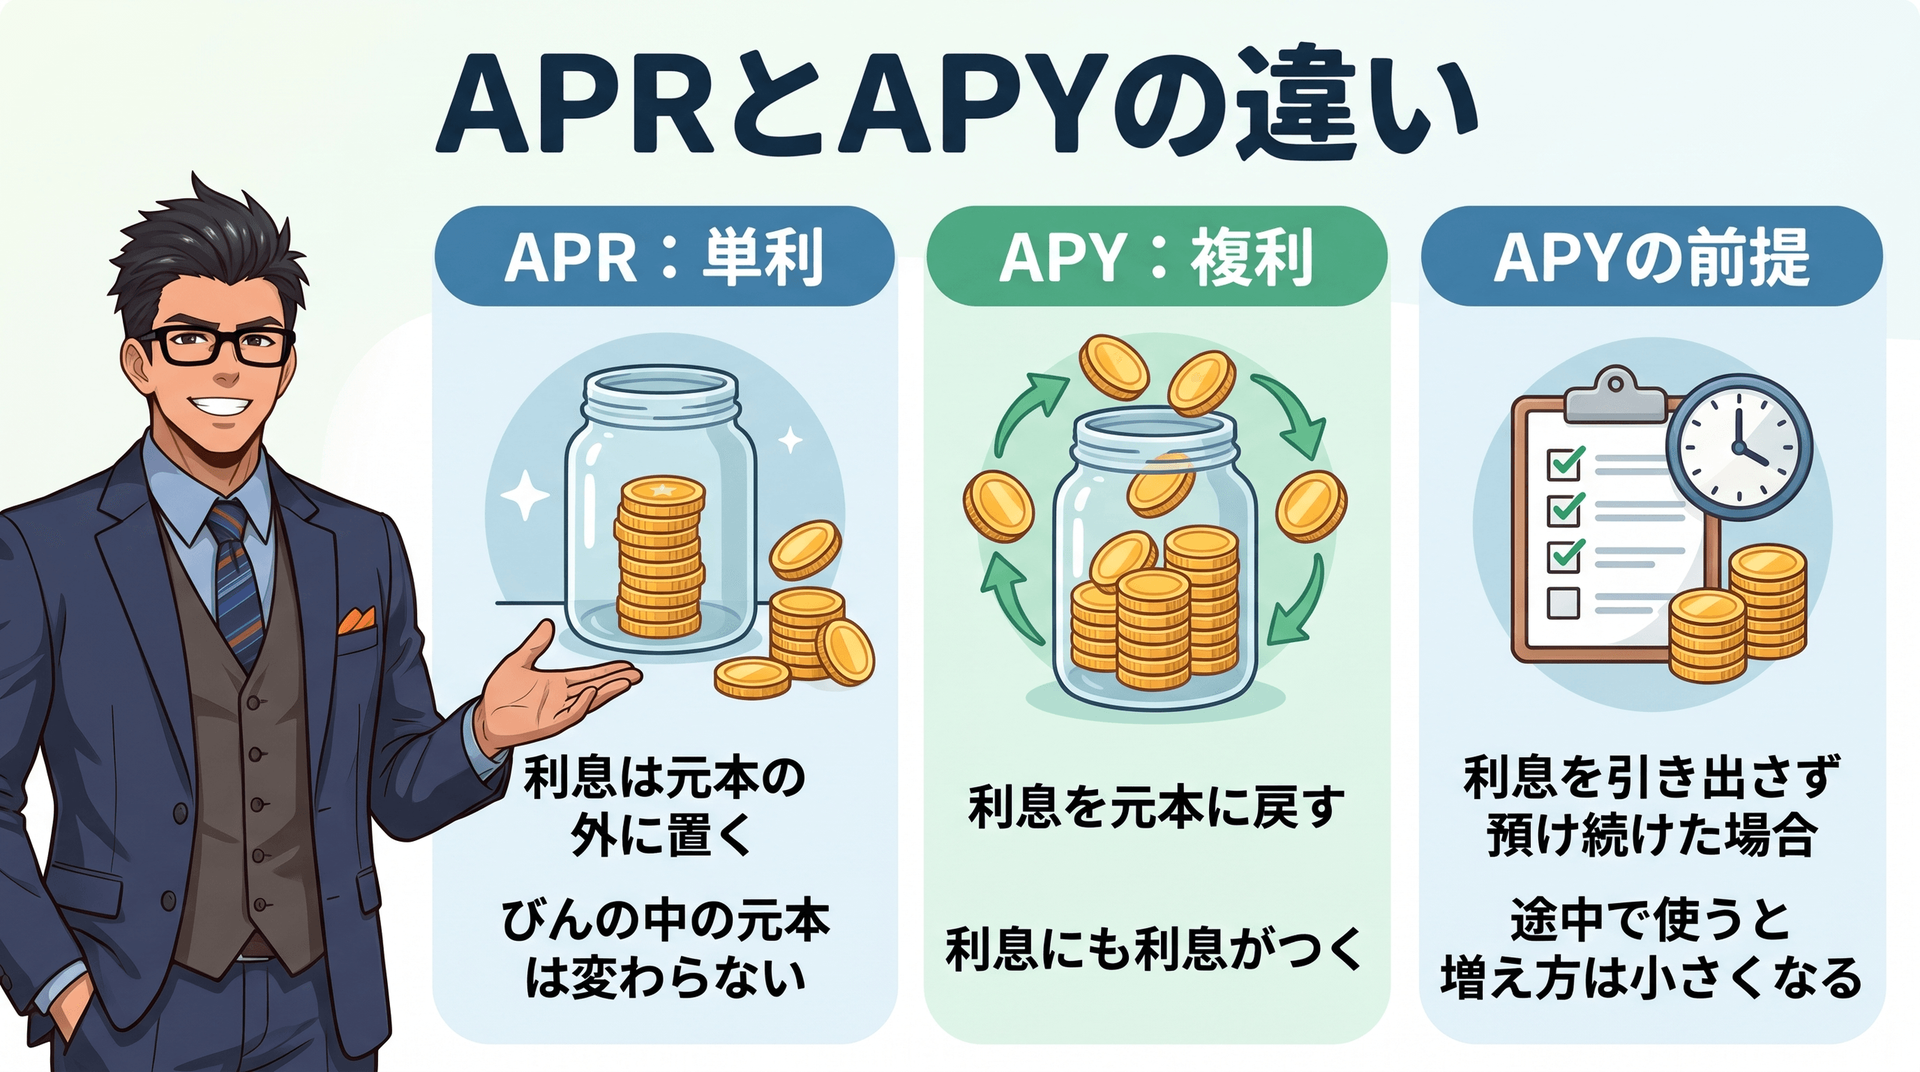
APRは元本だけに利息がつく「単利」の年率、APYは受け取った利息も元本に加えて運用し続けた場合の「複利」を含む年率です。APRは「Annual Percentage Rate」、APYは「Annual Percentage Yield」の略で、どちらも1年あたりの利回りを示します。
| 比べる点 | APR | APY |
| 日本語での意味 | 単利の年率 | 複利を含む年率 |
| 受け取った利息の扱い | 元本に加えない | 元本に加え、利息にも利息がつく |
| 同じ利率での数字 | 小さい | 大きい(複利にする回数が多いほど大きい) |
| 数字どおりに増える前提 | 期間中、元本を預けたままにする | 利息を引き出さず、元本に加え続ける |
いちばん大事なのは表の最後の行です。APYは「利息を引き出さずに預けたままにする」前提で計算した数字なので、利息を途中で受け取って使えば、その分だけ表示より増え方は小さくなります。(参考:米国の銀行預金でのAPYの計算方法の決まり 米国消費者金融保護局 Regulation DD Appendix A。APYの計算では、元本と利息を期間中すべて預けたままにすると仮定する、と定めています)
APRの計算例:100万円を年10%で1年預けた場合
APRは、元本だけに利息がつく単利の考え方です。日本の銀行の定期預金の説明でおなじみの「単利」と同じで、長く預けても利息がつくのは元本の分だけです。
例えば。。。
100万円の元本を預けてAPRが10%の場合、1年後に受け取れる利息は100万円×10%=10万円です。

1日あたりに直すと、10万円÷365日=約274円です。

APYの計算例:毎日の利息を元本に加えると約10.52%
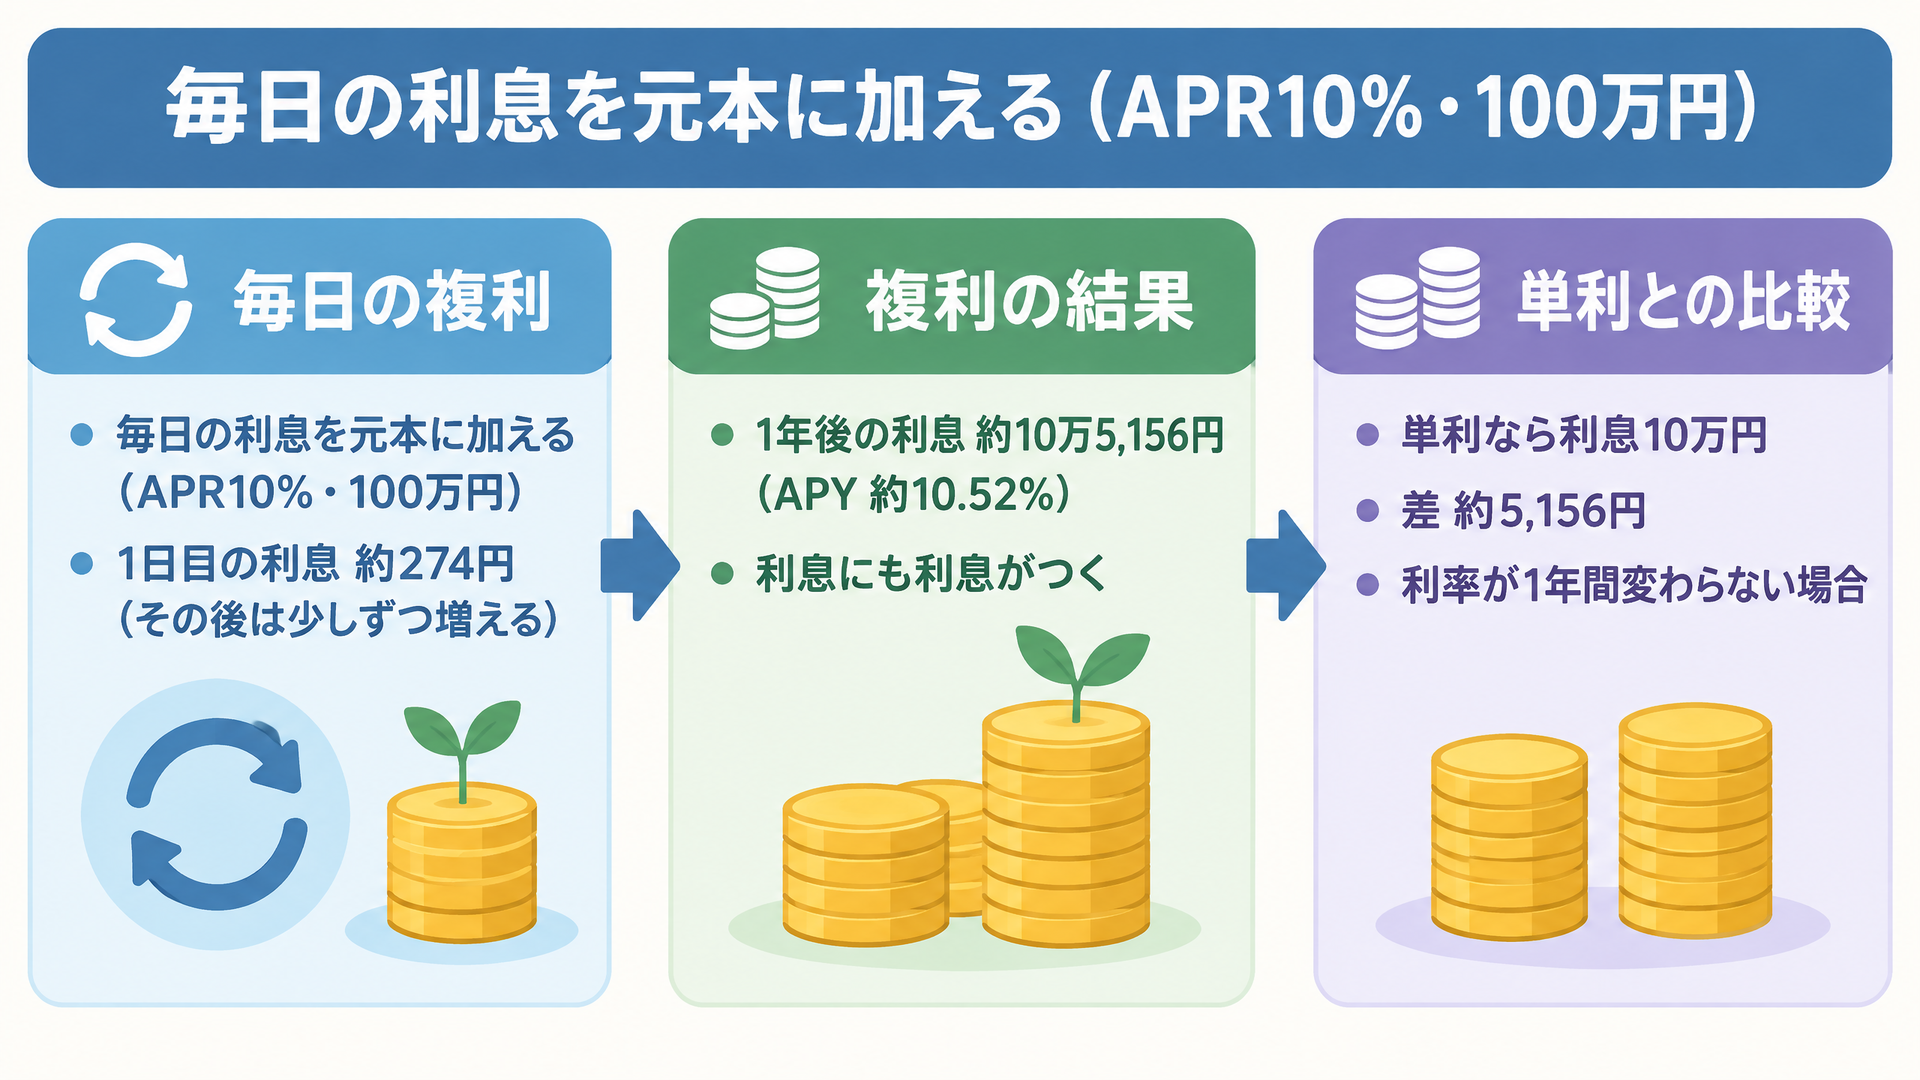
APYは、受け取った利息を元本に足して、次からは「元本+利息」に利息がつく複利の考え方です。
100万円をAPR10%で預け、毎日つく約274円の利息をその日のうちに元本へ加え続けたとします。
このときのAPYは約10.52%で、1年後の利息は約10万5,156円です。
単利の10万円との差は約5,156円。これが「利息にも利息がつく」複利の上乗せ分です。
同じ年10%でも、APRで書けば「10%」、毎日複利のAPYで書けば「10.52%」になります。数字が大きいのは複利で数えたからで、APYで表示しているサービスのほうが利率そのものが高いとは限りません。
APRからAPYを計算する式と早見表
APRからAPYは、次の式で求められます。nは1年に何回、利息を元本に加えるか(複利にする回数)です。
APY=(1+APR÷n)のn乗−1
例:APR10%を毎日複利にするなら、(1+0.1÷365)の365乗−1=約0.1052(約10.52%)
複利にする回数とAPRの高さで、APYがどれくらい変わるかを表にしました(小数第3位を四捨五入)。
| APR | 年1回(APRと同じ) | 毎月複利のAPY | 毎日複利のAPY |
| 10% | 10.00% | 10.47% | 10.52% |
| 50% | 50.00% | 63.21% | 64.82% |
| 100% | 100.00% | 161.30% | 171.46% |
APRが10%なら差は0.5ポイントほどですが、APRが100%になると毎日複利のAPYは171%を超えます。DeFiで3桁のAPYを見かけたら、元になっているAPRは見た目よりかなり低いことがある、と覚えておくと数字に振り回されにくくなります。
期間が長いほど単利と複利の差は広がる
100万円をAPR10%・毎日複利で預け続けた場合の利息を、単利と比べるとこうなります(半年は182.5日として計算)。
| 預けた期間 | 単利(APR10%)の利息 | 毎日複利の利息 | 差 |
| 半年 | 5万円 | 約5万1,264円 | 約1,264円 |
| 1年 | 10万円 | 約10万5,156円 | 約5,156円 |
| 2年 | 20万円 | 約22万1,370円 | 約2万1,370円 |
| 3年 | 30万円 | 約34万9,804円 | 約4万9,804円 |
複利の差は、ある時期を境に急に出始めるわけではありません。最初は小さく、預ける期間が長いほど少しずつ広がっていきます。APYの効果を生かせるのは、長く預けたままにできるお金だと分かりますよね。
DeFiで実際の利回りがAPYの表示とずれる3つの理由
表示どおりのAPYで増えるのは、利息をすべて元本に加え続け、利率もずっと変わらない場合だけです。実際のDeFiでは、次の3つの理由でずれが生まれます。
報酬を自分で預け直さないと複利にならないことがある
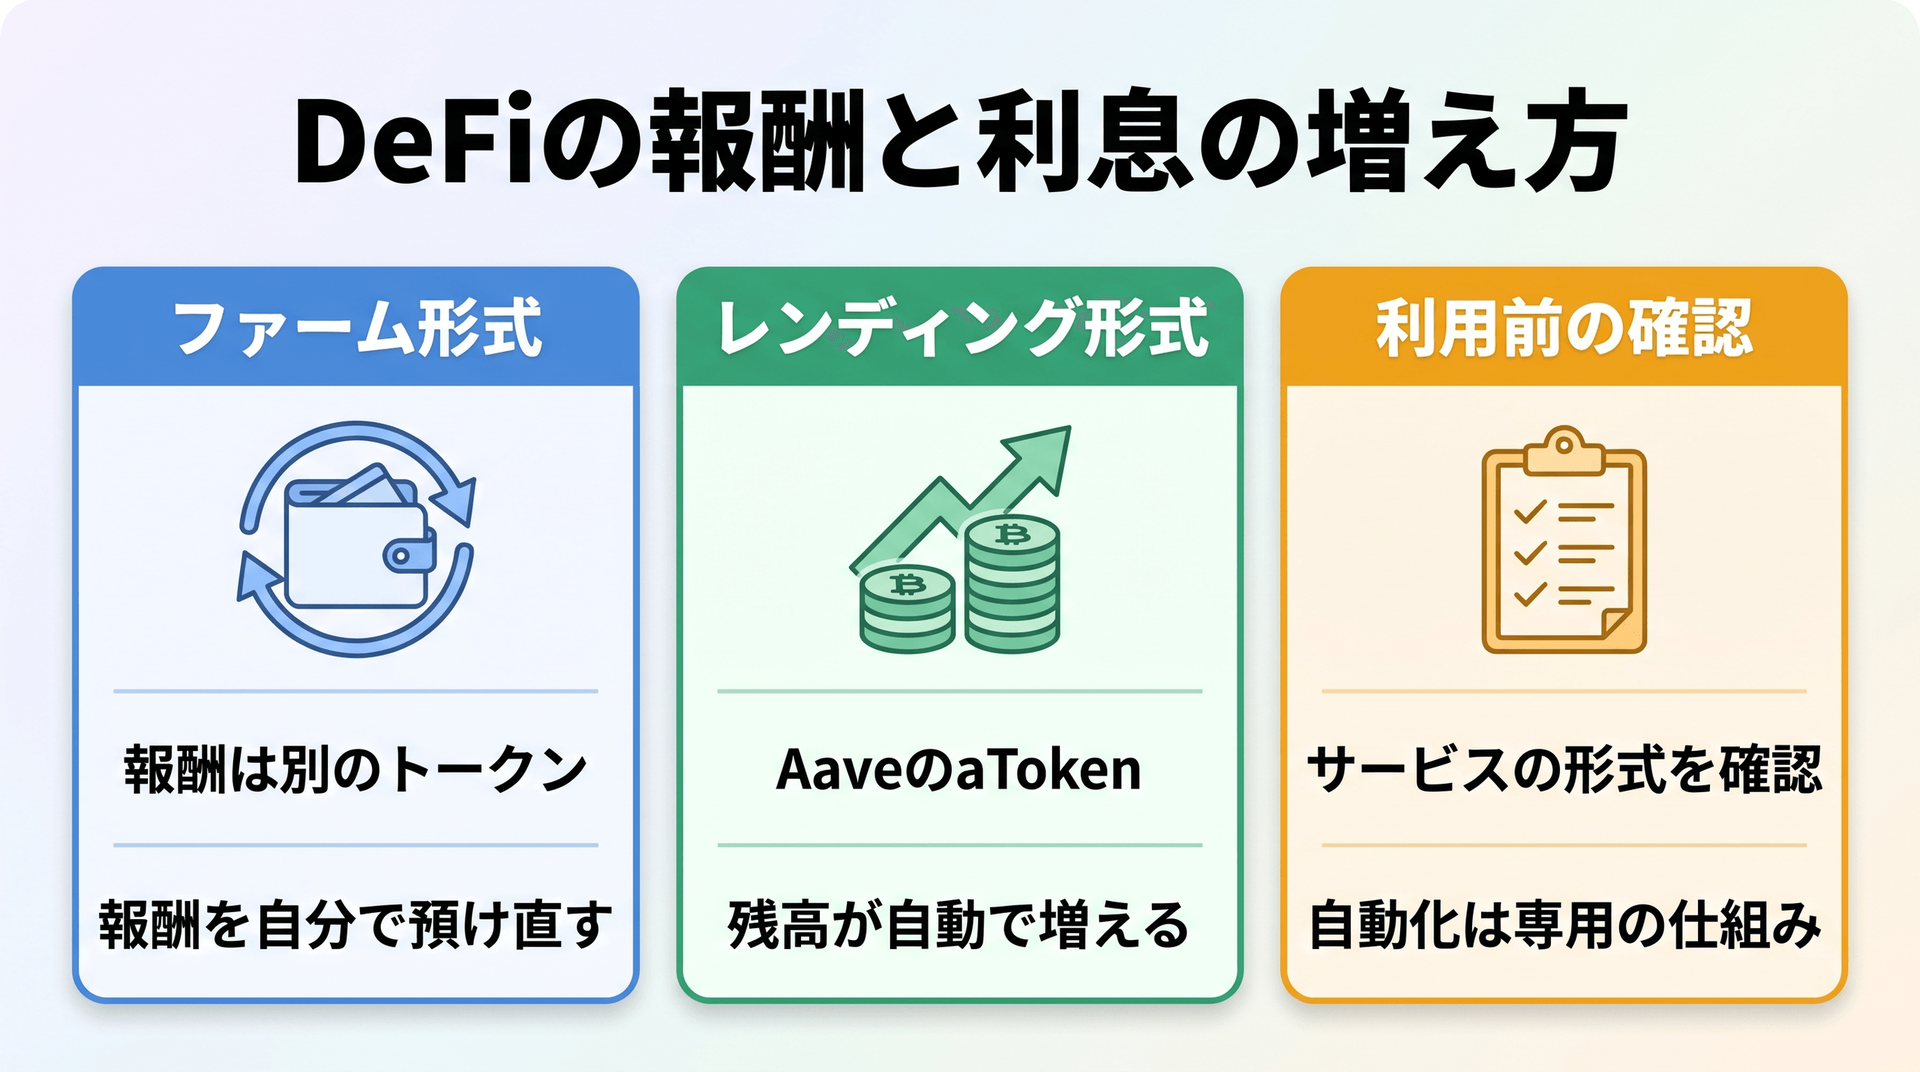
ファーム(流動性の提供)のように、報酬が預けた通貨とは別のトークンで支払われるサービスでは、受け取った報酬を自分で預け直さない限り元本は増えません。この場合、画面にAPYが出ていても、何もしなければ実際の増え方は単利のAPRに近くなります。
一方で、預けた残高に利息が自動で加わっていく形式のレンディングもあります。たとえばAaveでは、預けた分を表すトークン(aToken)の残高そのものが、利息の分だけ増え続けます(参考:Aave V3 公式ドキュメント「Tokenization」)。この形式なら自分で預け直す必要はありません。どちらの形式かは、使う前に各サービスの説明で確かめましょう。
報酬の受け取りと預け直しを自動で繰り返してくれる仕組みは「イールドアグリゲーター」と呼ばれます。手間は減りますが、そのスマートコントラクトにも資産を預けることになる点は理解しておきましょう。
預け直すたびにガス代がかかる
ブロックチェーン上で報酬を受け取ったり預け直したりするたびに、ガス代(ネットワークの手数料)がかかります。イーサリアムのガス代は、使われたガスの量に1単位あたりの価格を掛けたもので、ネットワークの需要が多いときほど高くなる仕組みです(参考:ethereum.org「ガスと手数料」)。
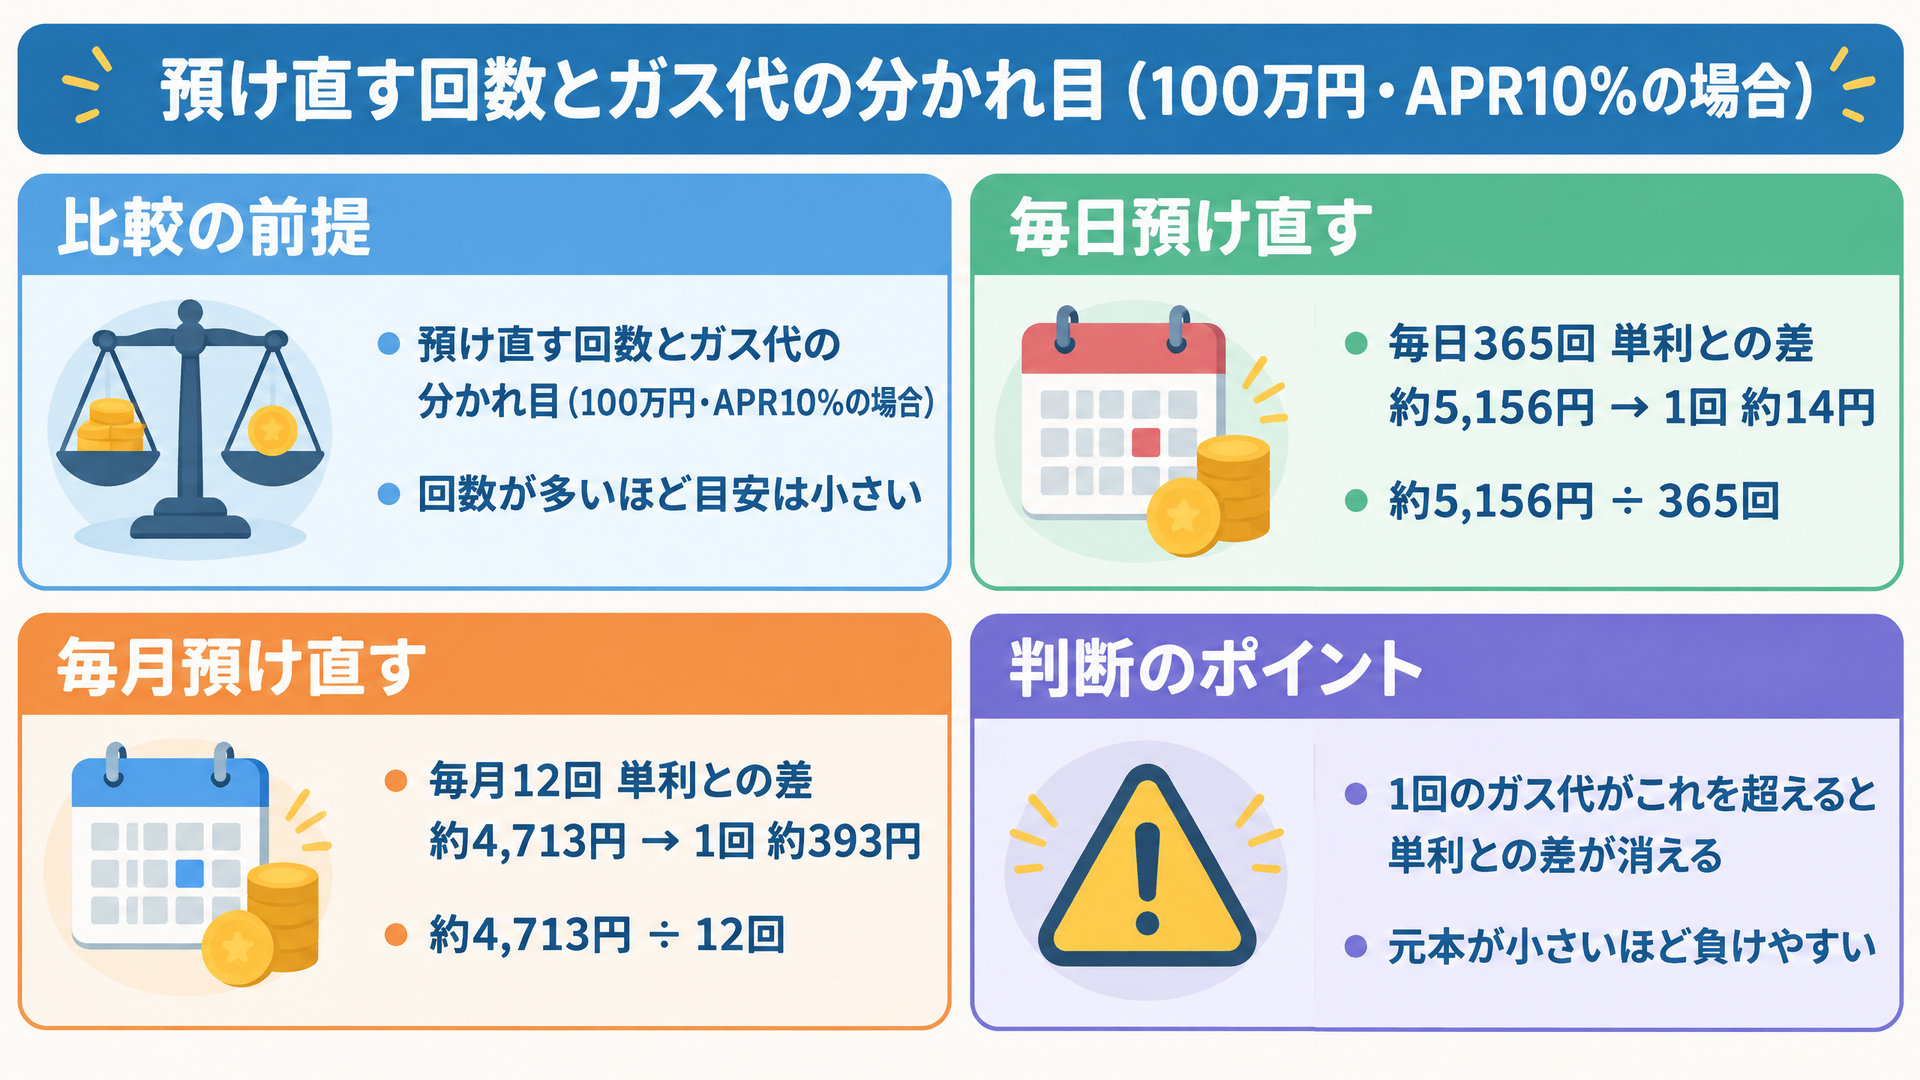
ここで、先ほどと同じ100万円・APR10%で考えてみます。毎日複利で増える分は、単利との差で1年に約5,156円です。毎日365回預け直すなら、1回あたりのガス代が約14円を超えると、この単利との差がガス代で消えてしまいます。毎月12回の預け直しなら、単利との差は約4,713円なので、1回あたり約393円が目安です。
利率そのものが毎日変わる
DeFiのAPRやAPYは、多くの場合その時点の条件から計算した数字で、1年間固定ではありません。借りる人が減ればレンディングの金利は下がり、取引が減ればファームの手数料収入も減ります。報酬がトークンで支払われる場合は、そのトークンの価格が下がれば、円で見た利回りも下がります。
DeFiレンディングとファームの利回りはどこから出ているか
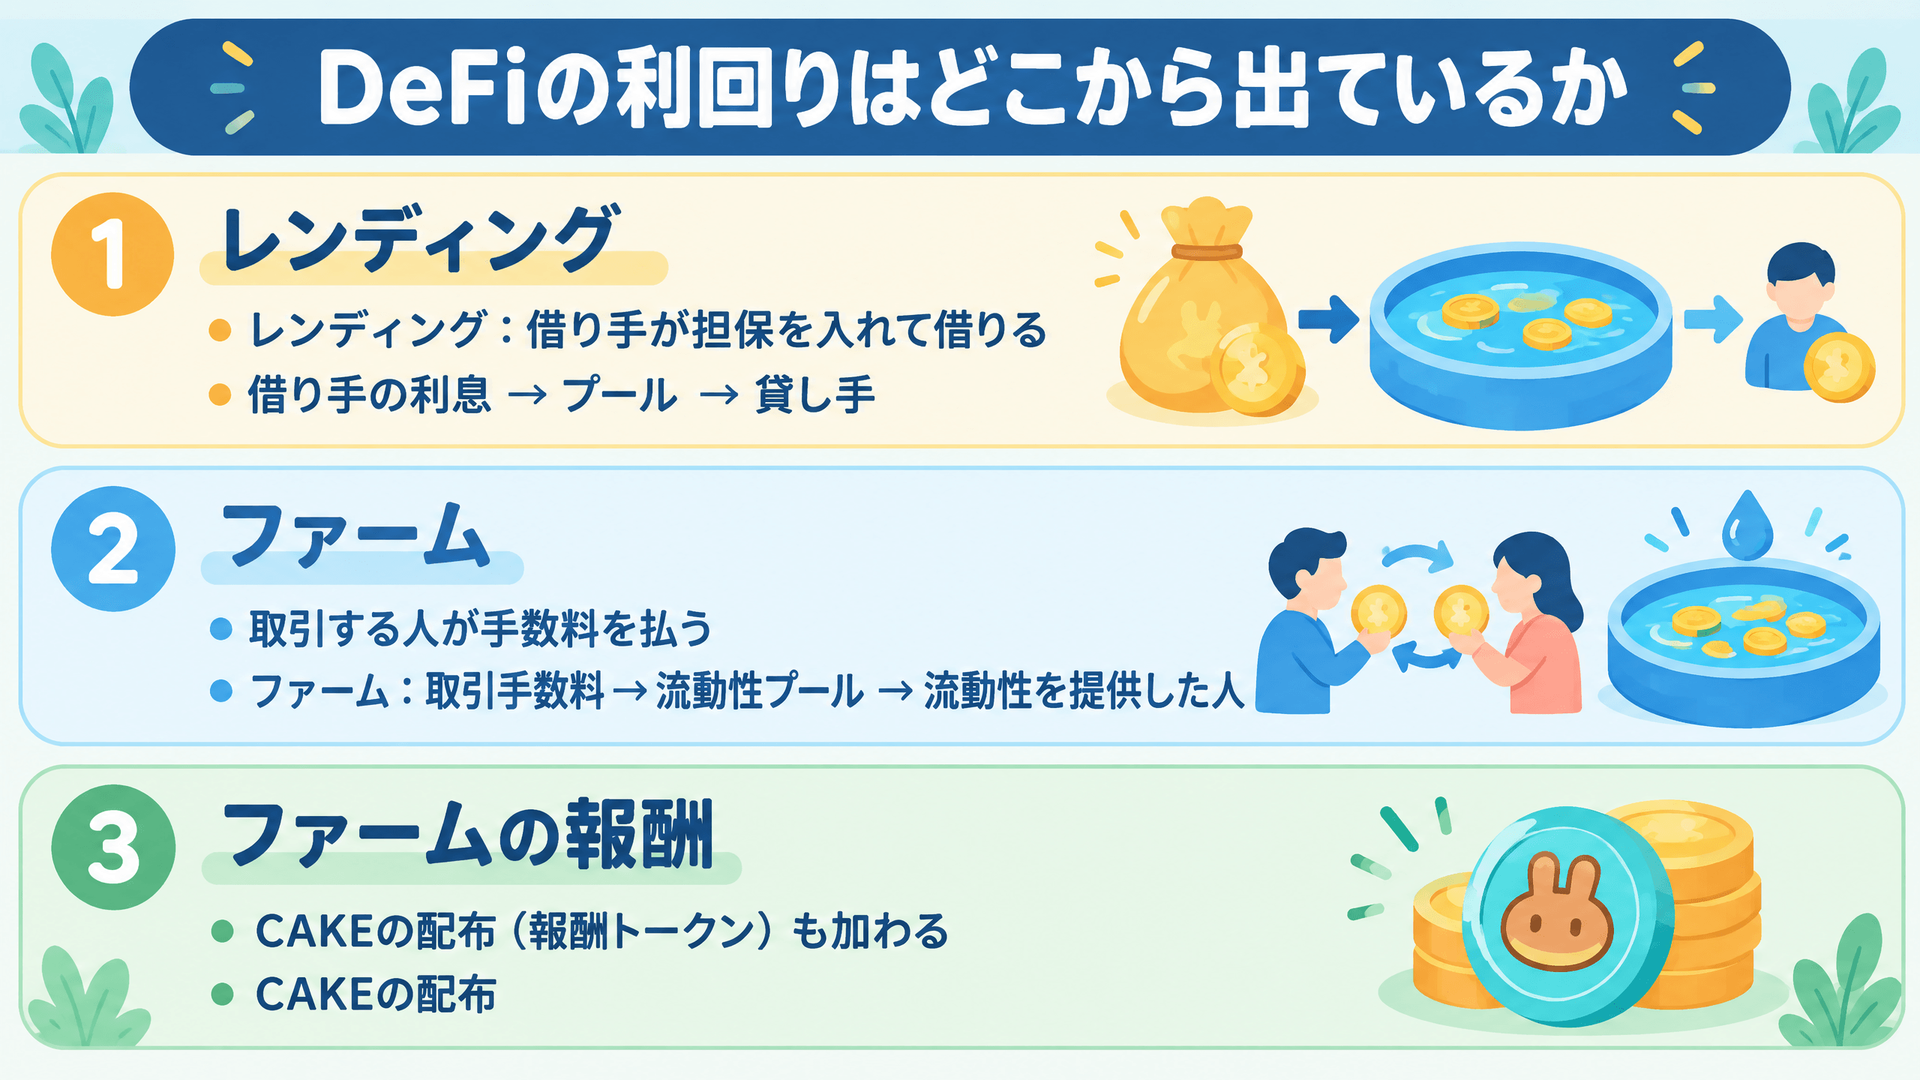
APRやAPYの数字は、どこからともなく湧いてくるわけではありません。DeFiのレンディングでは借り手が払う利息、ファームでは取引手数料と報酬トークンが元になっています。出どころを知っておくと、高い数字がなぜ続きにくいのかも見えてきます。
DeFiのレンディングは銀行のような審査がないプール型
DeFi(分散型金融)のレンディングでは、多くの場合、貸し手が「プール」に資金を預け、借り手はそのプールから借ります。借り手は担保を提供し、返済されない場合は担保が貸し手側に渡る仕組みで、これをスマートコントラクト(あらかじめ決めたルールで自動的に動くプログラム)が実行します(参考:ethereum.org「分散型金融(DeFi)」)。
銀行でお金を借りるときは、担当者が次のように借り手を審査しますよね。
この人オッケー

この人NG

銀行や取引所のような「この人は貸せる・貸せない」という人の審査はなく、ルールの条件を満たせば誰でも使えます。DeFi全体の仕組みや取引所との違いはDeFiの仕組みと特徴をまとめた記事、スマートコントラクトの代表的な基盤についてはイーサリアム(ETH)の特徴や仕組みで詳しく解説しています。
レンディングの金利は借りられている割合で動く
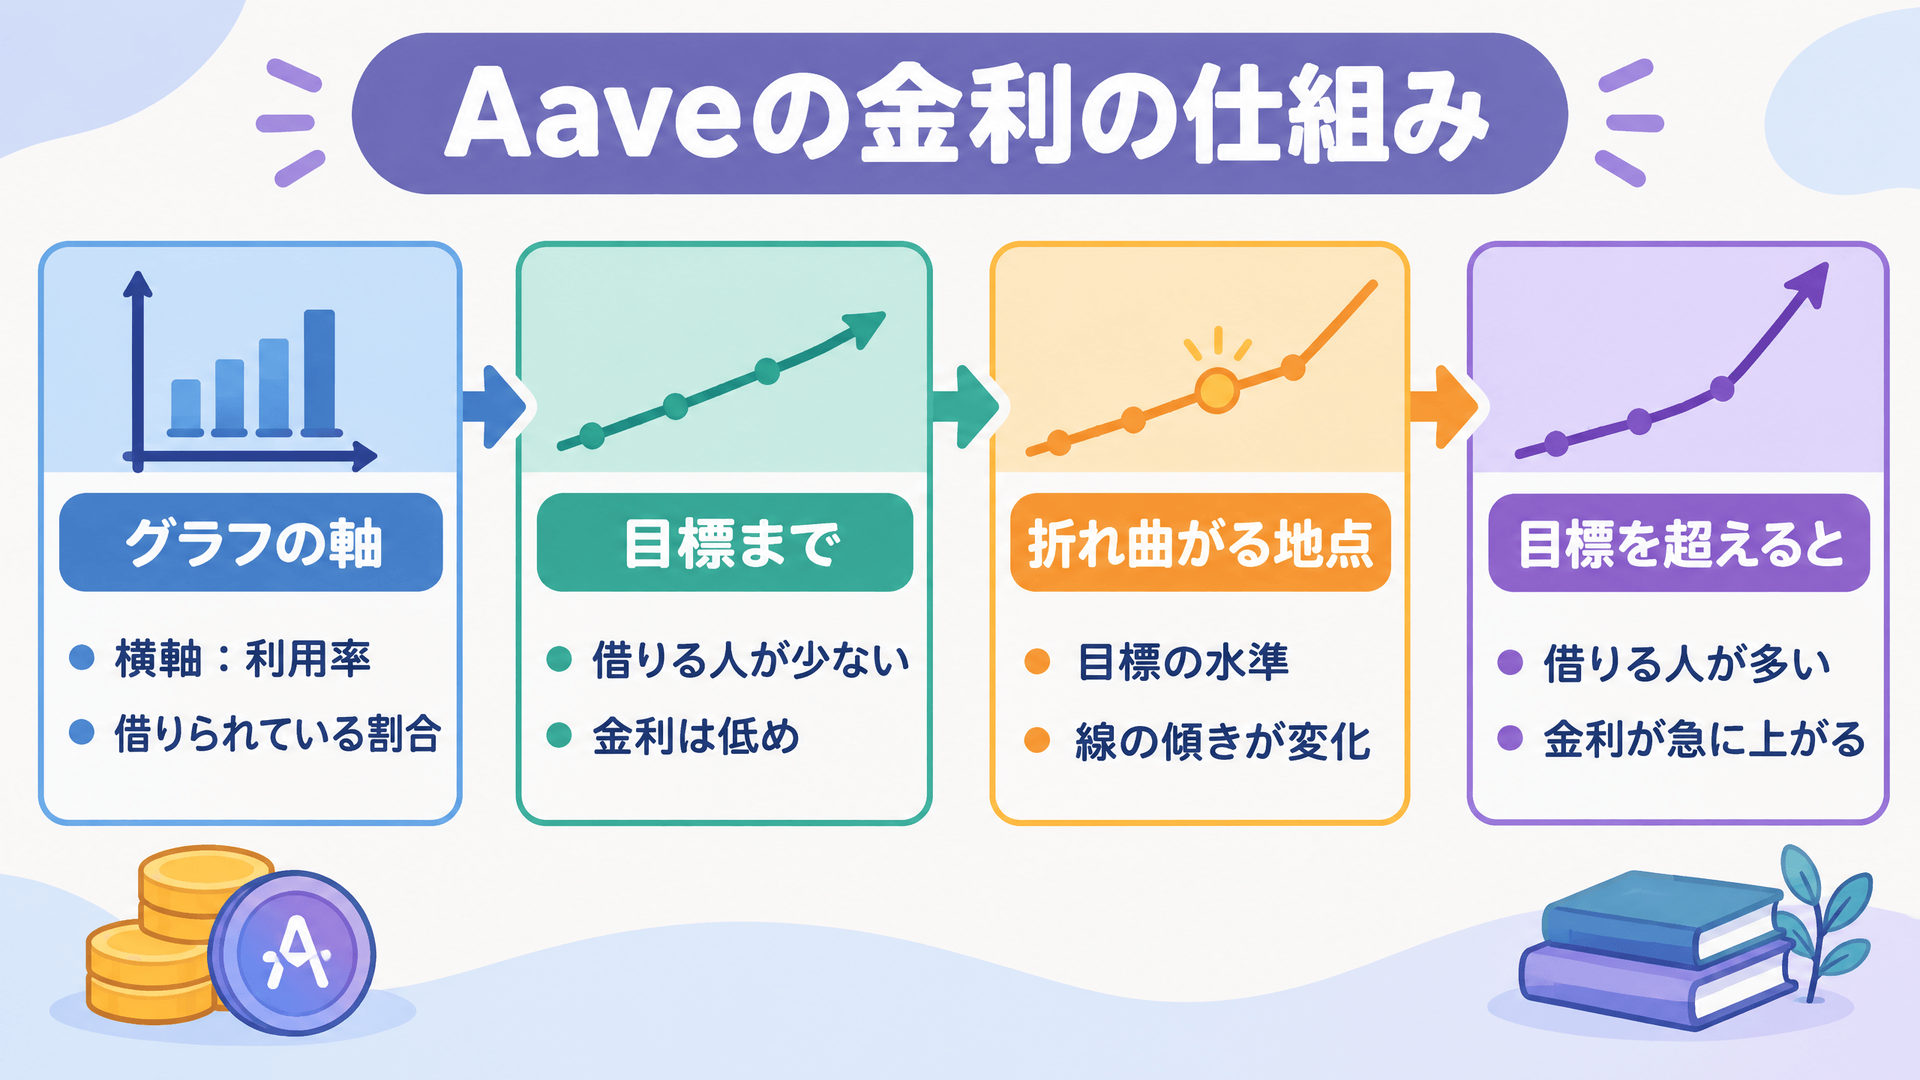
代表的なDeFiのレンディングであるAaveは、金利をプールの利用率(預けられた資金のうち、借りられている割合)で決めています。利用率が目標の水準までは緩やかに、目標を超えると急に金利が上がる「2段階の傾き」の仕組みです(参考:Aave V3 公式ドキュメント「Interest Rate Strategy」)。借りたい人が多いほど金利は上がり、預ける人が増えて借りる人が減れば下がります。
預けた暗号資産を担保にして、別の暗号資産を借りる使い方もできます。ただし借りた分には金利がかかり、担保の価値が下がったときの扱いはサービスごとのルールで決まっています。借りる前に、担保の条件を必ず確かめてください。暗号資産のレンディング全体の仕組みと利率の目安は仮想通貨のレンディングの解説記事にまとめています。
ファームのAPRは取引手数料と報酬トークンの合計
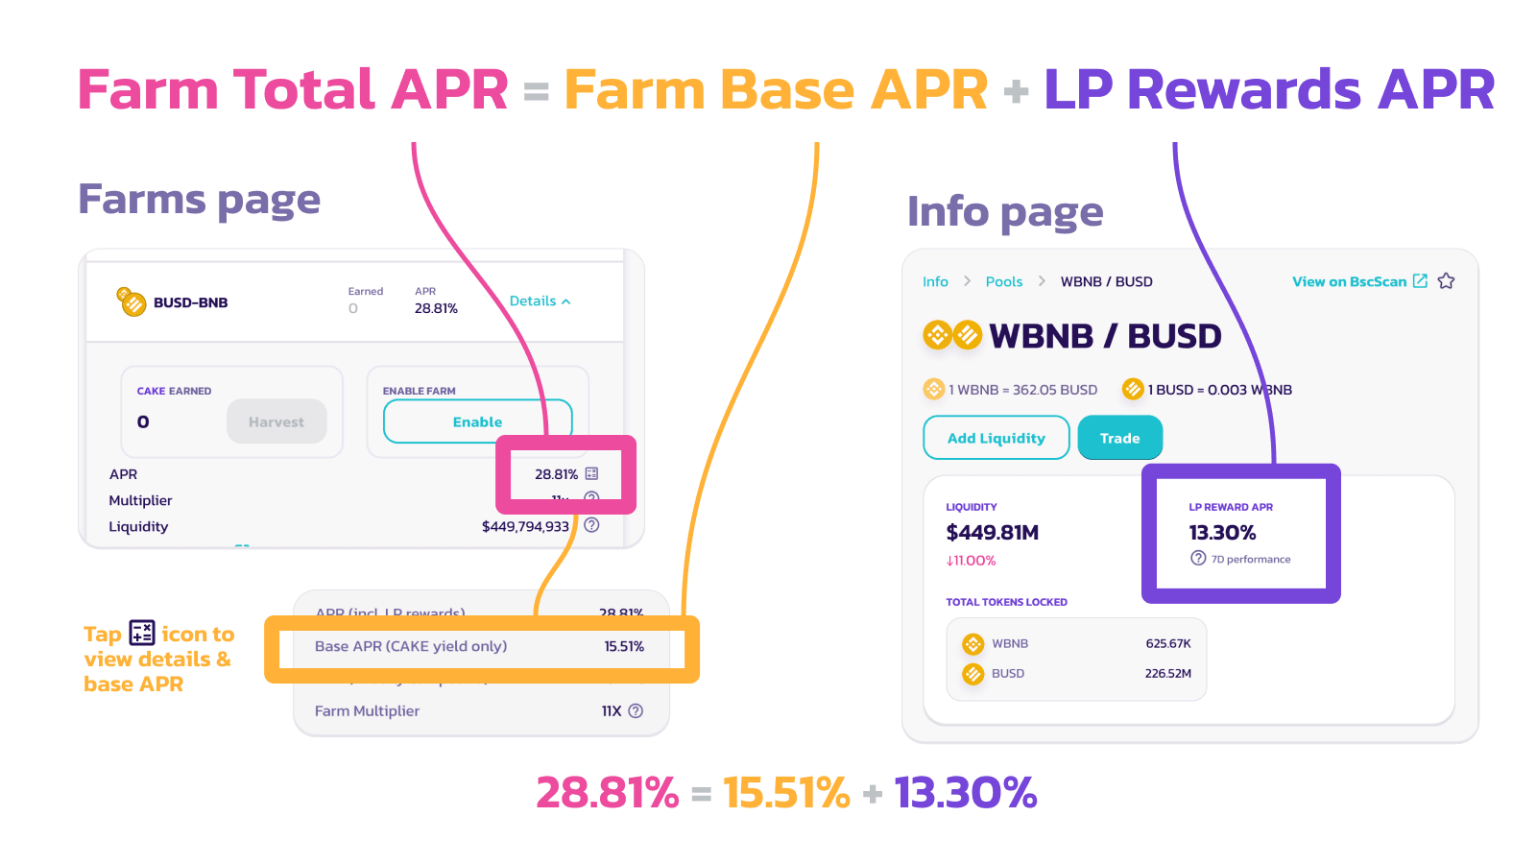
PancakeSwapのファームのAPRは、流動性を提供して得る取引手数料の分(LP rewards APR)と、LPトークンをファームに預けて得るCAKEの配布の分(Farm base rewards APR)を合わせて計算されます。手数料の分は直近24時間の取引高を1年分に引き延ばした見込みの数字で、CAKEの配布の分はファームごとの倍率とファームに集まった流動性の総額で決まります(参考:PancakeSwap 公式ドキュメント「Yield Farming」)。
同じドキュメントは、ファームには「インパーマネントロス(流動性として預けた2つの通貨の価格の比率が変わることで、そのまま持っていた場合より資産が少なくなること)」の危険があると注意しています。ファームの使い方はPancakeSwapのファーミングの解説記事で紹介しています。
高い利回りが長く続きにくい理由と元本の値下がり
ファームの報酬は流動性の総額で割って配られるので、高い数字を見て預ける人が増えるほど、1人あたりの取り分は薄まります。報酬トークンの価格が下がれば、円で見た利回りも下がります。
私も最初は「APR 1,000%」のLPトークンを預けました。「1,000%もあれば、マイナーな通貨でも結局は資産が増えるだろう」と考えたのですが、表示の数字は利息の割合で、預けた通貨そのものの値動きは含まれていません。
APRやAPYがどれだけ高くても、預けた通貨や報酬トークンが値下がりすれば、円で見た資産は減ることがあります。
また、スマートコントラクトの不具合や不正アクセスで、預けた資産を失うこともあります。利回りの数字だけで決めず、預ける通貨のプロジェクトと、利息がどの通貨で支払われるかを確かめてから、当面使う予定のない資金で始めましょう。
APRとAPYを比べるときの見分け方
2つのサービスの利回りを比べるときは、まず両方が同じ基準(APRどうし、またはAPYどうし)で書かれているかを確かめます。基準が違うまま比べると、複利で数えた分だけAPYの側が高く見えてしまいます。
画面の表示がAPRかAPYかを確かめる
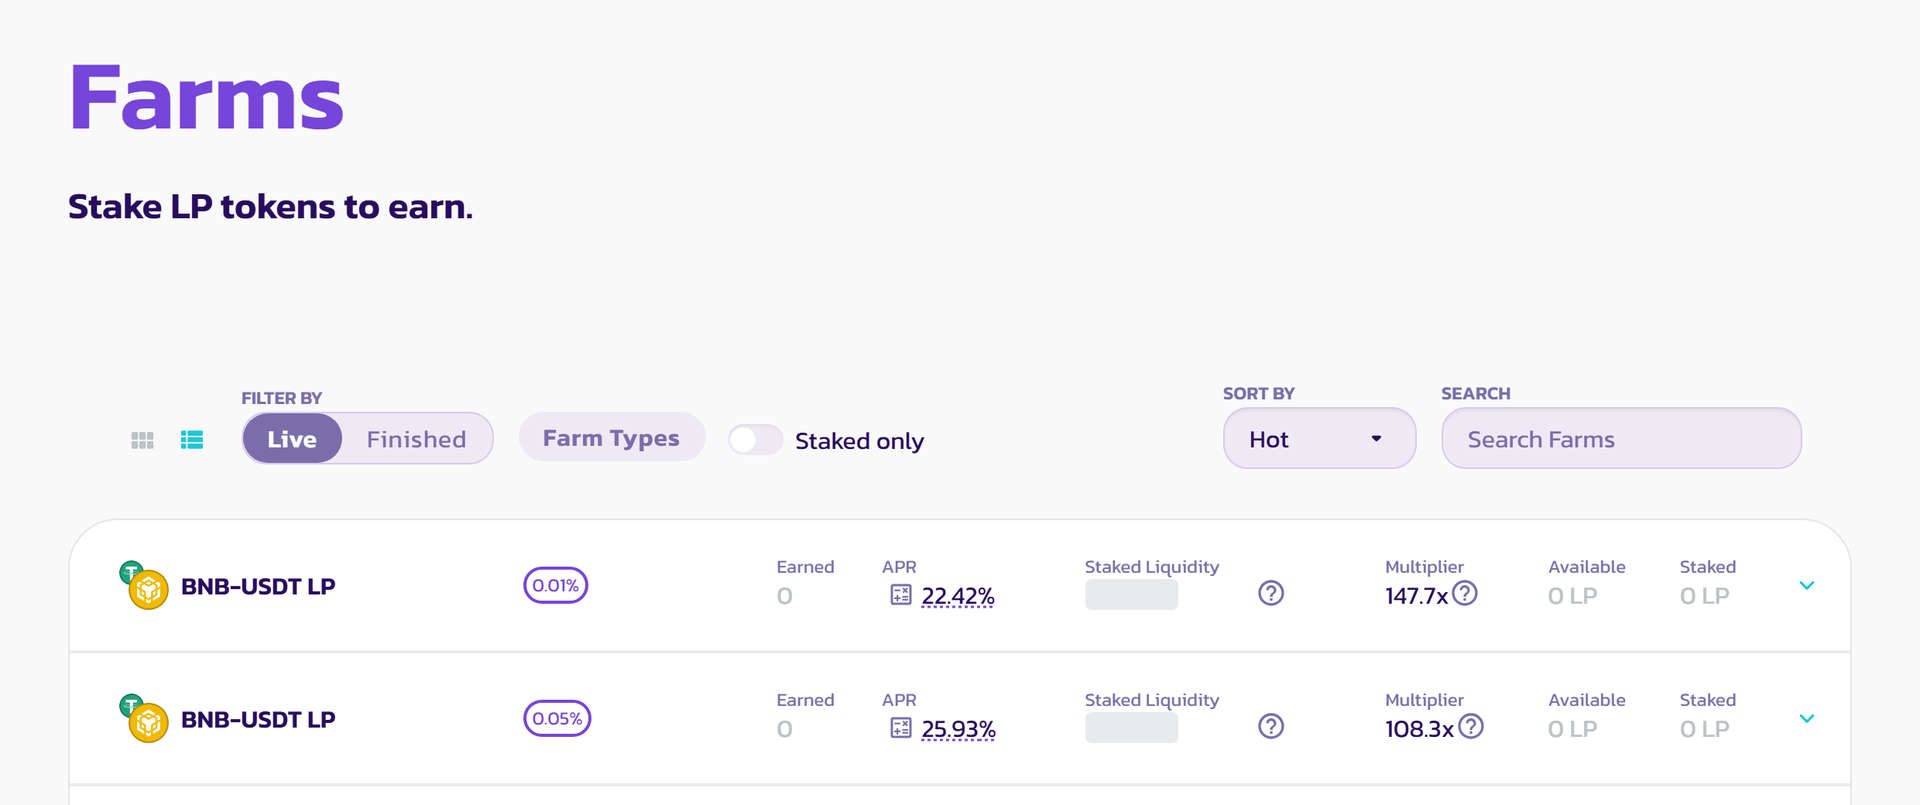
数字の横には、たいてい「APR」か「APY」の表記があります。たとえばPancakeSwapのファームの一覧はAPRで表示され、計算の中身は前の章で紹介したとおりです。
基準が違うときは式で換算してそろえる
片方がAPR、もう片方がAPYなら、APRの側を「APRからAPYを計算する式と早見表」の式でAPYに直してから比べます。このとき、複利にする回数(毎日か、毎月か)も、実際に自分が預け直す回数に合わせるのがポイントです。毎日預け直すつもりがないのに毎日複利のAPYで比べると、実際より有利に見積もってしまいます。
国内取引所のレンディングの年率を読むとき
国内の暗号資産取引所にも、保有している暗号資産を貸して利用料を受け取るレンディングがあります。取引所に預ける形なので、DeFiのようにウォレットを用意する必要はありません。
たとえばビットバンクの「暗号資産を貸して増やす」は、全取扱通貨が対象で、年率は0.1〜5.0%、貸出期間は原則1年です。途中解約はビットバンクが認めた場合のみで、その場合は5%の中途解約手数料がかかる仕組みなので、当面使う予定のない分で使うのに向いています。
年率がどのように計算され、利用料をいつ受け取るのかは、申し込む前に公式サイトの説明で確かめておくと、DeFiの数字と比べるときにも迷いません。なお、預けた通貨の価格が変わるのは、どの事業者のレンディングを使う場合でも同じです。
売買で使う予定のない暗号資産を、全取扱通貨を対象に貸して増やせるのがビットバンクの「暗号資産を貸して増やす」です。口座の申し込みは下から確かめられます。
アルトコインが豊富なビットバンク

ビットバンクのおすすめポイント
- 「国内アルトコイン取引量No.1 (※2024年1月~2025年4月のJVCEA統計情報自社調べ)」
- 取引手数料が安い(手数料を貰うことも!)
- 豊富なアルトコインがラインナップ
国内取引所のビットバンクは国内取引所のビットバンクは、メイカー注文に対してマイナス手数料を導入しており、取引手数料を受け取ることができる取引所です。
\ アルトコインが豊富な取引所 /
売買が成立しやすい

ビットバンク公式サイト
https://bitbank.cc/
売買には、売り手と買い手がいて初めて成立します。
人気の無い取引所で売買しようとすると、売り手・買い手が少ないため取引が成立しません。
取引量が多いということは、取引板に注文がたくさん並んでいるので自分の好きなタイミングで注文を出せます。
ビットバンクは、取引量が多く流動性が高いので、売買のタイミングを逃すことなく、安心して取引できます。
\ アルトコインが豊富な取引所 /
まとめ
DeFiのAPRとAPYの違いを、もう一度整理しておきます。
- APRは単利の年率、APYは受け取った利息を元本に加え続けた場合の複利を含む年率。APR10%を毎日複利にするとAPYは約10.52%
- サービスを比べるときは、APRどうし・APYどうしにそろえる。自分が実際に預け直す回数で換算すると見積もりがずれにくい
- 表示どおりに増えるとは限らない。報酬の預け直しの手間、ガス代、利率や報酬トークンの価格の変化で、実際の利回りは変わる
数字の大きさだけでなく、「何を前提にした数字か」を読めるようになると、DeFiでも国内取引所のレンディングでも、自分に合った預け方を選びやすくなります。この記事が、利回りの数字に落ち着いて向き合う手助けになればうれしいです。