
PBRレンディングの年利10%/12%という数字を見て、「本当にそんなに受け取れるの?」「高すぎて怪しいのでは」と感じていませんか。
私自身、暗号資産のレンディングサービスを調べるなかで、PBR LENDINGの利回りの高さに興味を持ちつつも、その根拠が気になりました。そこでFP(ファイナンシャルプランナー)の視点から、年利の妥当性を運用構造とデータで検証し、メリット・デメリット・実際の評判まで一通り整理しました。
この記事を読み終えるころには、PBR LENDINGの「年利の仕組み」「リスク構造」「他社との違い」がわかり、自分のリスク許容度に合った判断ができるようになります。
本文中のPBR LENDINGの利率・対応銘柄・解約条件などの数値は、2026年8月26日に公式サイトおよび公式FAQで確認した内容にもとづいています。
ガチホ前提の資産を「ただ寝かせる」から「貸して増やす」に変えられます。
この記事を書いた人
- ファイナンシャルプランナー
- 証券外務員1種
- DCプランナー2級
- 宅地建物取引士(宅建)
- 仮想通貨: 約1,100万円
- 株式・投資信託: 1,270万円
- 金・プラチナ: 121万円
投資スタイルはドルコスト平均法をメインでコツコツ派です。無理なく継続出来る投資が好きです。
記事内容は投資初心者の頃の気持ちを忘れずに執筆しています。
お仕事の依頼・ご相談はお問い合わせからお待ちしております。
PBRレンディングとは?基本情報とサービス概要
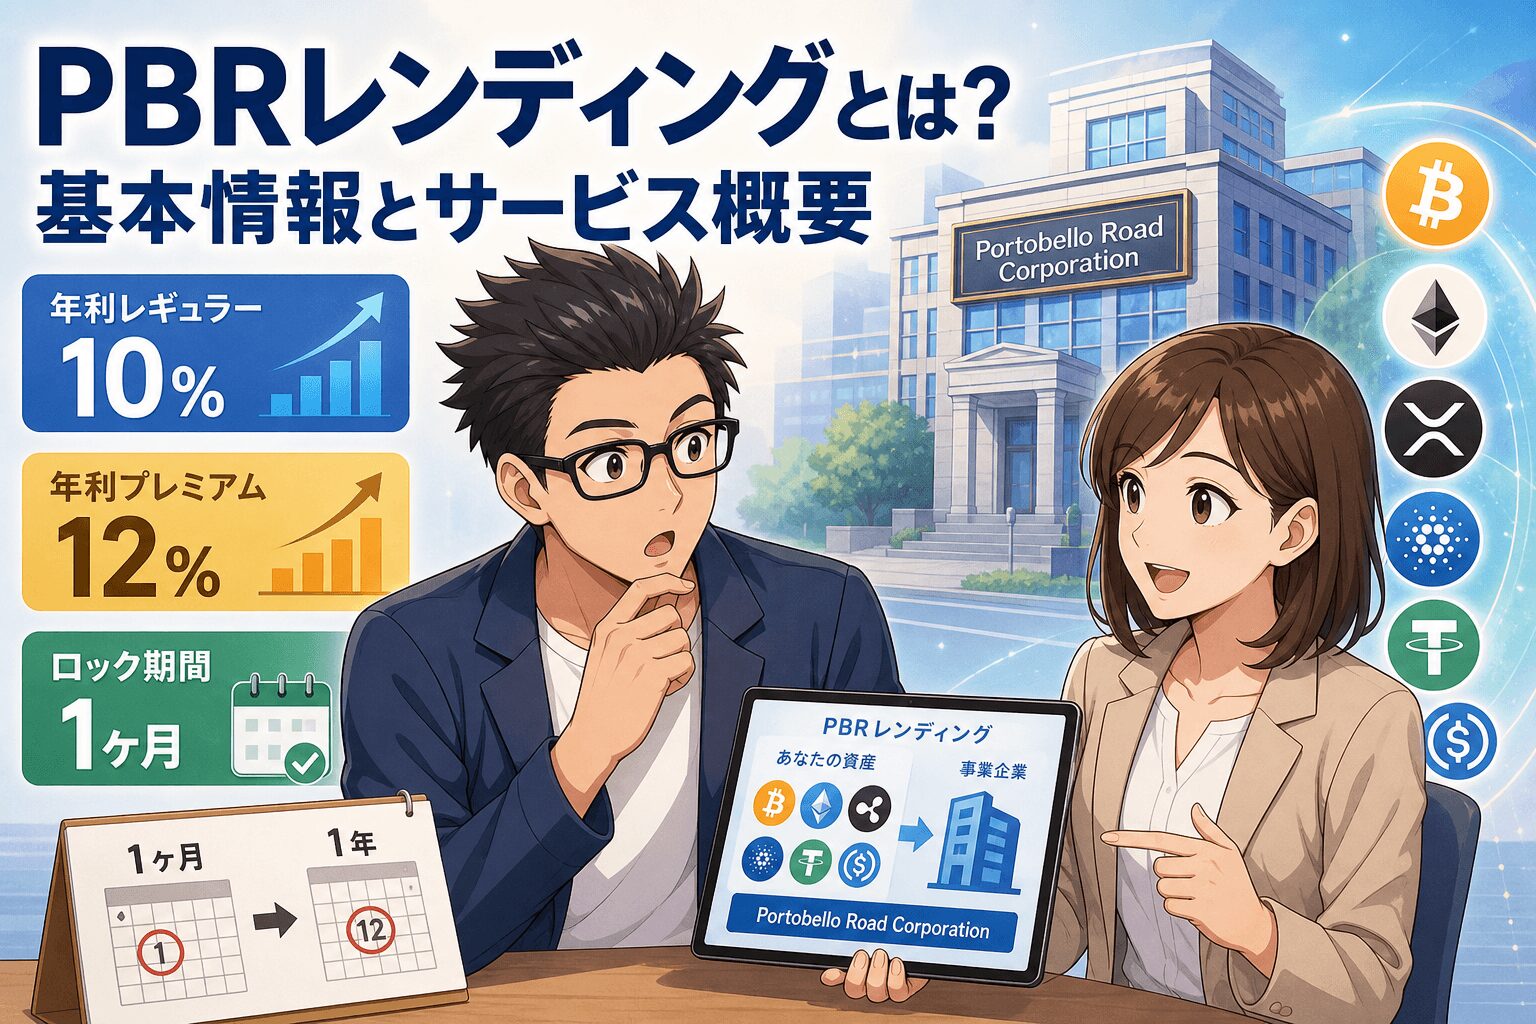
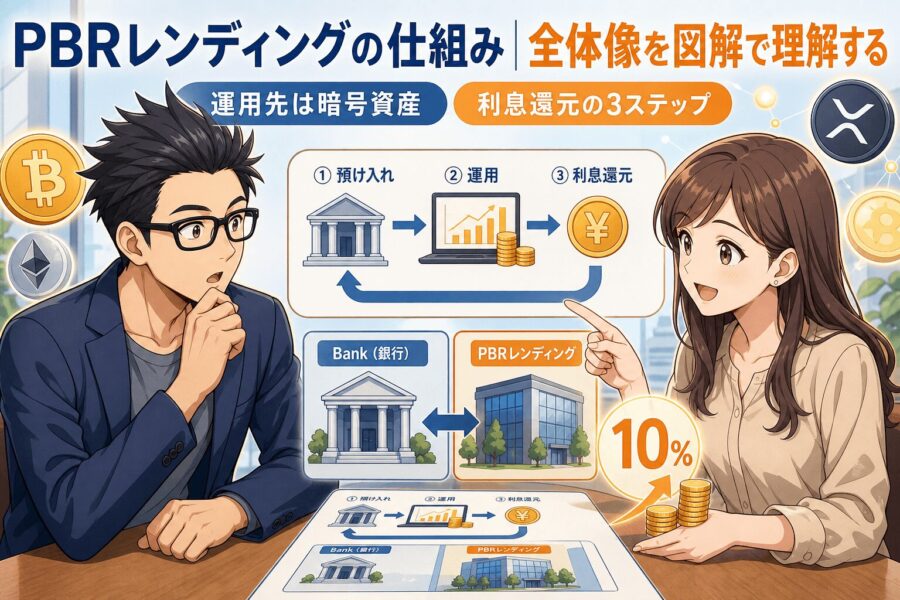
PBR LENDINGは、Portobello Road株式会社が運営する暗号資産レンディングサービスです。保有している暗号資産をPBR LENDINGに貸し出すことで、一定の利率で利息を受け取れる仕組みになっています。
まずは基本スペックを表で確認しておきましょう。
| 項目 | 内容 |
| 運営会社 | Portobello Road株式会社(2023年9月設立) |
| 代表者 | 小林 宏至(代表取締役) |
| 所在地 | 東京都渋谷区恵比寿4-20-3 恵比寿ガーデンプレイスタワー18階 |
| 年利 | レギュラー10% / プレミアム12%(固定・単利) |
| 対応銘柄 | BTC / ETH / XRP / ADA / USDT / USDC(6種) |
| 最低貸出数量 | 概ね1〜3万円程度の範囲(BTC 0.0008 / ETH 0.03 / XRP 45 / ADA 250 / USDT・USDC 各65) |
| ロック期間 | レギュラー1ヶ月(契約成立日から30日間は解約不可)/ プレミアム1年(365日) |
| 利息付与 | レギュラーは返還時、プレミアムは満期時にまとめて付与 |
| 返還 | 最短2営業日 |
| 途中解約 | 原則不可。特別な事情がある場合は申請可(対象暗号資産の20%相当が控除されることがある) |
表のなかで補足しておきたいのが「利息付与」です。公式FAQでは、レギュラーは「利息は返還時にまとめて1回付与させていただく形となり、貸出準備ウォレットに反映されます」、プレミアムは「満期時に元本と利息が自動的に貸出準備ウォレットに反映されます」と説明されています。マイページで1日あたりの利息額を確認することはできますが、その金額が毎日手元に入るわけではありません。
レンディングとは、保有する暗号資産を事業者に貸し出し、事業者がそれを運用して得た利益の一部を利息として受け取る仕組みです。銀行の定期預金に近いイメージですが、預金保険の対象外であり、元本保証がない点が大きく異なります。
レンディング自体の仕組みや他社との違いについては、以下の記事で詳しくまとめています。
PBR LENDINGの詳細はPBR LENDING公式サイトで確認できます。
PBRレンディングの年利10%/12%は本当に受け取れるのか?FPが検証
 ナビゲーター
年利10%/12%と聞くと、銀行預金と比べて高すぎて不安になりますよね。ここでは数字の根拠を構造から確認していきます。
PBRレンディングの利回りの仕組み
PBR LENDINGの利回りは、顧客から預かった暗号資産をファンド等に再投資し、その運用益から利息を支払うモデルで成り立っています。つまり、PBR LENDINGは仲介者として「集めた資産を運用し、利益の一部を還元する」という構造です。
メガバンクの普通預金金利が年0.4%(三井住友銀行の普通預金標準金利。3メガバンクは2026年8月3日に0.3%から0.4%へ引き上げ)であることを考えると、年利10%/12%は桁違いに高く見えます。しかし、これは比較対象が異なります。暗号資産市場はそもそもボラティリティ(価格変動幅)が大きく、その分リターンの水準も従来の金融商品とは異なるのが実態です。
運用先について、公式FAQでは「暗号資産投資ファンド」「FX投資ファンド」への投資と、そこで得た現金収益の「不動産投資(データセンター開発等)、株式投資、金(GOLD)投資等」への再投資が挙げられています。同じFAQには「月あたり2%〜5%、多いときには10%程度の利回りを確保」との記載もあります。ただしこれは運営会社自身の説明であり、第三者機関の監査を経て公表された数値ではありません。運用が不調だった期間の実績が同じように開示されているわけでもないため、この水準が今後も続く前提で利息を見込むのは避けたいところです。
また、事業概況レポートが公開されており、2026年7月からはマイページからダウンロードできる形になりました。運用の中身を利用者が確認できる材料自体は増えています。
ただし、利回りの前提となる運用が常にうまくいく保証はありません。暗号資産市場が長期低迷すれば、運用益が縮小し、将来的に利率が引き下げられる可能性もあります。また、預金保険のような公的保護はないため、事業者の信用リスクをそのまま負うことになります。
ステーキング報酬水準との比較
暗号資産の世界では、ステーキング(保有通貨をネットワーク維持に貢献して報酬を得る仕組み)の利回りが年3〜15%程度で推移しています。銘柄や時期によって幅がありますが、5〜10%台のリターンは珍しくありません。
この水準と比較すると、PBR LENDINGの10%/12%は「非現実的に高い」とは言い切れません。もちろん、ステーキングはブロックチェーンのプロトコル報酬であるのに対し、レンディングは事業者を介した運用であるため、リスクの種類が異なります。
ステーキングは「プロトコルリスク」(ブロックチェーン自体の脆弱性やスラッシング)が主なリスクです。一方、レンディングは「カウンターパーティリスク」(事業者の経営悪化・破綻リスク)が加わります。利回りだけでなく、リスク構造の違いも把握しておくことが重要です。
年利検証のまとめ
PBR LENDINGの年利10%/12%は、暗号資産市場の利回り水準や運用構造を踏まえれば、仕組みとしては説明可能な範囲です。しかし、以下の3つの前提条件が続くことが必要です。
- 運用が継続的に成功すること
- 暗号資産市場の流動性が維持されること
- 事業者の信用リスクを許容できること
あわせて押さえておきたいのが、利率は固定で、運用は単利だという点です。公式FAQには「単利運用ですので、発生した利息が自動的に元本に組み込まれることはありません」と明記されています。受け取った利息を元本と合わせてあらためて貸し出せば、複利に近い形にはできます。公式FAQでは、いったん全額の返還申請を行い、貸出準備ウォレットに戻った元本と利息の合計を新たな元本として貸し出す手順が案内されています(この返還と再貸出に手数料はかかりません)。預けたまま置いておくだけで、利息が利息を生む仕組みではありません。
元本保証はありません。「年利が高いから魅力的」で終わらせず、「この利回りはどんな条件で成り立っているのか」を理解したうえで判断することが大切です。
PBRレンディングの運用モデルをさらに深掘りしたい方は、以下の記事もあわせてご覧ください。
PBRレンディングの評判・口コミ
良い評判・口コミ
まずはPBR LENDINGを長期で運用している方の声です。2年近く問題なく運用できていること、運用レポートの開示など、運営の透明性向上に対する好意的な評価が見られます。
続いて、利息の積み上がりを具体的な金額で確認しているユーザーの声です。0.057BTCを運用して4日で約1,000円、年換算で約7万円というペースが報告されています。マイページで1日あたりの利息額を確認できるため、こうした実感を持ちやすい設計になっています(実際に手元へ入るのは、レギュラーが返還時、プレミアムが満期時です)。なお金額は暗号資産の価格で上下するため、円換算の見え方は時期によって変わります。
レンディングを利用するうえで気になる「ちゃんと返ってくるのか」という点について、複数回の出金経験を公開しているユーザーもいます。解約・返還がスムーズに進んでいる実例として参考になります。
運営姿勢に対する評価もあります。代表自らが説明会を開催する取り組みや、運用レポートの開示など、利用者へ情報発信を増やす姿勢が評価されている投稿です。
悪い評判・口コミ
一方で、実際に使ったうえでの不満や懸念を投稿しているユーザーもいます。まずは資産返還のスピード感に関する声です。返却までに想定より時間がかかったという指摘で、解約・出金のタイミングを事前に把握しておく必要性を示しています。
暗号資産そのものの価格変動リスクから利用を見送ったというケースもあります。レンディング中はロック期間があるため、価格急落時にすぐ売却して損失を抑えられないことがネックになり得ます。
2025年9月に発生した個人情報流出事案を受けて、運営体制への不安を表明しているユーザーもいます。資産そのものへの被害はありませんでしたが、本人確認時に登録した氏名・生年月日・住所等が外部に流出した事実は、利用判断において踏まえておきたい材料です。
評判から見えるPBRレンディングの実像
良い評判・悪い評判の両側面を整理すると、PBR LENDINGの実像は次のように見えてきます。
ポジティブな側面では、1〜2年以上の長期運用者から「問題なく利息が付いている」「資産の返還もスムーズだった」という体験談が複数確認できました。年利10%/12%という数字に対して、日々の利息額を金額で示している投稿もあります。ここで言えるのは「複数の長期利用者から、利息の付与と返還完了の報告が確認できた」という観測事実までで、今後も同じように続くかどうかは別の話です。運営側の情報開示姿勢(事業概況レポートの公開、代表による説明会開催)も、好意的に受け止められています。
一方、ネガティブな側面では、解約・返還のスピード感に関する不満、暗号資産そのものの価格変動リスクから利用を見送るケース、そして2025年9月の個人情報流出事案を踏まえた運営体制への懸念が挙がっています。ロック期間中の機動性の低さは構造的なデメリットとして残ります。
FPの立場からまとめると、PBR LENDINGは「利率と運用実績は確認できるが、構造的・運営的なリスクは利用者自身が織り込んで判断する必要がある」サービスです。利率の高さに惹かれて全資産を集中させるのではなく、ロック期間中に動かさなくてよい余裕資産の範囲で、複数のレンディングサービスや保有方法に分散させて利用するのが現実的な使い方になります。
PBRレンディングのメリット5選|FP視点で解説
全銘柄一律の固定年利10%/12%
PBR LENDINGの特徴は、レギュラープラン年利10%、プレミアムプラン年利12%という利率が、対応する6銘柄すべてに一律で適用される点です。BitLendingは銘柄ごとに7〜10%、SCLは銘柄・運用期間・プランの組み合わせで利率が変わるため、「どの銘柄をいくら預けるといくらになるか」を計算しやすいのはPBR LENDINGの分かりやすさです。
長期保有(いわゆるガチホ)で売却予定のない暗号資産があるなら、ただ取引所に寝かせておくよりも利息を受け取る選択肢が生まれます。保有量を増やしたいガチホ勢にとっては、利率の高さに加えて、増える量を事前に見積もりやすいことがメリットになります。
1日あたりの利息額をマイページで確認できる
PBR LENDINGでは、マイページで「計算上1日あたりいくらの利息が付与されるか」を確認できます。利息そのものが手元に入るのはレギュラーが返還時、プレミアムが満期時ですが、貸し出している間の積み上がりを数字で追える状態になります。
「1日あたり0.000X BTC」という小さな数字が日常的に見えることで、長期運用のモチベーション維持にもつながります。
6銘柄対応でBTC以外も運用できる
対応銘柄はBTC・ETH・XRP・ADA・USDT・USDCの6種類です。ビットコインやイーサリアムだけでなく、XRPやADAといったアルトコインも運用できるのは利便性が高いポイントです。
特にUSDT・USDCのようなステーブルコインに対応しているのは注目に値します。暗号資産の価格変動リスクを抑えつつ年利10%/12%を狙えるため、ボラティリティが気になる方にとっては有力な選択肢になります。
返還が最短2営業日
ロック期間終了後の返還申請は、最短2営業日で暗号資産が手元に戻ります。レンディングサービスのなかには返還に1〜2週間かかるものもあるため、比較的スピーディな対応です。
レギュラープランなら1ヶ月から始められる
レギュラープランのロック期間は1ヶ月です。「いきなり長期間ロックされるのは不安」という方でも、まず1ヶ月だけ試してみることができます。
少額から始めてサービスの使い勝手や利息の付与状況を確認してから、追加で貸し出すか判断する流れが現実的です。最低貸出数量は公式FAQで「概ね1~3万円程度の範囲で最低貸出数量を設定させていただいております」と説明されており、BTCなら0.0008BTCが目安です。
 ナビゲーター
ガチホ中の暗号資産を取引所に寝かせたままにしているなら、レンディングで利息を受け取るという選択肢は検討する価値がありますよ。
PBRレンディングのデメリット・注意点|始める前に知っておくべきこと
途中解約の制約が厳しい
PBR LENDINGは、ロック期間中の途中解約に厳しい制約があります。
レギュラープラン(ロック1ヶ月)は個別契約成立日から30日間、プレミアムプラン(ロック1年)は1年間、原則として解約できません。特別な事情がある場合は中途解約を申請できますが、公式FAQには「解約手数料として対象暗号資産の20%相当を、返還する対象暗号資産から控除させていただくことがあります」と記載されています。
暗号資産の価格が急落しても、ロック期間中は「すぐに売却して損失を抑える」という対応ができません。これは利回りの高さと引き換えに受け入れるトレードオフです。貸し出す資産は「ロック期間中に動かす必要がない余裕資金」に限定するのが鉄則です。
元本保証がない(無担保契約)
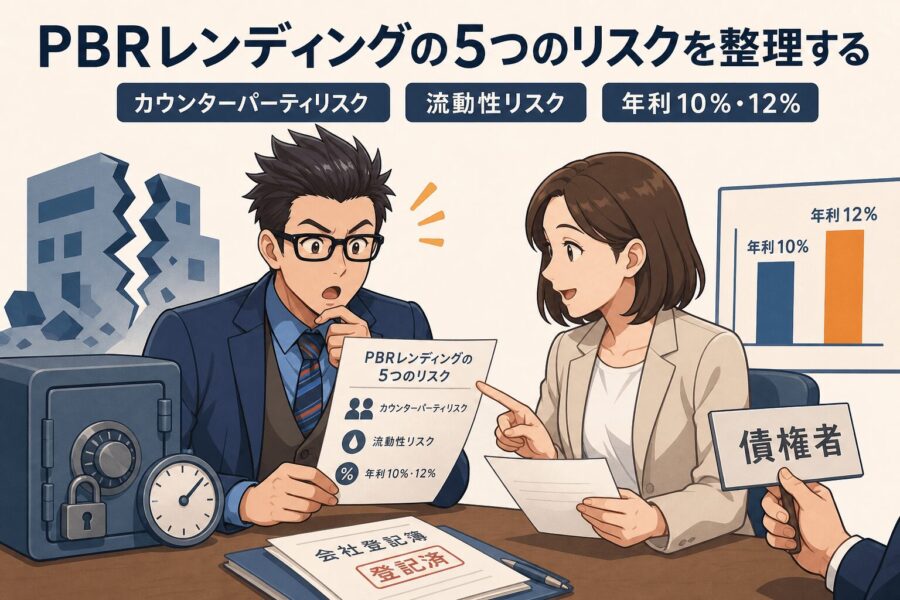
PBR LENDINGに預けた暗号資産は、銀行預金のように預金保険の対象にはなりません。万が一、運営会社の経営が悪化したり破綻した場合、預けた資産の全額が返還されない可能性があります。公式FAQは破綻時の扱いについて、利用者は「一般債権者として一定の割合(総資産÷総負債)の配当を受けていただくこととなります」と説明しています。預けた資産が優先的に返ってくる仕組みではない、という点は押さえておきたいところです。
FPの立場から率直に言えば、レンディングに回す資産は「最悪ゼロになっても生活に支障がない金額」に抑えるべきです。保有する暗号資産のすべてをレンディングに集中させるのではなく、あくまで一部を振り分ける運用がリスク管理の基本になります。
対応銘柄は6種類で、SOLなどは対象外
PBR LENDINGの対応銘柄はBTC・ETH・XRP・ADA・USDT・USDCの6種類です。BitLendingも同じく6種類ですが、顔ぶれが違います。PBR LENDINGはADAに対応してSOLは非対応、BitLendingはSOLに対応してADAは非対応です。
SOLを運用したい方にとっては、PBR LENDINGでは対応できないため、BitLendingが選択肢になります。ただし、BTC・ETH・XRP・ADA・ステーブルコインの運用であれば、PBR LENDINGでカバーできます。公式FAQには「現時点で追加で対応予定の暗号資産はありません」と記載があり、当面はこの6種類で考えておくのが無難です。
暗号資産交換業者としての登録がない
PBR LENDINGは、金融庁の暗号資産交換業者として登録されていません。
ただし、これは違法というわけではありません。レンディング事業は現行の法制度上、暗号資産交換業の登録義務の対象外とされています。BitLendingやSCLなど、他の主要レンディングサービスも同様の状況です。
登録がないことは「規制当局の監督下に置かれていない」ことを意味します。取引所のように定期的な財務報告義務や分別管理の法的義務がないため、利用者としてはサービスの透明性や運営体制を自分で見極める必要があります。
ただし、この前提は変わる方向にあります。2026年7月15日に「金融商品取引法及び資金決済に関する法律の一部を改正する法律」が成立し、暗号資産の取引は資金決済法ではなく金融商品取引法の規制対象へ移されることになりました。法律事務所や業界団体の解説では、この改正で暗号資産の借入れ(事業者が利用者から暗号資産を借りる行為)も業規制の対象に加わり、レンディング事業者にも登録や体制整備が求められると整理されています。施行は公布から1年以内とされ、既存の事業者には登録申請までの経過措置が設けられる見通しです。
つまり「登録がないこと」は今のところ違法ではないものの、今後は登録の有無そのものが事業者を見極める材料になっていきます。具体的な要件は施行までに定められる政令・内閣府令によるため、利用中の方は各社の告知を追いかけておくと安心です。
利息は雑所得。プレミアムは満期の年に1年分がまとめて計上される
受け取った利息は雑所得に区分されます。金額や給与など他の所得の状況によって、確定申告が必要になります。公式FAQでは、利息を取得した時点を、レギュラーが「返還申請され、貸出準備ウォレットに利息の付与を受けられたとき」、プレミアムが「満期を迎え、貸出準備ウォレットに利息が反映されたとき」としています。
ここで気をつけたいのがプレミアムプランです。ロック期間が1年で、利息の付与も満期時の1回にまとめられるため、1年分の利息が満期を迎えた年の所得として一度に立ちます。雑所得は給与など他の所得と合算して課税されるので、貸し出す時期によって手取りが変わることがあります。金額が大きくなりそうなら、預ける前に税理士へ相談しておくと安心です。
PBRレンディングのリスクや解約条件については、以下の記事でさらに詳しく解説しています。
PBRレンディングは安全?信頼性をFPが検証
ナビゲーター利回りが高いからこそ、運営会社の信頼性は入念に確認しておきたいところです。ここでは管理体制と過去の事案を客観的にまとめます。
運営会社と管理体制
PBR LENDINGを運営するPortobello Road株式会社は、2023年9月に株式会社Notting Hill TOKYOから暗号資産レンディング事業を引き継ぐ形で設立されました。本社は東京都渋谷区恵比寿ガーデンプレイスタワー18階に所在しています。
セキュリティ面について、公式FAQには「保有する暗号資産の大半をコールドウォレットにおいて保管し、多層のアクセス制御を行っているほか、ホットウォレットについても厳重な鍵管理を行い、不正な流出のリスクを最小限にしています」と記載されています。全額がコールドウォレットに置かれているわけではなく、一部はホットウォレットで管理し、そちらも鍵管理の対象としていると説明されています。
2026年8月19日には、資産管理基盤としてFireblocksの導入を完了したことが公式に告知されました。あわせて入庫時のTxID入力が不要になるなど、手続き面も変わっています。ただしこれは預かった資産の保管に関する仕組みであり、運用がうまくいかなかった場合や運営会社が破綻した場合に元本が戻ることを保証するものではありません。その場合は前章のとおり、一般債権者として配当を受ける立場になります。
また、事業概況レポートを公開しており、2026年7月からはマイページからダウンロードできるようになりました。運用の中身を利用者が確認できる状態を保とうとする姿勢は見て取れます。
個人情報流出事件(2025年9月)への対応
2025年9月、PBR LENDINGにおいて個人情報の流出が発覚しました(参考報道)。広告販売促進を委託していた外部企業の代表者が、顧客が本人確認時に登録した氏名・生年月日・住所等、約800件を不正に持ち出し、別の企業に提供していたことが原因です。
暗号資産の数量や取引履歴への不正アクセスはなく、資産の流出は一切ありませんでした。
運営会社は事件発覚から2日後に初報を公表し、以下のような対応を実施しています。
- 発覚当日にアクセス権を遮断し、委託先との契約を解除
- 流出データの回収・破棄を完了
- 対象者全員に1万円相当の補償を実施(10月22日に完了)
- 10月31日に刑事告訴を実施
- 再発防止策として、顧客情報を扱う業務の完全内製化やゼロトラスト設計の導入を実施
個人情報の流出は重大な問題ですが、暗号資産そのものへの被害がなかったこと、発覚から約1ヶ月で補償を完了させたスピード、刑事告訴まで踏み込んだ対応は、危機管理としては一定の評価ができます。
もちろん、事件が起きたこと自体はマイナスです。利用を検討する際は、この事実を踏まえたうえで判断する必要があります。
安全性の総合評価
PBR LENDINGの管理体制には、コールドウォレットを中心とした保管・多層アクセス制御・事業概況レポートの公開など、一定の透明性を確保する仕組みがあります。情報流出事件への対応も、スピードと具体性の面では評価できるポイントがあります。
一方で、預金保険の対象外であること、暗号資産交換業者としての登録がないことは変わりません。これはPBR LENDINGに限らず、国内レンディングサービス全体に共通する構造的なリスクです。
FPとしての判断基準はシンプルです。「管理体制に一定の信頼性はあるが、制度的な保護がないサービスに全資産を預けるべきではない」ということです。分散して利用する前提であれば、選択肢の一つとして検討する余地はあります。
PBRレンディングの安全性については、以下の記事でさらに詳しく検証しています。
PBRレンディング・BitLending・SCLの違いを比較
PBR LENDINGだけでなく、国内の主要レンディングサービスであるBitLendingとスマートクリプトレンディング(SCL)を比較しておきましょう。3社はそれぞれ特徴が異なるため、「どれが正解」ではなく「自分の運用方針に合うのはどれか」で選ぶのがポイントです。
| 項目 | PBR LENDING | BitLending | SCL |
| 年利 | 10% / 12%(全銘柄一律・固定・単利) | 7〜10%(銘柄別) | 7〜15%(スタンダードプラン。上位プランは最大20%) |
| 対応銘柄数 | 6種(ADA対応・SOL非対応) | 6種(SOL対応・ADA非対応) | 7種 |
| ロック期間 | 1ヶ月 / 1年 | 最短30日 | 1・3・6・12ヶ月 |
| 途中解約 | 原則不可(20%相当の控除あり) | 30日経過後は解約手数料なし | 原則不可 |
| 特徴 | 全銘柄一律の固定利率/ロック制約は最も重い | 柔軟性バランス型 | 自動更新で利率上昇 |
PBR LENDINGは、全銘柄一律の固定利率で見通しを立てやすいのが強みです。ただしプレミアムプランは1年ロック、途中解約時の控除も大きいため、「絶対に動かさないコア資産」を預けるイメージで使うのが合っています。
BitLendingは途中返還の柔軟性が高く、利回りとリスクのバランスが取れたサービスです。「まずレンディングを試してみたい」「状況に応じて資産を戻したい」という方に向いています。詳細はBitLending公式サイトで確認できます。
スマートクリプトレンディング(SCL)は自動更新のたびに利率が上がるランク制度が特徴です。スタンダードプランなら1ヶ月の短期から始められ、継続するほど利率が上昇していく仕組みのため、長期運用で成長させたい方に適しています。詳細はSCL公式サイトで確認できます。
FPとしては、1社に集中させるよりも2〜3社に分散して利用することを推奨します。事業者リスクを分散しつつ、各サービスの強みを活かした運用が可能になります。
PBR LENDINGとBitLendingの詳細な比較は、以下の記事でまとめています。
スマートクリプトレンディングの評判や使い勝手を知りたい方は、こちらの記事もあわせてどうぞ。
PBRレンディングが向いている人・向いていない人
PBRレンディングが向いている人
- 暗号資産を長期保有(ガチホ)しており、当面売却する予定がない人
- 利回りを最大化したい人(ロック期間の制約を許容できる)
- まずレギュラープラン(1ヶ月ロック)で少額から試したい人
- 複数のレンディングサービスに分散して運用したい人
PBRレンディングが向いていない人
- 暗号資産の急落時にすぐ売却したい人(流動性を最優先する人)
- 元本保証がないと不安で、リスクを取りたくない人
- SOLをレンディングで運用したい人(BitLendingが選択肢)
ナビゲーター向き不向きは「自分のリスク許容度」で決まります。全額ではなく、余裕資金の一部から始めるのが堅実ですよ。
PBR LENDINGが気になった方は、公式サイトで最新の利率や対応銘柄を確認してみてください。
PBRレンディングでガチホ資産を運用するなら
ここまで、PBR LENDINGの年利の仕組み・評判・メリットとデメリット・安全性・他社比較を整理してきました。利回りの高さだけでなくリスク構造も含めて判断材料が揃ったら、あとは自分のリスク許容度に合わせて一歩を踏み出すだけです。
まずはレギュラープランで少額から試して、使い勝手や利息の付与状況を確認するところから始めてみてはいかがでしょうか。
固定年利10〜12%のPBR LENDING
PBR LENDINGは、レンディング専門業者で、高利回りと安全性を両立したレンディングサービス。
PBR LENDING公式サイト
https://app.portobelloroad.co.jp/lp_lending/
- 業界最高水準の利回り: 年利最大12%、他のレンディングを比較しても高い水準の利回りを提供。
- 銘柄対応: 主要銘柄はもちろん、ADAやステーブルコインにも対応していて選択肢が広い。
- 高い流動性: 返還期間は業界最短の7日間で、資産の柔軟な運用が可能。
よくある質問
- PBRレンディングの年利10%/12%は本当にもらえますか?
-
レギュラープラン年利10%、プレミアムプラン年利12%が公式に提示されており、利率は固定・単利です。利息が手元に入るのはレギュラーが返還時、プレミアムが満期時で、毎日入金されるわけではありません。また暗号資産の元本自体が価格変動するため、円換算での利益は保証されません。
- PBRレンディングは途中解約できますか?
-
原則として途中解約はできません。特別な事情がある場合は申請可能ですが、公式FAQでは解約手数料として対象暗号資産の20%相当が控除されることがあると案内されています。
- PBRレンディングは金融庁に登録されていますか?
-
PBRレンディングは暗号資産交換業者としての登録はありません。レンディング事業は現行の法制度上、暗号資産交換業の登録義務の対象外とされており、これはBitLendingやSCLなど他社も同様です。ただし2026年7月15日に成立した改正法で暗号資産の借入れも業規制の対象に加わるため、施行後はレンディング事業者にも登録が求められる見通しです。
- PBRレンディングとBitLendingはどちらがおすすめですか?
-
どちらが良いかは運用方針によります。利回りを最大化したいならPBR LENDING、柔軟性を重視するならBitLendingが向いています。両社に分散して運用する方法もあります。
- プレミアムプランとレギュラープランの違いは?
-
年利がレギュラー10%・プレミアム12%と異なります。プレミアムプランはロック期間が1年と長く、途中解約時のペナルティも大きいため、1年間は動かさないと決めている資産向けです。
- PBRレンディングで預けた暗号資産は安全ですか?
-
公式FAQでは、保有する暗号資産の大半をコールドウォレットで保管し、多層のアクセス制御を行っているとされています。2026年8月にはFireblocksの導入も完了しました。ただし預金保険の対象外であり、破綻時は一般債権者として配当を受ける立場になります。全資産ではなく一部を振り分ける運用が推奨されます。
- レンディングの利息に税金はかかりますか?
-
利息は雑所得として確定申告の対象になります。公式FAQでは、レギュラーは返還申請で貸出準備ウォレットに利息が付与されたとき、プレミアムは満期で利息が反映されたときに取得したものと説明されています。プレミアムは1年分がまとめて計上される点に注意してください。
まとめ
PBR LENDINGの評判と実態について、FP視点で検証した内容をまとめます。
- 年利10%/12%は固定・単利。暗号資産市場の利回り水準と運用モデルから、仕組みとしては説明可能な範囲
- 元本保証はなく、破綻時は一般債権者として配当を受ける立場になる。途中解約にも厳しい制約があり、利回りの高さとリスクは表裏一体
- 利息は雑所得。プレミアムプランは満期を迎えた年に1年分がまとめて所得として立つ
- 2025年9月の個人情報流出事件は重大だが、暗号資産への被害はなく、運営の危機管理対応は一定の評価ができる
- BitLendingやSCLと比べると、全銘柄一律の固定利率で分かりやすい一方、ロック制約は最も重い
- 全資産を1社に集中させず、2〜3社に分散してリスクヘッジするのがFPとしての推奨
「怪しい」と感じる直感自体は健全です。その直感を「何がリスクで、何が許容できるか」に変換できれば、自分の判断基準で利用するかどうかを決められます。
判断材料が揃ったら、あとはご自身のリスク許容度で決めてください。この記事がその判断の一助になれば幸いです。